✅ L’essentiel à retenir : Au décès, le PEA est automatiquement clôturé et sa valeur nette rejoint la succession. L’assurance-vie suit en principe le régime prévu par sa clause bénéficiaire : pour les versements effectués avant 70 ans, l’abattement peut atteindre 152 500 € par bénéficiaire ; après 70 ans, l’abattement de 30 500 € est global et porte sur les primes concernées. Ces règles dépendent de la date des versements, de l’âge de l’assuré et de la situation du bénéficiaire. Mon verdict : voir plus bas.
PEA et assurance-vie peuvent tous deux contenir une épargne investie sur les marchés, mais ils ne sont pas traités de la même manière au décès. Le PEA est une enveloppe d’investissement qui prend fin. L’assurance-vie repose sur un contrat et une clause bénéficiaire, avec un régime civil et fiscal propre lorsque cette clause peut être appliquée.
La comparaison ne consiste donc pas à chercher un vainqueur universel. Elle sert à comprendre ce que devient chaque enveloppe, quelles sommes sont taxées et quels documents tes proches devront fournir. Les règles ci-dessous correspondent au cadre applicable en octobre 2026 ; les anciens contrats et versements peuvent relever de dispositions historiques particulières.
Sommaire
- Que devient le PEA au décès ?
- Pourquoi l’assurance-vie est-elle généralement hors succession ?
- Versements avant 70 ans : l’abattement de 152 500 €
- Versements après 70 ans : l’abattement global de 30 500 €
- PEA ou assurance-vie : comparaison au décès
- Exemple chiffré avec 200 000 € transmis à un enfant
- Les pièges de la clause bénéficiaire
- Comment combiner PEA et assurance-vie ?
- Une vidéo pour compléter
- Questions complémentaires
- Mon verdict
Que devient le PEA au décès ?
Le décès du titulaire entraîne la clôture du PEA, quelle que soit son ancienneté. Le plan ne peut pas être transmis tel quel à un héritier. La banque arrête sa valeur à la date du décès et calcule le gain ou la perte du plan.
Le gain constaté à la clôture est exonéré d’impôt sur le revenu. Il reste toutefois soumis aux prélèvements sociaux. Il ne faut donc pas écrire que « le PEA subit 17,2 % » sur toute sa valeur : ce sont les gains qui supportent les prélèvements sociaux, selon les règles et les taux applicables aux périodes pendant lesquelles ils ont été acquis.
Les titres ne sont pas nécessairement vendus. Selon l’Autorité des marchés financiers, ils peuvent être transférés vers un compte-titres ordinaire ouvert au nom de la succession, dans l’attente des instructions des héritiers réunis en indivision. Ceux-ci pourront ensuite demander leur vente ou leur répartition. La banque ne doit donc pas considérer la clôture du PEA comme un ordre automatique de liquidation.
Point pratique : une baisse ou une hausse des marchés peut survenir entre le décès et la décision de vendre. Les héritiers doivent identifier rapidement l’établissement qui tient le PEA et prendre connaissance de ses formalités, de ses frais et des actifs détenus.
Après déduction des prélèvements sociaux dus à la clôture, la valeur du plan entre dans l’actif successoral. Elle est alors soumise aux droits de succession selon le lien de parenté et les abattements déjà utilisés par ailleurs. Le conjoint survivant et le partenaire lié par un Pacs sont exonérés de droits de succession ; cette exonération ne dispense pas du calcul des prélèvements sociaux propres au PEA.
Pourquoi l’assurance-vie est-elle généralement hors succession ?
Lorsque le contrat comporte un bénéficiaire déterminé ou déterminable, le capital payable au décès ne fait en principe pas partie de la succession de l’assuré. Cette règle figure à l’article L132-12 du Code des assurances. L’assureur verse alors les capitaux au bénéficiaire après avoir reçu les pièces nécessaires.
« Hors succession » ne signifie pas « sans aucune limite ». L’article L132-13 prévoit notamment que les primes manifestement exagérées au regard des facultés du souscripteur peuvent être contestées. L’appréciation dépend de la situation au moment des versements : âge, patrimoine, revenus, utilité du contrat et circonstances personnelles. Une clause sans bénéficiaire identifiable peut également conduire le capital à revenir à la succession.
Le versement n’est pas instantané. Dès que l’assureur est informé du décès et connaît les coordonnées du bénéficiaire, il dispose de quinze jours pour demander les pièces nécessaires. Après réception du dossier complet, l’article L132-23-1 du Code des assurances prévoit un délai maximal d’un mois pour verser le capital ou la rente.
Versements avant 70 ans : l’abattement de 152 500 €
Pour les contrats et versements relevant de l’article 990 I du Code général des impôts, chaque bénéficiaire dispose d’un abattement de 152 500 € sur les capitaux décès reçus d’un même assuré. Cet abattement s’apprécie tous contrats confondus. Il ne se multiplie donc pas en ouvrant plusieurs assurances-vie chez différents assureurs.
Après cet abattement, le prélèvement est de 20 % sur la fraction taxable allant jusqu’à 700 000 €, puis de 31,25 % au-delà. Le calcul s’effectue bénéficiaire par bénéficiaire. Pour les contrats les plus courants aujourd’hui, ce régime vise notamment les primes versées avant les 70 ans de l’assuré ; la date de souscription et celle des versements restent néanmoins indispensables pour les contrats anciens.
Le conjoint survivant et le partenaire de Pacs bénéficiant de l’exonération prévue par la loi ne supportent pas ce prélèvement. Pour d’autres bénéficiaires, le régime peut être particulièrement utile lorsqu’il n’existe aucun lien de parenté, mais seulement si les conditions de l’article 990 I sont réunies.
Versements après 70 ans : l’abattement global de 30 500 €
Pour les primes versées après le 70e anniversaire de l’assuré sur des contrats souscrits à compter du 20 novembre 1991, l’article 757 B du Code général des impôts prévoit un autre mécanisme. La fraction des primes concernées qui dépasse 30 500 € est soumise aux droits de succession selon le lien de parenté entre l’assuré et le bénéficiaire.
L’abattement de 30 500 € est global : il se partage entre l’ensemble des bénéficiaires et des contrats concernés. Il ne s’agit ni de 30 500 € par bénéficiaire, ni de 30 500 € par contrat.
Les produits générés par ces primes ne sont pas compris dans l’assiette des droits prévue par l’article 757 B. Il est plus précis de parler de produits exclus de cette assiette que de promettre une « exonération totale » : d’autres prélèvements peuvent avoir été acquittés pendant la vie du contrat ou être dus lors du dénouement.
À retenir : l’âge de 70 ans détermine le régime des primes, pas la possibilité de verser. Continuer à alimenter une assurance-vie après 70 ans peut conserver un intérêt patrimonial, mais le résultat dépend du bénéficiaire, du contrat, de la croissance des supports et de la situation successorale globale.
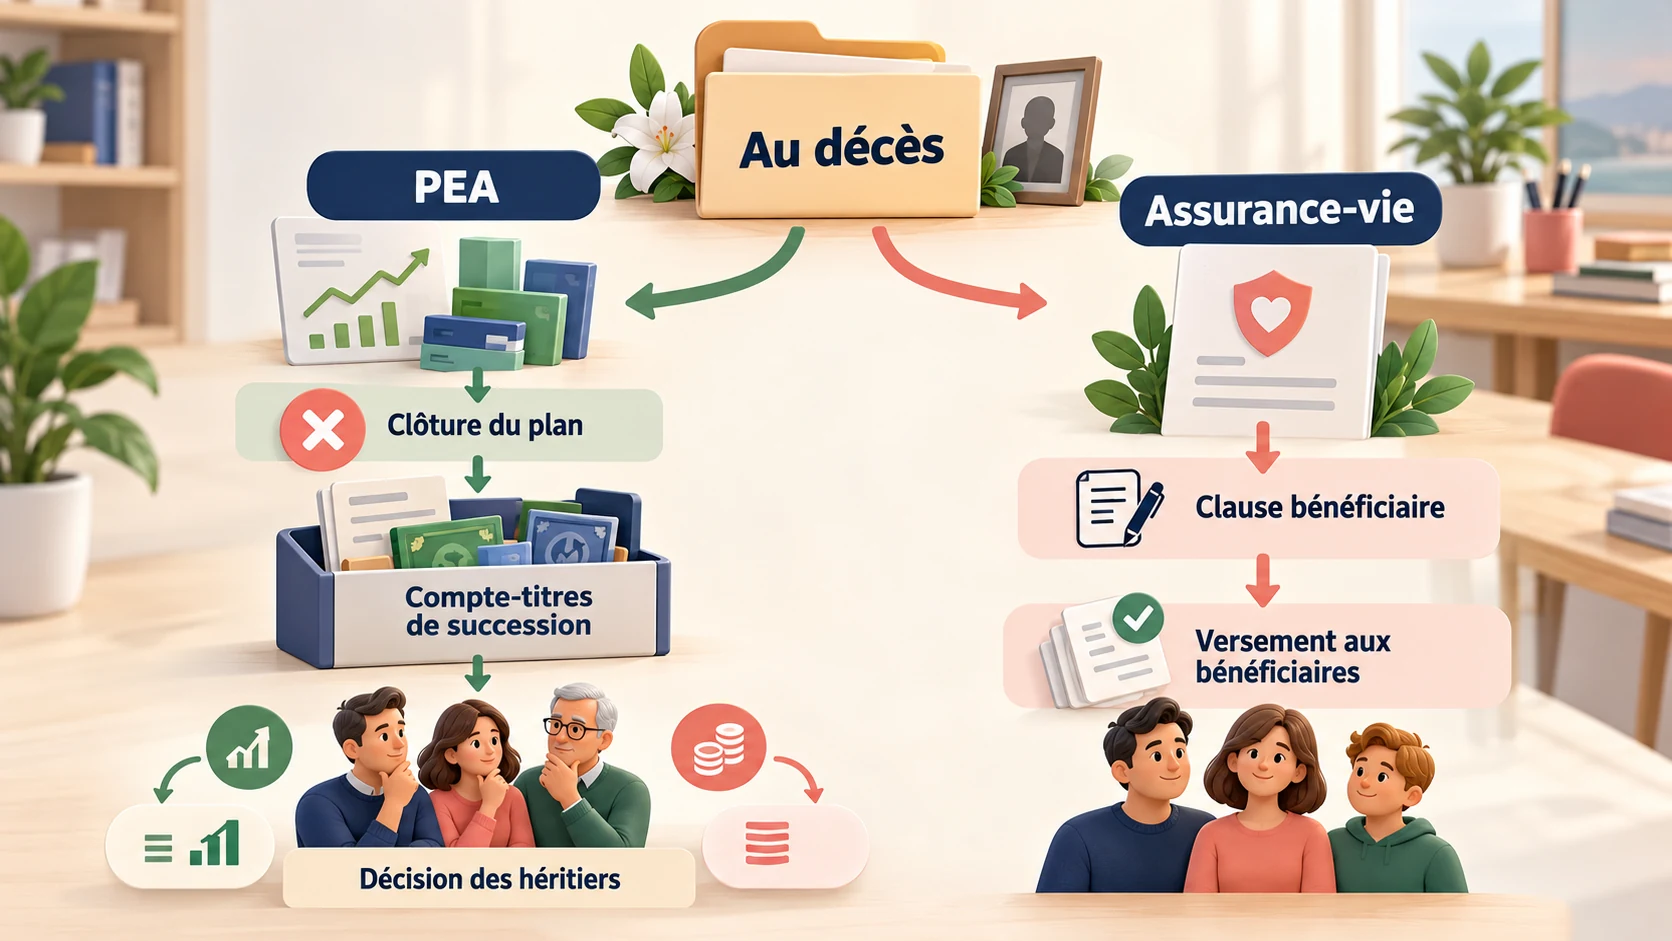
PEA ou assurance-vie : comparaison au décès
| Point comparé | PEA | Assurance-vie |
|---|---|---|
| Sort de l’enveloppe | Clôture automatique au décès. | Dénouement du contrat au profit du bénéficiaire désigné. |
| Sort des actifs | Vente ou transfert possible vers un compte-titres de succession ; décision des héritiers. | Capital ou rente versé par l’assureur après réception du dossier complet. |
| Impôt sur le gain au décès | Gain exonéré d’impôt sur le revenu ; prélèvements sociaux dus. | Le régime dépend notamment des dates du contrat et des versements. |
| Droits de succession | Valeur nette intégrée à la succession et taxée selon le lien de parenté. | Régime propre des articles 990 I ou 757 B lorsque leurs conditions sont réunies. |
| Choix du bénéficiaire | Transmission selon les règles successorales. | Choix dans la clause bénéficiaire, sous réserve des limites légales. |
| Point de vigilance | Coordination des héritiers et variation de la valeur des titres. | Clause à jour, bénéficiaire identifiable et primes non manifestement exagérées. |
La différence essentielle ne tient donc pas à la performance des placements. Elle vient du mécanisme de transmission. Le PEA fait partie du patrimoine successoral ; l’assurance-vie peut attribuer un capital à une personne désignée selon un régime distinct.
Exemple chiffré avec 200 000 € transmis à un enfant
Pour comprendre les ordres de grandeur, supposons qu’un parent transmette 200 000 € à son enfant unique. Aucun don antérieur n’a consommé l’abattement, il n’existe aucun autre actif successoral et aucune autre assurance-vie n’utilise les abattements. Pour le PEA, les 200 000 € correspondent à la valeur nette après les prélèvements sociaux dus à sa clôture. Pour l’assurance-vie, tout le capital relève de l’article 990 I.
| Hypothèse simplifiée | Base après abattement | Fiscalité calculée | Net transmis |
|---|---|---|---|
| Assurance-vie relevant de l’article 990 I | 200 000 € − 152 500 € = 47 500 € | 47 500 € × 20 % = 9 500 € | 190 500 € |
| PEA intégré à la succession d’un enfant | 200 000 € − 100 000 € = 100 000 € | Barème en ligne directe : environ 18 194 € | Environ 181 806 € |
Dans la seconde ligne, les droits sont obtenus en appliquant le barème progressif en ligne directe à 100 000 € : 5 % sur la première tranche, puis 10 %, 15 % et 20 % sur les tranches suivantes. Le résultat arrondi est de 18 194 €.
Cet exemple isole volontairement deux enveloppes. Dans une succession réelle, l’abattement de 100 000 € entre parent et enfant s’applique à l’ensemble des biens transmis par ce parent et tient compte de certaines donations antérieures. Le calcul de l’assurance-vie doit, lui aussi, agréger les contrats relevant du même régime. L’écart obtenu ici ne doit donc pas être repris comme une économie garantie.
Les pièges de la clause bénéficiaire
La clause bénéficiaire détermine qui recevra le capital. La formule standard « mon conjoint, à défaut mes enfants nés ou à naître, vivants ou représentés, à défaut mes héritiers » peut convenir à certaines familles, mais elle ne répond pas à toutes les situations. Un remariage, une séparation, une naissance, un décès ou la présence d’un enfant vulnérable peuvent justifier une nouvelle rédaction.
- Désigner une personne de façon ambiguë. Un nom incomplet ou la seule mention d’un lien devenu incertain peut retarder l’identification du bénéficiaire.
- Oublier les bénéficiaires de second rang. Si le premier bénéficiaire décède ou renonce et qu’aucune solution de remplacement n’est prévue, le résultat peut s’éloigner de ton intention.
- Ignorer la représentation. La mention « vivants ou représentés » peut permettre aux descendants d’un enfant prédécédé de prendre sa place, selon la rédaction choisie.
- Ne jamais mettre la clause à jour. Une clause ancienne reste applicable tant qu’elle n’est pas valablement modifiée.
- Confondre liberté et absence de contrôle. Des primes manifestement exagérées peuvent être contestées ; une rédaction sensible mérite l’avis d’un notaire ou d’un professionnel compétent.
Une clause imparfaite ne provoque pas automatiquement la réintégration du capital dans la succession. Elle peut toutefois créer un doute, un retard ou un litige. L’assureur doit pouvoir identifier les bénéficiaires et les contacter. Informe une personne de confiance de l’existence du contrat, sans nécessairement lui communiquer tous les détails financiers.
Comment combiner PEA et assurance-vie ?
Le PEA sert surtout à investir dans les actions éligibles avec un avantage fiscal après cinq ans. L’assurance-vie permet d’accéder à différents supports, de programmer des rachats et d’organiser la transmission par une clause bénéficiaire. Les frais, les supports disponibles et le risque varient fortement selon les établissements et les contrats.
Il n’existe pas de règle imposant de remplir d’abord le PEA jusqu’à son plafond de versements de 150 000 €. Ce plafond concerne les versements, pas la valeur que le plan peut atteindre. La répartition dépend de ton horizon, de ton besoin de liquidité, des supports recherchés, des frais, de ta tolérance au risque et de tes objectifs de transmission.
Une méthode simple consiste à attribuer une fonction à chaque enveloppe : le PEA pour une poche d’actions à long terme si ce risque te convient, l’assurance-vie pour les supports prévus par le contrat et la désignation des bénéficiaires. Tu peux approfondir leurs différences dans le guide PEA ou assurance-vie pour investir en Bourse.
Les SCPI accessibles dans certaines assurances-vie ne constituent pas une diversification parfaite. Leur capital et leur rendement ne sont pas garantis. La liquidité dépend du fonctionnement du contrat et de l’engagement de l’assureur ; elle ne supprime pas les risques propres à l’immobilier.
Une vidéo pour compléter
Cette vidéo de Meilleurtaux explique pourquoi PEA et assurance-vie répondent à des usages différents. Elle complète la comparaison des enveloppes, mais les règles successorales et fiscales vérifiées dans cet article restent celles des textes officiels cités plus bas.
Questions complémentaires
Peut-on transférer le PEA du défunt au PEA d’un héritier ?
Non. Le décès clôture le plan. Les titres peuvent être conservés sur un compte-titres de succession puis répartis selon les instructions des héritiers, mais ils ne gardent pas l’enveloppe fiscale du PEA du défunt.
Le bénéficiaire doit-il déclarer lui-même l’assurance-vie au notaire ?
Le traitement dépend du contrat, de la date et de l’âge lors des versements. Les primes relevant de l’article 757 B doivent notamment être prises en compte pour les droits de succession. Il est prudent de signaler les contrats au notaire et à l’assureur afin que chacun applique les formalités correspondant au régime concerné.
Comment retrouver une assurance-vie après un décès ?
Toute personne qui pense être bénéficiaire peut saisir l’Agira avec un acte de décès. L’organisme transmet la demande aux assureurs, qui recherchent l’existence d’un contrat et contactent le bénéficiaire lorsque les conditions sont réunies.
Mon verdict
Pour préparer une succession, l’assurance-vie offre une souplesse que le PEA ne possède pas : elle permet de désigner des bénéficiaires et peut appliquer les régimes des articles 990 I ou 757 B. Le PEA reste utile pour investir, mais il est clôturé au décès et sa valeur nette rejoint la succession.
Je ne choisirais donc pas entre les deux sur la seule fiscalité. Je vérifierais d’abord l’objectif de chaque enveloppe, les frais et les supports, puis je relirais la clause bénéficiaire après chaque changement familial important. Pour une famille recomposée, un bénéficiaire vulnérable ou des montants élevés, un notaire peut sécuriser la rédaction et mesurer les effets sur la réserve héréditaire.
Cet article est fourni à titre informatif et ne constitue pas un conseil juridique, fiscal ou financier personnalisé. La fiscalité dépend de la date du contrat, de celle des versements, de l’âge de l’assuré, du bénéficiaire et de l’ensemble de la succession.
Sources utiles
Textes et pages officielles consultés le 20 octobre 2026.
- Article 990 I du Code général des impôts : capitaux décès et abattement de 152 500 €
- Article 757 B du Code général des impôts : primes versées après 70 ans
- BOFiP : assurance-vie et droits de mutation par décès
- Article L132-12 du Code des assurances : capital payable au bénéficiaire
- Article L132-13 du Code des assurances : primes manifestement exagérées
- Article L132-23-1 du Code des assurances : délai de versement
- AMF : clôture du PEA au décès et conservation possible des titres
- Service-Public.fr : fonctionnement et fiscalité du PEA
- Ministère de l’Économie : assurance-vie et transmission
- Agira : rechercher un contrat d’assurance-vie après un décès
