✅ L’essentiel à retenir : épargner avec un petit budget repose sur l’automatisation et le choix des bons supports. Programme un virement de 10 ou 20 € dès ta paye pour bâtir ton fonds d’urgence sans effort. En plaçant tes économies sur un LEP à 2,5 % net, tu protèges ton avenir sereinement. Le défi des 52 semaines transforme à lui seul 1 378 € par an en sécurité concrète.
🎁 Pour épargner plus, commence par voir où part ton argent : télécharge Bankin’ via ce lien
ℹ️ Lien affilié — je touche une commission si tu t’inscris via ce lien, sans coût supplémentaire pour toi.
Sommaire
- Pourquoi épargner quand on gagne peu est ta meilleure sécurité
- 3 étapes simples pour analyser ton budget sans stress
- Comment automatiser ta sécurité financière chaque mois ?
- Astuces concrètes pour réduire tes factures quotidiennes
- Les méthodes ludiques pour booster tes économies
- Où placer ton argent pour le faire fructifier en sécurité ?
- FAQ
Avec un taux de 2,5 % net maintenu jusqu’au 31 janvier 2027 grâce à un coup de pouce de l’État, le Livret d’Épargne Populaire reste le livret réglementé le plus rémunérateur, loin devant le Livret A à 1,7 %.
Pourtant, boucler les fins de mois semble parfois incompatible avec la mise de côté. Nous allons voir ensemble comment épargner quand on gagne peu grâce à des réflexes simples et une organisation automatisée pour bâtir ta sérénité financière.
Pourquoi épargner quand on gagne peu est ta meilleure sécurité
Épargner 10 à 20 € par mois via le Livret d’Épargne Populaire (LEP) à 2,5 % sécurise un fonds d’urgence essentiel. Cette régularité, couplée à la règle 50/30/20, protège contre les imprévus financiers immédiats. Même quelques dizaines d’euros transforment radicalement ta stabilité sur douze mois.
La force insoupçonnée des petites sommes de 10 ou 20 euros
Mettre de côté déclenche un vrai déclic psychologique positif. C’est une victoire éclatante sur la fatalité du quotidien. Sache que 20 euros mensuels représentent 240 euros par an. Tu crées ainsi un début de matelas très concret.
La régularité bat toujours le montant brut déposé. Utilise cet outil pour savoir comment calculer son taux d’épargne et suivre tes progrès. C’est cette habitude simple qui crée ta future richesse.
Ressens la fierté de voir ton solde grimper doucement. Peu importe ton chiffre de départ aujourd’hui. L’important reste de ne jamais sauter un mois pour garder ton rythme.
Changer ton rapport à l’argent par l’éducation financière
Comprendre tes flux monétaires réduit instantanément ton stress. Lis des ressources simples comme Le Cochon Futé. La connaissance est ton premier outil de défense financière efficace.
Dédiabolise enfin la gestion de tes comptes personnels. Regarde tes relevés sans aucune peur. Identifie où part chaque euro chaque semaine. Consulte ce guide sur l’épargne de précaution : par où commencer ? pour poser tes bases.
L’éducation financière n’est pas réservée aux riches, c’est justement quand on a peu qu’elle devient une arme indispensable pour s’en sortir.
3 étapes simples pour analyser ton budget sans stress
Maintenant que tu as compris l’importance de chaque euro, voyons comment reprendre le contrôle technique de tes finances quotidiennes.
Suivre tes dépenses avec des outils numériques
Utilise des applications gratuites comme Bankin’ ou Linxo. La synchronisation bancaire est sécurisée et automatique. Tu vois tes dépenses en temps réel sur ton téléphone portable.
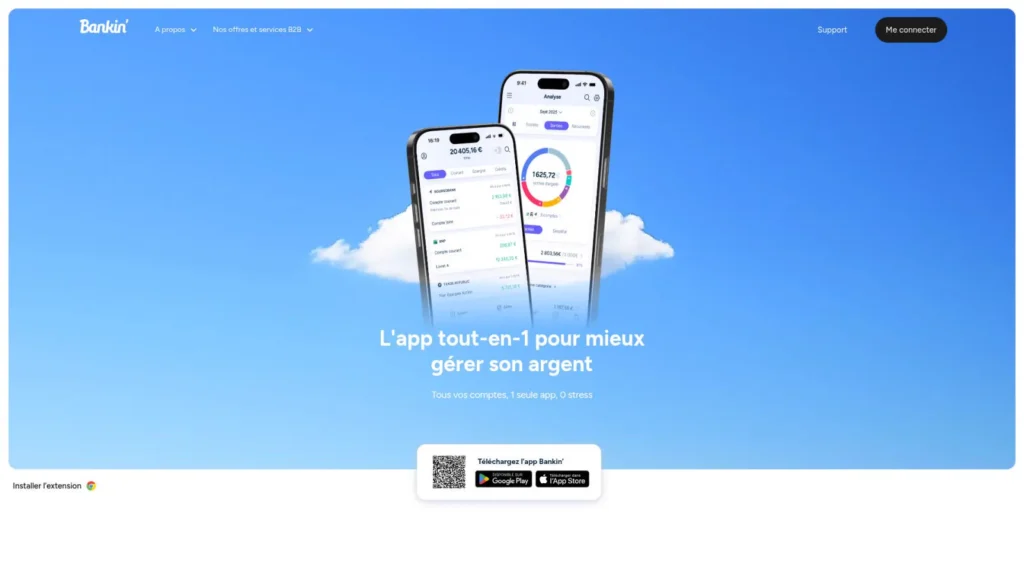
Les graphiques aident à visualiser les fuites d’argent. C’est plus parlant qu’une liste de chiffres. Tu repères vite les excès en alimentation ou en loisirs. Utilise ces outils pour ton budget mensuel.
- Applications mobiles gratuites
- Synchronisation bancaire sécurisée
- Graphiques de répartition des dépenses
Traquer les coûts fixes et les fuites d’argent
Chasse les abonnements fantômes. Une salle de sport où tu ne vas plus coûte cher. Résilie sans attendre pour libérer de l’oxygène dans ton budget.
Distingue tes besoins vitaux de tes envies passagères. Le loyer est fixe, mais le café dehors est une option. Sois radical dans tes prélèvements automatiques inutiles. Ne laisse pas l’argent filer.
Chaque petit prélèvement oublié est une entrave à ta liberté future, fais le tri pour ne garder que l’essentiel.
Appliquer la règle 50/30/20 à ton salaire
Alloue 50 % aux besoins, 30 % aux envies et 20 % à l’épargne. C’est la base de la méthode 50/30/20. Adapte les curseurs si ton revenu est bas.
Astuce pour petit revenu : règle 50/30/20 adaptée aux petits revenus : viser 70 % besoins, 20 % envies, 10 % épargne.
Pour un petit salaire, vise peut-être 70/20/10. L’important est de garder une part pour le plaisir. Sans plaisir, tu ne tiendras pas ton budget sur la durée.
Trouve l’équilibre parfait entre ta sécurité de demain et ton bonheur d’aujourd’hui. C’est une stratégie de long terme. Ta discipline paiera rapidement.
Comment automatiser ta sécurité financière chaque mois ?
Une fois ton budget tracé, le secret pour ne pas craquer réside dans une automatisation rigoureuse de tes virements.
Se payer en premier grâce au virement programmé
Programme un virement le jour de ta paye. N’attends pas la fin du mois pour épargner. Sinon, il ne restera rien sur ton compte courant.
Se payer en premier est une règle d’or. Même 15 euros comptent. C’est un message fort que tu envoies à ton cerveau. Tu es ta propre priorité financière.
Conseil : programmer le virement automatique le 2 ou le 3 du mois, juste après la paye, permet d’éviter de dépenser l’argent destiné à l’épargne.
Cette méthode évite la tentation de dépenser le surplus. C’est invisible et efficace. Consulte ce guide : comment investir quand on débute.
Bâtir ton fonds d’urgence pas à pas
Vise d’abord un palier de 500 euros. Ce petit matelas stoppe la spirale des crédits revolving. C’est ton bouclier contre les pannes de voiture imprévues.
Utilise cet argent uniquement pour les vraies urgences vitales. Les soldes ne sont pas une urgence. Garde ce capital disponible sur un livret sécurisé. C’est la clé de ta sérénité.
- Réparation urgente de véhicule
- Frais de santé imprévus
- Remplacement d’électroménager indispensable
Gérer l’épargne avec des revenus irréguliers
Si tes revenus varient, épargne en pourcentage. Prélève 10 % sur chaque rentrée d’argent. C’est plus souple qu’un montant fixe qui pourrait te mettre en difficulté.
Crée un compte tampon pour lisser tes mois difficiles. Verse le surplus des bons mois dessus. Pioche dedans quand l’activité baisse. C’est une gestion de bon père de famille.
Épargner en pourcentage :
- Adaptation aux revenus réels
- Moins de stress les petits mois
- Effet boost lors des primes
Le montant fixe, à l’inverse :
- Risque de découvert bancaire
- Manque de flexibilité
Anticipe toujours les périodes creuses avec prudence. La flexibilité demande encore plus de rigueur. Ne lâche rien, même pendant les mois compliqués.
🎁 Pour épargner plus, commence par voir où part ton argent : télécharge Bankin’ via ce lien
ℹ️ Lien affilié — je touche une commission si tu t’inscris via ce lien, sans coût supplémentaire pour toi.
Astuces concrètes pour réduire tes factures quotidiennes
L’automatisation protège ton épargne, mais réduire tes sorties d’argent quotidiennes va accélérer considérablement tes résultats.
Négocier tes abonnements et contrats récurrents
Appelle ton assureur pour renégocier ton contrat actuel. Compare les prix de l’énergie sur le web. La concurrence est rude, profites-en pour baisser tes mensualités fixes.
La loi Hamon facilite grandement le changement d’assurance aujourd’hui. Tu peux résilier ton assurance auto ou habitation à tout moment après un an de contrat, sans frais, avec effet un mois après ta demande. Un locataire doit toutefois rester assuré sans interruption. C’est un levier puissant pour alléger tes mensualités. Utilise les comparateurs en ligne.
Ne sois pas trop fidèle aux marques. Ta fidélité te coûte souvent très cher. Change de fournisseur dès qu’une meilleure offre sérieuse apparaît sur le marché.
Acheter malin avec la seconde main et le cashback
Achète tes vêtements sur Vinted ou Leboncoin. La seconde main est écologique et économique. Tu trouves des produits quasi neufs à moitié prix.
Installe une extension de cashback comme iGraal. Récupère un pourcentage sur tes achats internet obligatoires. C’est de l’argent qui revient directement dans ta poche sans effort.
Privilégie le vrac pour tes courses alimentaires. Évite les produits transformés trop chers. Manger de saison réduit drastiquement ton ticket de caisse hebdomadaire.
Éviter les achats impulsifs avec la règle des 3 jours
Attends trois jours avant de valider un panier. Souvent, l’envie disparaît après une nuit de sommeil. C’est une barrière mentale contre le marketing agressif.
Applique la règle du 1 % pour les gros achats. Si l’objet coûte plus de 1 % de ton revenu annuel, réfléchis une semaine. Ne cède pas à l’immédiateté.
Fais toujours une liste de courses stricte. Ne dévie jamais des rayons prévus. C’est le meilleur moyen d’éviter les tentations inutiles en magasin.
Les méthodes ludiques pour booster tes économies
Pour transformer l’effort en plaisir, certaines techniques transforment la gestion budgétaire en un véritable jeu gratifiant.
Utiliser le système des enveloppes physiques ou digitales
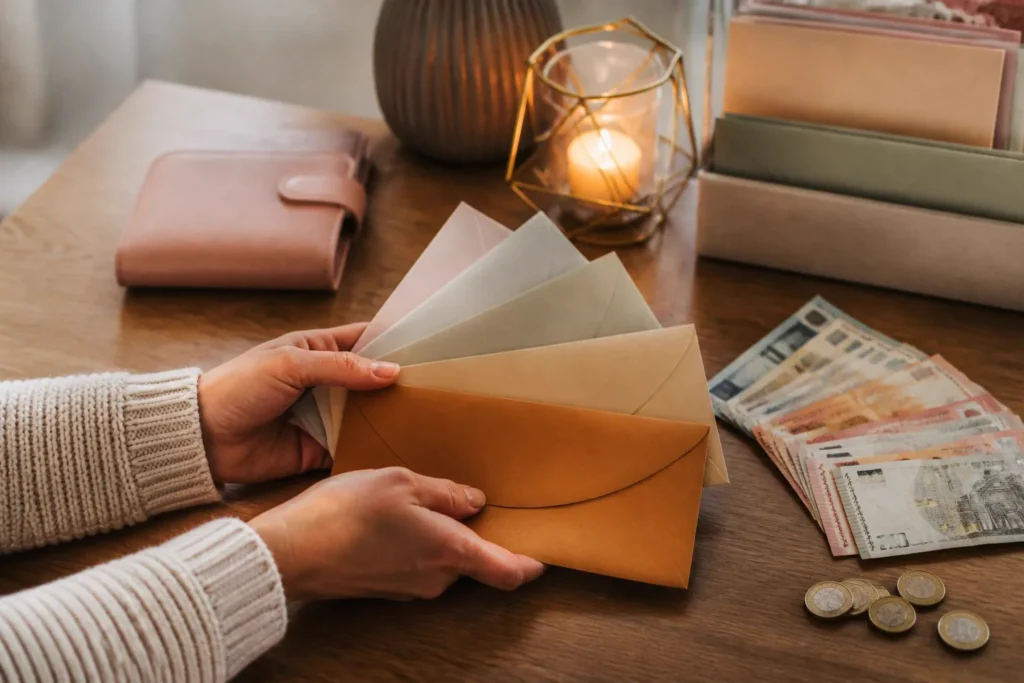
Répartis ton budget en enveloppes de cash. Prévois une enveloppe pour les courses et une autre pour les sorties. Quand l’enveloppe est vide, tu arrêtes simplement de dépenser.
Cette limite visuelle est radicale contre le découvert. Tu reprends conscience de la valeur des billets. Les banques en ligne proposent désormais des enveloppes virtuelles très pratiques pour automatiser cela.
| Catégorie | Méthode Enveloppe | Avantage Principal |
|---|---|---|
| Alimentation | Montant cash | Contrôle visuel |
| Loisirs | Montant cash | Contrôle visuel |
| Transport | Digital | Automatique |
| Santé | Digital | Automatique |
Relever le défi des 52 semaines pour épargner gros
Épargne 1 € la première semaine, puis 2 € la suivante. Continue ainsi chaque semaine jusqu’à atteindre 52 €. C’est une progression douce mais redoutable pour ton capital.
Au bout d’un an, tu récoltes 1 378 €. C’est une somme énorme pour un petit budget. Ce challenge pour épargner booste ta motivation au quotidien.
Exemple de progression : semaine 1 : 1 € | semaine 2 : 2 € … semaine 52 : 52 €. Total épargné en un an : 1 378 €.
La gamification rend l’épargne addictive et amusante. Partage tes progrès avec tes proches. C’est une victoire collective sur tes anciennes mauvaises habitudes de consommation.
Où placer ton argent pour le faire fructifier en sécurité ?
Enfin, une fois tes premières économies accumulées, il est temps de choisir les bons supports pour les protéger.
Choisir les livrets réglementés comme le LEP
Le Livret d’Épargne Populaire est le livret réglementé le plus rémunérateur : 2,5 % net jusqu’au 31 janvier 2027, contre 1,7 % pour le Livret A. Il est réservé aux revenus modestes : vérifie ton éligibilité avec le revenu fiscal de référence inscrit sur ton avis d’imposition (le barème dépend de ta composition de foyer).
L’argent reste disponible à tout moment. C’est le support idéal pour ton fonds d’urgence. Pas d’impôts sur les intérêts perçus. C’est un cadeau fiscal de l’État.
L’essentiel du LEP : taux de 2,5 % net jusqu’au 31 janvier 2027, disponibilité immédiate des fonds, exonération totale d’impôts et de prélèvements sociaux.
Avec un plafond de 10 000 euros, ce livret offre le meilleur rendement sans risque parmi les livrets réglementés. Son taux est révisé deux fois par an, au 1er février et au 1er août.
Comprendre l’effet boule de neige des intérêts composés
Tes intérêts produisent eux-mêmes des intérêts. C’est la magie des intérêts composés. Plus tu commences tôt, plus l’effet est puissant.
La patience est ta meilleure alliée ici. Ne touche pas à ton capital investi. Laisse le temps faire son œuvre sur dix ou vingt ans. C’est ainsi que l’on bâtit sa retraite.
Même de petites sommes deviennent grandes avec le temps. Ne sous-estime jamais la force de la durée. C’est le secret des investisseurs les plus avisés.
L’effet du temps : un capital de 10 000 € à 2 % génère 200 € la première année, puis 204 € la suivante. Sans effort, ton argent travaille pour toi.
En réinvestissant systématiquement tes gains, tu transformes une épargne modeste en un véritable patrimoine grâce à la croissance exponentielle.
Notre avis : en automatisant tes virements dès ta paye et en traquant tes dépenses inutiles, tu reprends enfin le pouvoir sur ton budget. Adopte ces réflexes simples pour bâtir ton bouclier financier et savourer une vraie sérénité.
FAQ
Est-il vraiment possible de mettre de l’argent de côté avec un petit salaire ?
Oui, c’est tout à fait possible et c’est même ta meilleure protection pour l’avenir ! L’astuce est de ne pas viser des sommes astronomiques dès le départ. En mettant de côté seulement 10 ou 20 euros chaque mois, tu commences déjà à bâtir un matelas de sécurité rassurant. C’est la régularité de ton geste qui compte plus que le montant lui-même : 20 euros par mois se transforment en 240 euros à la fin de l’année, une belle victoire pour ta sérénité.
Quelle est la meilleure méthode pour commencer à épargner quand on a peu de revenus ?
La stratégie la plus efficace est de te payer en premier. Dès que tu reçois ta paye, programme un virement automatique vers un livret d’épargne, avant même de régler tes factures. Si tu attends la fin du mois pour voir ce qu’il reste, il y a de fortes chances que tout soit déjà dépensé. En automatisant ce petit virement de 15 ou 30 euros, tu rends ton épargne invisible et tu te protèges contre les tentations quotidiennes.
Comment puis-je réduire mes dépenses pour dégager une capacité d’épargne ?
Prends le temps d’analyser tes prélèvements pour débusquer les « fuites d’argent ». Chasse les abonnements inutilisés, comme cette salle de sport où tu ne vas plus, et n’hésite pas à renégocier tes contrats d’assurance ou de téléphone. Adopter des réflexes simples comme cuisiner maison, acheter en seconde main ou utiliser le cashback te permettra de libérer de l’oxygène dans ton budget sans sacrifier ton bonheur.
Quel est le placement le plus avantageux pour les petits budgets ?
Le Livret d’Épargne Populaire (LEP) est sans aucun doute ton meilleur allié. C’est un produit sécurisé dont le taux, de 2,5 % net jusqu’au 31 janvier 2027, est boosté par l’État pour protéger ton pouvoir d’achat. Ton argent y reste disponible à tout moment en cas de coup dur, et les intérêts que tu gagnes sont totalement exonérés d’impôts. C’est un véritable cadeau fiscal réservé aux revenus modestes pour faire fructifier tes économies en toute confiance.
Comment calculer la part de mon revenu que je devrais épargner ?
Pour suivre tes progrès, tu peux utiliser une formule simple : divise ton montant épargné par ton revenu disponible, puis multiplie par 100 pour obtenir ton taux d’épargne. Par exemple, si tu gagnes 1 200 euros et que tu mets 60 euros de côté, ton taux est de 5 %. L’objectif est de trouver un équilibre qui te convient, en visant idéalement entre 5 et 10 % pour commencer à construire ton bouclier financier sans stress.
🎁 Pour épargner plus, commence par voir où part ton argent : télécharge Bankin’ via ce lien
ℹ️ Lien affilié — je touche une commission si tu t’inscris via ce lien, sans coût supplémentaire pour toi.
Sources utiles
- Service-Public.fr : Livret d’épargne populaire (LEP), conditions et plafonds
- Economie.gouv.fr : Livret d’épargne populaire, comment ça marche ?
- Légifrance : article L113-15-2 du Code des assurances (résiliation après un an)
- Economie.gouv.fr : comment résilier son assurance habitation, auto ou santé
