✅ L’essentiel à retenir
Oui, tu peux commencer à investir en bourse avec un budget de 50 € par mois. Commence par une réserve disponible pour les imprévus et un horizon de long terme. Un ETF diversifié peut constituer une piste, notamment dans un PEA s’il y est éligible. Mais vérifie le prix d’une part, le minimum d’ordre et les frais : 50 € virés ne sont pas automatiquement investis. Ni les versements réguliers ni la durée ne garantissent un gain.
Sommaire
- Avant la bourse, protège ton budget
- Que peut-on acheter avec 50 euros par mois ?
- Du virement à l’achat : le piège du minimum d’ordre
- PEA, compte-titres ou assurance-vie : quelle enveloppe choisir ?
- Frais et fiscalité : ce qui compte avec un petit budget
- Combien peuvent devenir 50 euros par mois ?
- Les risques à comprendre avant le premier achat
- Comment démarrer, étape par étape
- Les erreurs à éviter
- FAQ : investir 50 euros par mois
- Mon verdict
Repères vérifiés le 30 octobre 2026. Cet article présente une méthode générale. La bourse comporte un risque de perte en capital ; les simulations sont hypothétiques et ne constituent pas une promesse de rendement.
Tu n’as pas besoin d’attendre d’avoir des milliers d’euros pour t’intéresser à la bourse. Mettre 50 € de côté chaque mois représente déjà 600 € par an et 6 000 € en dix ans, avant tout gain ou perte.
Le vrai sujet n’est pas seulement de trouver un ETF peu cher. Il faut aussi choisir une enveloppe adaptée, vérifier que ton courtier accepte les petits ordres et comprendre ce qui peut arriver à ton argent.
Voici une méthode pour démarrer avec ce budget, des exemples de frais et des simulations dont les hypothèses sont annoncées. Les règles et les données citées ont été vérifiées le 30 octobre 2026.
Avant la bourse, protège ton budget
Investir régulièrement n’a de sens que si tu peux laisser cet argent exposé aux marchés sans devoir le récupérer à la première facture imprévue. Garde d’abord une épargne de précaution disponible et adaptée à tes dépenses essentielles, à tes charges et à la stabilité de tes revenus.
Les repères exprimés en mois de revenus sont des indications, pas des obligations universelles : les documents de l’AMF évoquent notamment une réserve de deux à six mois de revenus selon la situation. Tu peux commencer par un premier objectif réaliste, puis renforcer cette réserve avant d’augmenter ton investissement. Source : AMF, constituer une épargne de précaution.
Le Livret A conserve son utilité pour cette réserve : son taux est de 1,7 % depuis le 1er août 2026, sans impôt sur les intérêts. Il rémunère l’épargne tout en la laissant disponible ; ce n’est pas le même rôle qu’un placement boursier. Source : communiqué du ministère de l’Économie.
L’inflation peut malgré tout réduire le pouvoir d’achat de l’épargne si son rendement est inférieur à la hausse des prix sur la même période. En France, l’inflation moyenne annuelle a atteint 5,2 % en 2022 puis 4,9 % en 2023. Ce sont des données historiques, pas les chiffres de l’inflation actuelle à comparer directement au taux du livret de 2026. Source : Insee.
Si ton budget est serré, commence par notre guide pour épargner quand on gagne peu. Il est raisonnable de réduire ou de suspendre un investissement lorsque ta situation l’exige.
Que peut-on acheter avec 50 euros par mois ?
Les ETF indiciels sont des fonds cotés qui cherchent à reproduire l’évolution d’un indice. Un ETF suivant un indice large peut répartir l’exposition entre de nombreuses entreprises. Il évite ainsi de faire dépendre tout ton placement d’une seule société, mais il ne supprime pas le risque de marché.
Tous les ETF ne se ressemblent pas : un fonds mondial, un fonds sectoriel et un ETF à effet de levier n’exposent pas aux mêmes risques. Pour débuter, il faut comprendre l’indice suivi, les frais, la réplication et le document d’informations clés, appelé DIC. Source : AMF, comprendre les ETF.
L’ETF n’est pas la seule façon d’investir en bourse : il existe aussi des actions et des fonds gérés activement. Avec un petit budget, la diversification et les coûts méritent simplement une attention particulière. Notre guide ETF pour débutant explique les bases.
Un exemple de part accessible, sans recommandation automatique
L’Amundi PEA Monde (MSCI World) UCITS ETF Acc, identifié par l’ISIN FR001400U5Q4 et le mnémonique DCAM, donne un exemple de part à faible prix unitaire. La fiche de marché consultée affiche un cours de référence de 6,301 € au 22 octobre 2026 à 17 h 55 et des frais annuels de 0,20 %. Ce cours historique n’est pas un prix d’achat garanti aujourd’hui. Source : fiche Borsa Italiana, groupe Euronext.
Le prix d’une part, la valeur liquidative du fonds et le prix réellement exécuté peuvent différer. Avant tout achat, vérifie l’ISIN, le DIC à jour, la disponibilité chez ton courtier et l’éligibilité PEA. Pour comprendre les indices, tu peux comparer MSCI World et S&P 500 en PEA.
Du virement à l’achat : le piège du minimum d’ordre
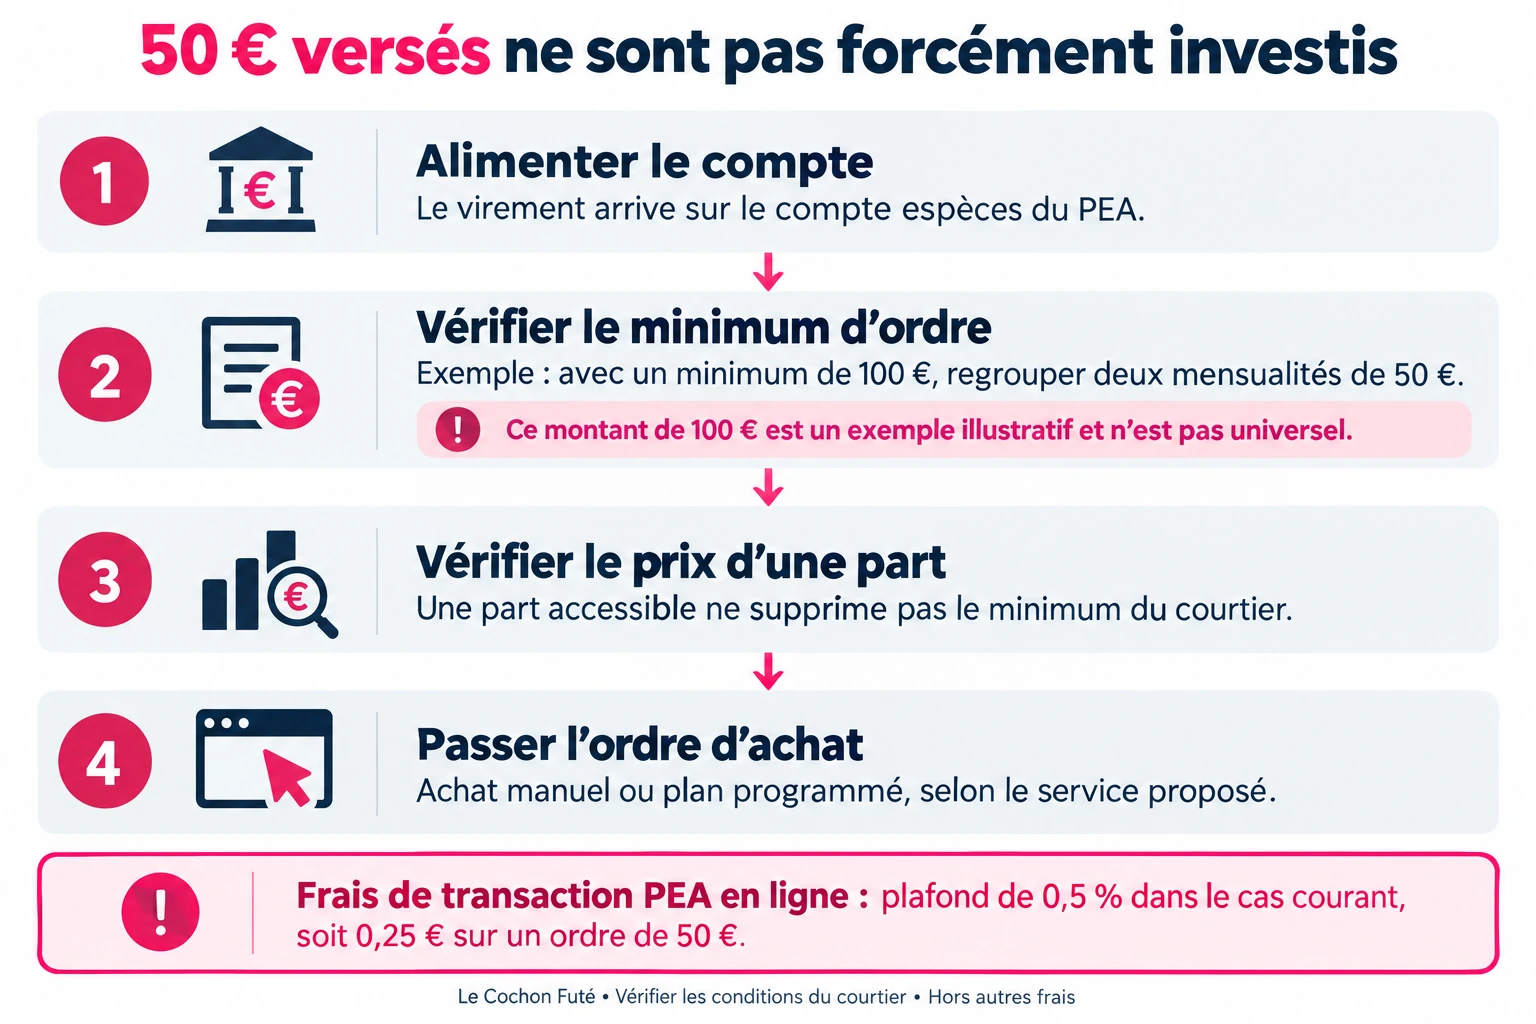
Mettre 50 € sur ton PEA ne signifie pas qu’un ETF est acheté. Le virement arrive sur le compte espèces. Ensuite, il faut passer un ordre ou utiliser un service d’investissement programmé dont tu as vérifié les conditions.
Le prix d’une part n’est qu’une première condition. Le courtier peut imposer un montant minimum par ordre. Par exemple, les conditions tarifaires Bourse Direct applicables au 6 janvier 2026 indiquent un minimum d’achat de 80 € sur PEA, hors frais et taxes éventuelles. Chez ce courtier, une mensualité de 50 € ne suffit donc pas, à elle seule, à passer l’ordre. Source : tarifs officiels Bourse Direct.
Deux mensualités réunies représentent 100 €. Cela peut permettre un achat moins fréquent, à condition de respecter le minimum, de choisir un nombre de parts compatible avec ton solde et de garder les espèces nécessaires aux frais. Acheter tous les deux mois ne fait pas disparaître ton effort d’épargne mensuel.
Certains services permettent des achats programmés ou un investissement fractionné, mais ne suppose pas que les mêmes produits sont disponibles dans toutes les enveloppes. Il faut vérifier la nature de ce que tu détiens, les droits associés, les frais, les transferts et l’éligibilité éventuelle au PEA. Source : AMF, points d’attention sur les fractions d’actions.
PEA, compte-titres ou assurance-vie : quelle enveloppe choisir ?
Le support et l’enveloppe sont deux décisions différentes : l’ETF est le placement, le PEA est le cadre dans lequel tu peux le détenir, s’il y est éligible.
| Critère | PEA bancaire | Compte-titres ordinaire | Assurance-vie en unités de compte |
|---|---|---|---|
| Supports accessibles | Titres et fonds éligibles au PEA | Choix généralement plus large, selon le courtier | Sélection proposée par le contrat |
| Disponibilité | Retrait possible, avec conséquences propres au plan | Vente puis retrait selon les règles du compte | Rachat selon les modalités du contrat |
| Avantage fiscal à connaître | Exonération d’impôt sur le revenu sur les gains après cinq ans, sous les règles du plan | Pas d’exonération liée au délai de cinq ans du PEA | Fiscalité propre à l’assurance-vie, notamment selon l’ancienneté et les versements |
| Frais à comparer | Courtage, éventuels frais de garde ou de gestion, frais du fonds | Courtage, éventuels frais de compte, change et frais du fonds | Frais du contrat et des supports ; entrée et arbitrage selon l’offre |
| Garantie sur un placement actions | Aucune garantie contre les pertes de marché | Aucune garantie contre les pertes de marché | Valeur des unités de compte non garantie |
Le PEA peut être intéressant pour un investissement de long terme en ETF éligible, à condition que les frais et les minima correspondent à ton budget. Il est réservé, dans le cas général, aux personnes majeures domiciliées fiscalement en France. Son délai fiscal de cinq ans court à partir du premier versement : il ne constitue pas une durée au bout de laquelle la bourse serait sans risque. Source : Service Public, fonctionnement du PEA.
Si un support n’est pas éligible au PEA, le compte-titres et certains contrats d’assurance-vie peuvent être des pistes, selon leur offre. L’assurance-vie n’est pas automatiquement la meilleure solution : compare les frais cumulés, la disponibilité et les supports. En unités de compte, le capital n’est pas garanti ; les fonds en euros répondent à des règles de garantie différentes. Le délai légal de versement d’un rachat peut aller jusqu’à deux mois après réception du dossier complet. Source : Service Public, assurance-vie.
Pour approfondir, retrouve le comparatif PEA et assurance-vie.
Frais et fiscalité : ce qui compte avec un petit budget
Les frais d’ordre et les frais du fonds ne se confondent pas
Un coût de 1 € sur un ordre de 50 € représente bien 2 %, mais ce n’est pas le tarif à présenter comme normal pour un petit ordre d’ETF européen dans un PEA. Dans le cas courant soumis au plafonnement, les frais de transaction sont limités à 0,5 % pour un ordre réalisé en ligne, soit 0,25 € sur 50 €. Des exceptions existent, et ce plafond n’annule ni les frais du fonds ni tous les autres coûts. Source : décret du 13 juillet 2021, applicable notamment aux ETF négociés en bourse.
À 0,20 % par an, les frais d’un fonds représentent environ 2 € pour un encours de 1 000 € maintenu sur l’année. Ils sont prélevés dans le fonds et réduisent sa performance. Ce calcul est un ordre de grandeur : l’encours varie et il faut aussi regarder les autres coûts du DIC, l’écart achat-vente et les frais de l’enveloppe. Le tarif du fonds n’est pas forcément la dépense la plus importante.
Avant de choisir un intermédiaire, compare donc minimum d’ordre, courtage, frais récurrents et supports disponibles. Notre avis sur Bourse Direct détaille un exemple de tarification, à confronter à ton rythme d’achat.
PEA : l’avantage porte sur l’impôt sur le revenu
Après cinq ans, les gains du PEA bénéficient de l’exonération d’impôt sur le revenu, sous réserve des règles de fonctionnement. Les prélèvements sociaux restent dus sur la fraction de gains retirée : le taux courant est de 18,6 % en 2026. Ce taux ne s’applique pas à la totalité de tes versements ; des règles historiques peuvent concerner les plans anciens.
Un retrait partiel après cinq ans ne clôture pas le plan et de nouveaux versements restent possibles dans la limite du plafond. Avant cinq ans, un retrait entraîne en principe la clôture, avec des exceptions prévues par les textes. Source : impots.gouv.fr, fiscalité des retraits du PEA.
Combien peuvent devenir 50 euros par mois ?
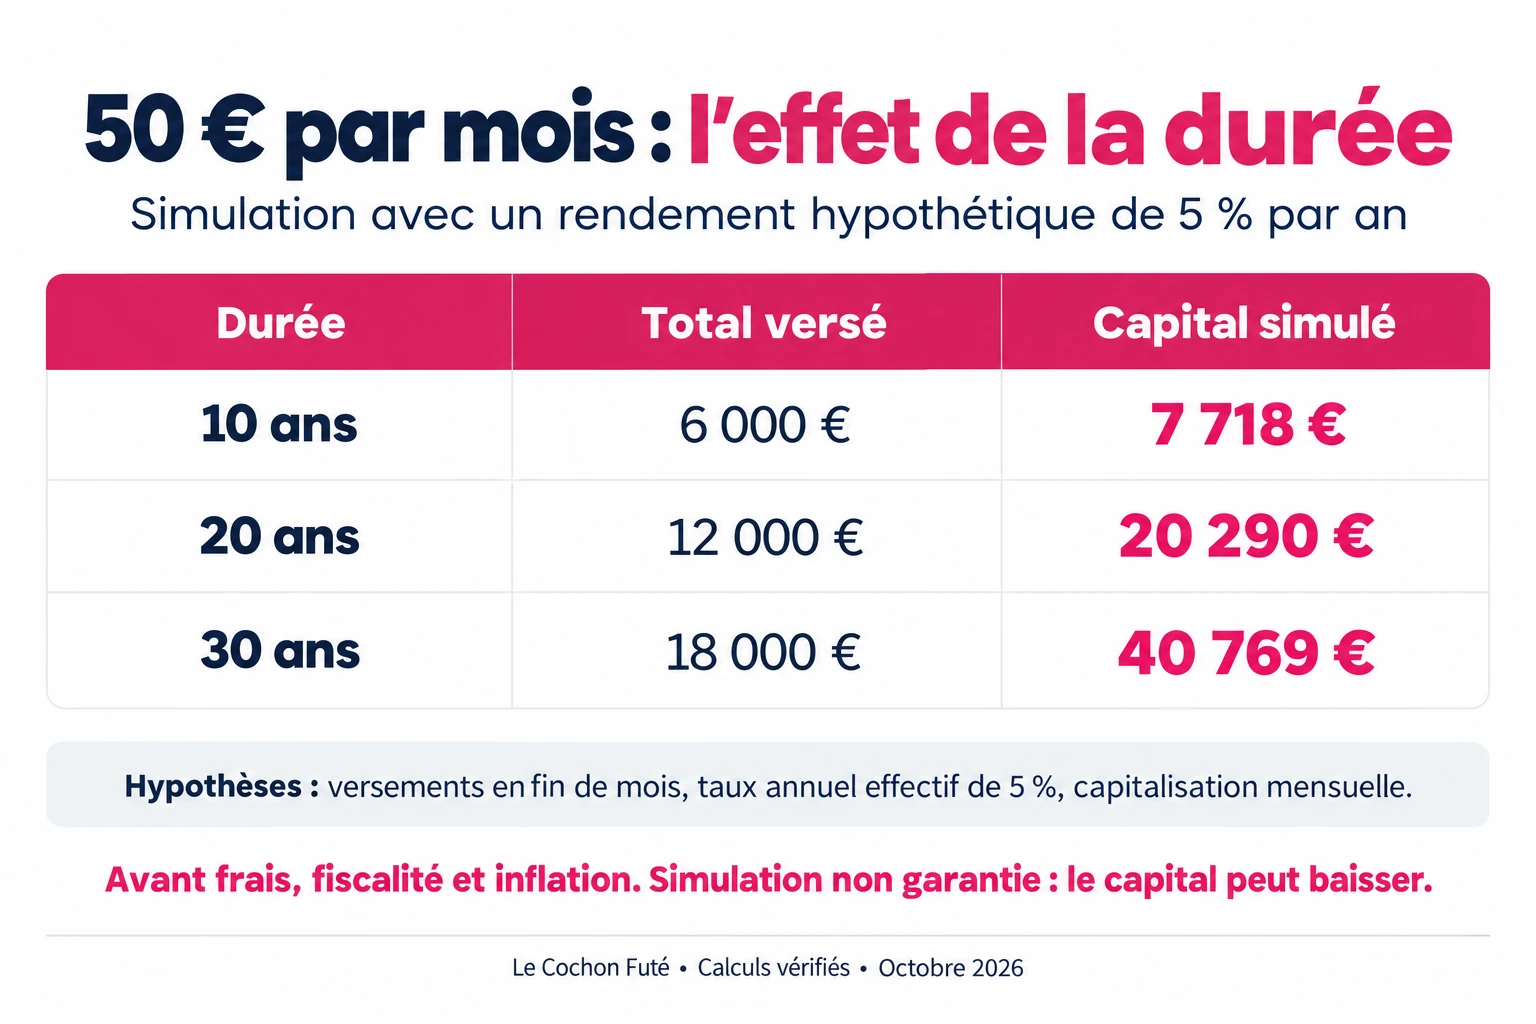
Voici une simulation, pas une prévision de rendement. Elle suppose un capital initial nul, des versements de 50 € en fin de mois et un rendement annuel effectif constant de 5 %, avec capitalisation mensuelle au taux équivalent. Elle ne tient compte ni des frais, ni de la fiscalité, ni de l’inflation.
| Durée | Total versé | Capital simulé à 5 % par an | Gain simulé |
|---|---|---|---|
| 10 ans | 6 000 € | 7 718 € | 1 718 € |
| 20 ans | 12 000 € | 20 290 € | 8 290 € |
| 30 ans | 18 000 € | 40 769 € | 22 769 € |
La formule utilise le taux mensuel équivalent (1,05)^(1/12) − 1. Les montants sont arrondis à l’euro. Sans rendement et sans frais, le capital serait simplement égal aux versements. Avec une mauvaise performance, il peut être inférieur à ce que tu as investi.
Le rendement historique d’un indice dépend de la période, de la devise et des dividendes retenus. Il ne constitue pas un taux promis pour ton placement. Pour comprendre le mécanisme de capitalisation, lis nos exemples d’intérêts composés.
Que change une pause de trois ans ?
Avec la même hypothèse de rendement, après dix ans de versements, laisser le placement investi trois années de plus sans nouvel apport donnerait environ 8 935 €. Continuer à verser 50 € pendant ces trois années donnerait environ 10 869 €.
L’écart de 1 934 € comprend 1 800 € de versements supplémentaires et environ 134 € de rendement supplémentaire. Il ne faut pas confondre effort d’épargne et gains boursiers. Ce scénario à rendement constant n’illustre pas un krach ni la garantie qu’une poursuite des achats serait toujours gagnante.
Si tes revenus baissent ou si ta réserve devient insuffisante, une pause peut être la bonne décision. Pour distinguer investissement régulier et placement d’un capital déjà disponible, consulte notre comparaison DCA et investissement en une fois.
Les risques à comprendre avant le premier achat
La valeur d’un ETF actions peut baisser fortement. La diversification entre entreprises limite certaines concentrations, mais n’empêche pas une baisse générale. Tu peux perdre une partie ou la totalité de ton investissement ; les achats réguliers ne garantissent pas le capital.
Le risque de change dépend de l’exposition du fonds et de sa couverture, pas seulement de la monnaie affichée à côté du cours. Un ETF coté en euros peut rester exposé au dollar. Dans un exemple simplifié non couvert, un placement qui perd 10 % en dollars pendant que le dollar perd 10 % face à l’euro recule de 19 % en euros, avant frais : 0,9 × 0,9 − 1.
Les ETF à effet de levier sont plus complexes : leur objectif est souvent quotidien. Sur plusieurs jours, leur performance n’est pas simplement un multiple de celle de l’indice. Ils ne doivent pas être confondus avec un ETF indiciel classique. Source : AMF, risques des ETF et du levier quotidien.
Enfin, le fonds peut s’écarter de son indice. Les frais, la fiscalité, la méthode de réplication et les opérations du fonds interviennent dans cet écart. La différence de suivi mesure une différence de performance ; l’erreur de suivi mesure la variabilité de cette différence. Source : DWS, questions sur les ETF et le suivi de l’indice.
Comment démarrer, étape par étape
- Vérifie ton budget et ta réserve. Les 50 € doivent rester compatibles avec tes dépenses essentielles et les imprévus.
- Fixe ton horizon et ton objectif. Un placement en actions demande d’accepter des fluctuations, y compris sur plusieurs années ; évite d’y mettre une somme indispensable à une échéance proche.
- Compare les enveloppes et les intermédiaires. Vérifie le minimum d’ordre, les frais, les conditions du service programmé et les supports proposés.
- Lis le DIC du fonds choisi. Contrôle l’ISIN, l’indice, les risques, les frais et l’éligibilité au PEA si c’est l’enveloppe retenue.
- Organise le versement puis l’achat. Un virement automatique facilite la régularité, mais vérifie séparément le passage des ordres. Regroupe les mensualités si nécessaire et conserve les espèces utiles aux frais.
- Réévalue lorsque ta situation change. Ajuste ton rythme au budget et au projet, sans prendre une performance passée pour une promesse.
Si ces termes te sont nouveaux, commence par notre guide pour investir quand on débute.
Les erreurs à éviter
- Acheter sans épargne de précaution. Une vente forcée peut survenir au mauvais moment.
- Confondre virement et investissement. L’argent peut rester sur le compte espèces tant qu’aucun ordre n’est exécuté.
- Regarder uniquement le prix d’une part. Le minimum du courtier et les frais peuvent être les vrais obstacles.
- Croire qu’un ETF est toujours très diversifié. Il faut examiner l’indice et ses concentrations.
- Comparer des simulations sans leurs hypothèses. Taux effectif, fréquence, dates des versements et frais changent le résultat.
- Continuer à investir malgré un budget fragilisé. La régularité est un outil d’organisation, pas une obligation de sacrifier les dépenses nécessaires.
FAQ : investir 50 euros par mois
Dois-je acheter tous les mois si j’épargne 50 € par mois ?
Non. Tu peux épargner chaque mois et acheter moins souvent si le minimum d’ordre l’impose. Vérifie le solde disponible, le nombre de parts et les frais au moment de l’ordre. L’argent non investi reste sur le compte espèces.
Une part à 6 € garantit-elle que je peux passer un ordre de 50 € ?
Non. Le prix d’une part n’annule pas le minimum du courtier. Il faut aussi tenir compte des frais et des quantités disponibles. Vérifie les règles du service précis avant de choisir ton intermédiaire.
Faut-il utiliser des fractions d’ETF ?
Pas nécessairement. Des parts entières à faible prix peuvent suffire si le courtier accepte le montant de ton ordre. Pour une offre fractionnée, vérifie le produit détenu, les conditions de transfert, les frais et sa disponibilité dans l’enveloppe choisie.
Peut-on arrêter les versements d’un PEA ?
Le PEA n’impose pas en lui-même de versements périodiques. Tu peux cesser de l’alimenter ; vérifie toutefois les modalités d’un éventuel service d’investissement programmé. Les titres déjà achetés restent exposés aux marchés.
Le PEA protège-t-il mon capital après cinq ans ?
Non. Cinq ans est un délai fiscal, pas une garantie financière. La valeur de tes titres peut encore baisser après cette date. Un retrait partiel après cinq ans reste possible sans clôture dans le cadre des règles du plan.
Les prélèvements sociaux de 18,6 % portent-ils sur tout mon PEA ?
Dans le cas courant, ils portent sur la fraction de gains comprise dans le retrait, pas sur la totalité de tes apports. Le calcul dépend du plan et des règles applicables, notamment pour les anciens PEA.
Combien de temps faut-il pour atteindre 10 000 € avec 50 € par mois ?
Sans rendement ni frais, il faut 200 mois, soit 16 ans et 8 mois. Dans la simulation à 5 % annuel effectif constant utilisée plus haut, l’objectif est atteint après 147 versements, soit 12 ans et 3 mois, avant frais, impôt et inflation. Ce second délai n’est pas garanti.
Puis-je perdre de l’argent même en investissant régulièrement ?
Oui. Les achats réguliers ne suppriment pas le risque de baisse. Il faut choisir une exposition que tu comprends et un montant que ton budget permet de laisser investi sans garantie de récupération à une date précise.
Mon verdict
50 € par mois peuvent être un point de départ pour investir en bourse. Ce petit montant aide surtout à construire une habitude et à apprendre comment fonctionnent les placements, leurs frais et leurs risques.
Avant de choisir un ETF, vérifie ta réserve, ton horizon et les conditions du courtier. Un placement compréhensible, un ordre compatible avec ton budget et des frais maîtrisés comptent davantage qu’une promesse de rendement. Si ton budget change, tu peux adapter le rythme.
Pour continuer, retrouve nos guides ETF pour débutant et investir quand on débute.
Cet article fournit une information générale et ne constitue pas un conseil en investissement personnalisé. Les placements en actions présentent un risque de perte en capital. Les simulations sont hypothétiques et les performances passées ne préjugent pas des performances futures. Données et règles vérifiées le 30 octobre 2026.
