L’essentiel : la règle 50/30/20 répartit le revenu disponible entre 50 % de besoins, 30 % d’envies et 20 % d’épargne ou de remboursement accéléré des dettes. Elle sert de point de départ, pas de norme. Un loyer élevé, un revenu modeste, des revenus irréguliers ou une dette urgente peuvent rendre ces proportions irréalistes.
La bonne approche : observez d’abord vos dépenses réelles, protégez les besoins essentiels, fixez une épargne tenable, puis ajustez la part consacrée aux envies.
La règle 50/30/20 promet une organisation simple du budget. Pourtant, elle peut vite donner l’impression d’avoir « raté » son budget lorsque le logement dépasse déjà la moitié du salaire ou que les revenus changent chaque mois.
Le problème ne vient pas forcément de votre gestion. Les pourcentages ont été conçus comme un repère général. Ils doivent être adaptés à votre coût du logement, à la composition du foyer, à vos dettes et à la stabilité de vos ressources.
Comment fonctionne la règle 50/30/20 ?
La méthode a été popularisée en 2005 par Elizabeth Warren et Amelia Warren Tyagi dans le livre All Your Worth. Elle répartit le revenu disponible en trois grandes catégories.
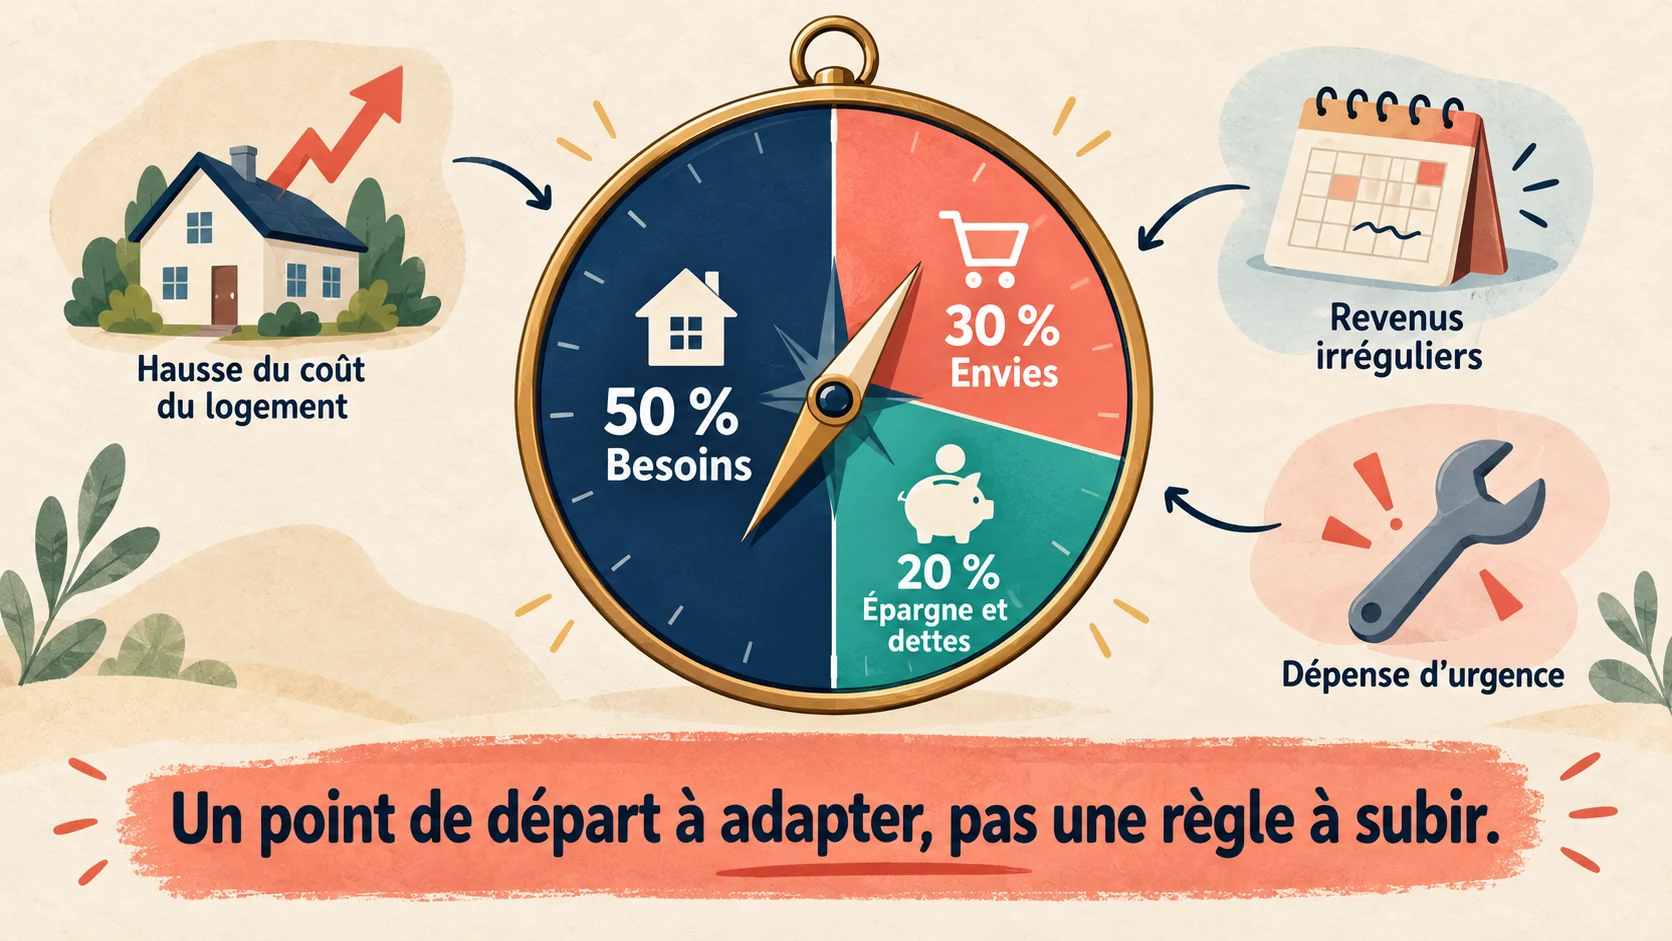
50 % pour les besoins essentiels
Cette catégorie comprend les dépenses indispensables : logement, énergie, alimentation de base, assurances nécessaires, transport pour travailler, soins et mensualités minimales des crédits. Une dépense est un besoin lorsque son absence mettrait votre santé, votre logement, votre travail ou vos obligations en difficulté.
30 % pour les envies
Les envies correspondent aux dépenses que vous pourriez réduire ou reporter : sorties, vacances, restauration, loisirs, achats non nécessaires et abonnements facultatifs. Une dépense peut être partagée entre besoin et envie. Un forfait téléphonique de base peut être essentiel, tandis que son option premium relève plutôt du confort.
20 % pour l’épargne et les dettes
Cette dernière partie sert à construire une épargne de précaution, financer des projets, préparer le long terme et rembourser plus vite les dettes. Les mensualités minimales restent dans les besoins ; les remboursements supplémentaires entrent dans cette troisième catégorie.
Attention au double comptage : une mensualité de crédit ne doit pas être comptée une première fois dans les besoins puis une seconde fois dans l’épargne. Séparez le minimum obligatoire du remboursement supplémentaire.
Exemple avec un revenu net de 1 500 €
Le calcul part du revenu réellement disponible après impôts et prélèvements obligatoires. En France, pour un salarié, on peut généralement commencer par le montant net versé sur le compte après prélèvement à la source, puis ajouter les aides et autres revenus effectivement perçus.
| Catégorie | Pourcentage indicatif | Montant sur 1 500 € |
|---|---|---|
| Besoins | 50 % | 750 € |
| Envies | 30 % | 450 € |
| Épargne et dettes | 20 % | 300 € |
Ces sommes sont des repères, pas des plafonds imposés. Si le loyer, l’énergie et l’alimentation représentent déjà 900 €, les besoins atteignent 60 % du revenu. Il serait trompeur de présenter les 150 € de dépassement comme une faute sans examiner les dépenses et le coût local du logement.
Pour connaître votre situation, calculez aussi votre taux d’épargne réel au lieu de viser immédiatement 20 %.
Pourquoi la règle 50/30/20 ne fonctionne pas pour tout le monde
Le logement peut absorber une grande partie du revenu
Les moyennes nationales montrent pourquoi un ratio unique a ses limites. Selon l’Insee, début 2024, le taux d’effort net consacré au logement atteignait 25,4 % pour les locataires du parc privé, 24 % dans le parc social et 23,3 % pour les propriétaires qui remboursaient leur résidence principale.
Ces chiffres ne sont pas directement la catégorie « besoins » de la règle 50/30/20. Le taux d’effort de l’Insee repose sur une définition statistique précise et ne comprend pas toutes les dépenses essentielles du ménage. Il masque également de grands écarts : certains foyers consacrent beaucoup plus que la moyenne à leur logement.
Une autre publication de l’Insee indique qu’au début de 2024 les ménages consacraient en moyenne 438 € au loyer ou au remboursement d’emprunt, 219 € aux charges incluant l’eau et l’énergie, et 57 € par mois à la taxe foncière. Ces montants concernent l’ensemble du champ étudié et ne doivent pas servir de budget type pour un locataire ou un propriétaire particulier.
Ce que les données prouvent : le statut d’occupation et le niveau de revenu modifient fortement le poids du logement. Elles ne prouvent pas que chacun devrait pouvoir rester sous 50 % pour l’ensemble de ses besoins.
Un revenu modeste rend les pourcentages plus difficiles
Les dépenses essentielles ne baissent pas toujours dans la même proportion que le revenu. L’abonnement d’énergie, l’assurance et une partie de l’alimentation forment un plancher. Il est donc fréquent que les besoins dépassent 50 % lorsque le revenu est faible.
Dans ce cas, épargner 20 % immédiatement peut mettre le compte dans le rouge. Commencez par une somme modeste et régulière, puis augmentez-la lorsque les charges diminuent ou que les revenus progressent. Notre guide explique comment épargner avec un petit revenu sans imposer un pourcentage impossible.
Les priorités peuvent être différentes
Une personne ayant une dette coûteuse peut consacrer davantage que 20 % à son remboursement. À l’inverse, un foyer disposant déjà d’une réserve solide et sans dette urgente peut affecter une part plus importante à un projet ou à ses loisirs. La composition familiale, la santé et la proximité de la retraite changent aussi les priorités.
L’épargne de précaution elle-même n’a pas un montant universel. Le portail public Mes questions d’argent évoque généralement deux à six mois de revenus, souvent trois mois, tout en rappelant que le besoin dépend de chaque situation. Une personne indépendante ou seule avec enfants peut rechercher une réserve plus importante qu’un couple bénéficiant de deux revenus stables.
Comment classer les dépenses qui ne rentrent pas facilement dans les cases
Les dépenses annuelles
Une facture annuelle ne constitue pas un imprévu. Divisez-la par douze et mettez cette somme de côté chaque mois. Une assurance de 600 € par an représente ainsi 50 € par mois. Une facture trimestrielle doit être divisée par trois.
Cette provision peut rester dans la catégorie correspondant à la dépense. L’assurance habitation reste un besoin, même si vous placez chaque mois sa quote-part sur un compte séparé.
Les dépenses mixtes
Une voiture peut être nécessaire pour travailler, tandis qu’un modèle plus coûteux relève en partie de l’envie. De même, l’alimentation de base est essentielle, mais les repas au restaurant sont discrétionnaires. Il est possible de scinder une dépense au lieu de forcer toute la facture dans une seule case.
Les crédits
Classez la mensualité obligatoire parmi les besoins et le remboursement anticipé dans la catégorie « épargne et dettes ». Pour une méthode plus précise où chaque euro reçoit une mission, consultez le budget base zéro.
Que faire lorsque les revenus varient ?
Les indépendants, intérimaires et salariés rémunérés avec des primes ne peuvent pas toujours appliquer les pourcentages au revenu d’un seul mois. Deux approches sont possibles :
- La moyenne mobile : additionnez plusieurs mois représentatifs puis divisez par leur nombre. Avec 1 200 €, 1 500 € et 900 €, la moyenne sur trois mois est de 1 200 €.
- Le revenu prudent : construisez les besoins fixes sur un niveau de revenu bas mais réaliste, puis répartissez les surplus lorsqu’ils arrivent.
Pour une activité indépendante, provisionnez séparément les cotisations et l’impôt avant de considérer le solde comme disponible. Une moyenne trop courte peut être trompeuse en cas de forte saisonnalité ; six à douze mois donnent souvent une vision plus représentative.
Comment adapter la règle 50/30/20 à son budget
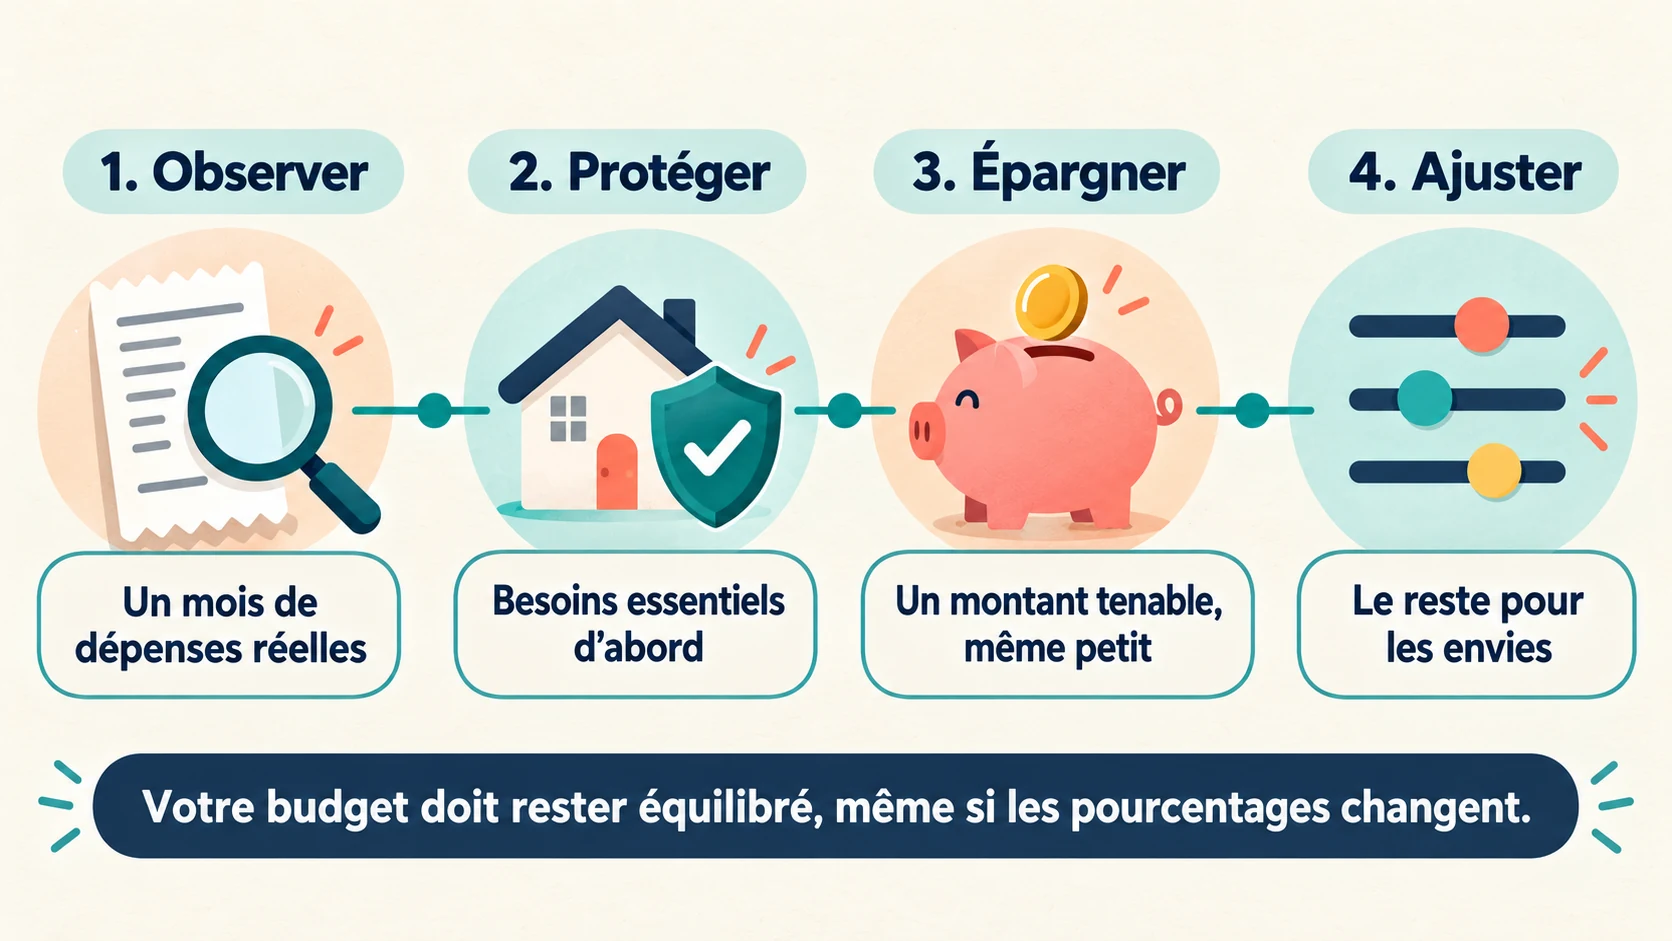
- Observez un mois complet. Relevez toutes les sorties, y compris les paiements annuels mensualisés.
- Protégez les besoins essentiels. Logement, alimentation, santé, transport nécessaire et mensualités obligatoires passent en premier.
- Fixez une épargne tenable. Même un petit virement automatique vaut mieux qu’un objectif de 20 % abandonné au bout de deux mois.
- Ajustez les envies avec le solde. Si le budget reste négatif, cherchez d’abord les charges renégociables et les dépenses discrétionnaires.
Les répartitions 60/20/20 ou 70/20/10 peuvent servir d’illustrations, mais elles ne constituent pas de nouvelles règles universelles. Votre objectif est d’obtenir un budget équilibré et répétable, puis de faire évoluer progressivement l’épargne.
Si vos charges fixes sont trop lourdes, utilisez notre méthode pour réduire le loyer, les assurances et les abonnements. Vous pouvez aussi suivre les catégories avec la méthode des enveloppes.
Quels outils utiliser pour suivre son budget ?
Un tableur, une fiche papier ou une application gratuite suffisent. L’outil le plus efficace est celui que vous mettrez réellement à jour.
Pilote Budget permet de saisir les ressources et les charges pour calculer le reste à vivre. L’application est présentée comme gratuite, confidentielle, anonyme et non connectée au compte bancaire. Pilote Dépenses sert à enregistrer les achats au fil de l’eau et à surveiller le montant encore disponible. Elle est également annoncée comme gratuite et anonyme sur le portail Mes questions d’argent.
Un tableur offre davantage de personnalisation, à condition de conserver une structure simple. Notre guide du budget mensuel aide à choisir les colonnes et la fréquence de suivi.
Notre verdict
La règle 50/30/20 est utile pour comprendre rapidement où part l’argent. Elle devient contre-productive lorsqu’elle fait passer une moyenne théorique avant les contraintes du foyer.
Utilisez-la comme diagnostic : si vos besoins dépassent 50 %, cherchez pourquoi. Si la réponse est un logement cher ou un revenu faible plutôt qu’une dépense évitable, adaptez la répartition. L’objectif n’est pas de réussir trois pourcentages parfaits, mais de payer l’essentiel, éviter le déficit et construire progressivement une marge de sécurité.
Questions fréquentes
Faut-il absolument épargner 20 % de son revenu ?
Non. Les 20 % constituent un repère. Commencez par un montant compatible avec vos besoins et vos dettes, puis augmentez-le progressivement. Une épargne régulière de 5 % peut être plus durable qu’un objectif de 20 % qui crée un découvert.
Quel revenu utiliser pour calculer la règle 50/30/20 ?
Utilisez le revenu réellement disponible après impôts et prélèvements obligatoires, en ajoutant les aides et revenus effectivement reçus. Pour des revenus variables, appuyez-vous sur une moyenne de plusieurs mois ou un montant prudent.
Comment appliquer la méthode en couple ?
Vous pouvez additionner les revenus disponibles du foyer, classer chaque dépense commune une seule fois, puis appliquer les catégories au total. Répartissez ensuite l’effort entre les partenaires selon la méthode choisie par le couple.
Les allocations comptent-elles dans le revenu ?
Oui, lorsqu’elles sont effectivement versées et disponibles pour financer le budget. Une aide attendue mais non reçue ne doit pas financer les dépenses du mois.
Combien faut-il conserver en épargne de précaution ?
Il n’existe pas de montant valable pour tous. Le portail Mes questions d’argent évoque généralement deux à six mois de revenus, souvent trois mois. Adaptez cette réserve à la stabilité de l’emploi, aux personnes à charge et aux risques du foyer.
Ce contenu est informatif. Les exemples et pourcentages ne constituent pas un conseil financier personnalisé. Adaptez votre budget à vos revenus, vos charges et vos obligations.
Sources
- Elizabeth Warren et Amelia Warren Tyagi — All Your Worth
- Insee — taux d’effort en logement selon le statut d’occupation
- Insee — dépenses et taux d’effort en logement en 2024
- Mes questions d’argent — épargne de précaution
- Mes questions d’argent — application Pilote Budget
- Mes questions d’argent — application Pilote Dépenses
