L’essentiel : réduire ses impôts ne signifie pas forcément augmenter immédiatement son pouvoir d’achat. Un crédit d’impôt, une réduction, une déduction ou un placement bloqué n’ont pas le même effet sur votre budget. En 2026, les leviers les plus simples à vérifier sont les crédits d’impôt liés à vos dépenses réelles, les dons, puis le PER si votre tranche marginale et votre horizon de retraite le justifient.
Comment réduire ses impôts légalement tout en augmentant son reste à vivre ? La bonne méthode consiste d’abord à comprendre ce que vous payez, puis à mesurer le coût réel de chaque dispositif. Une économie fiscale de 1 000 € obtenue après une dépense de 3 000 € ne vous enrichit pas de 1 000 € : votre budget a diminué de 2 000 €. Pour poser ce calcul dans l’ensemble de vos dépenses, commencez par construire un budget mensuel réaliste.
Ce guide a été vérifié le 27 octobre 2026 à partir de sources officielles. Il présente les règles applicables à la déclaration 2026 des revenus de 2025 et les principaux dispositifs encore ouverts en 2026.
Comprendre le barème et votre tranche marginale
L’impôt sur le revenu est progressif : tout votre revenu n’est pas taxé au taux de votre tranche la plus élevée. Pour l’imposition en 2026 des revenus de 2025, le barème par part est le suivant.
| Fraction du revenu imposable par part | Taux |
|---|---|
| Jusqu’à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Votre tranche marginale d’imposition, ou TMI, est le taux appliqué à la partie la plus haute de votre revenu imposable. Elle donne un ordre de grandeur du gain procuré par une déduction, à condition que la somme déduite reste dans cette tranche.
Exemple : si vous êtes dans la tranche à 30 % et déduisez 1 000 €, l’économie peut approcher 300 €. Elle peut être inférieure si la déduction vous fait descendre dans la tranche à 11 % ou si d’autres mécanismes modifient le calcul.
Le quotient familial divise le revenu imposable du foyer par son nombre de parts, puis le barème est appliqué au résultat. L’avantage procuré par les demi-parts supplémentaires est plafonné. Pour 2026, le plafond général est de 1 807 € par demi-part et de 904 € par quart de part. Pour un parent isolé, l’avantage maximal lié à la première part supplémentaire peut atteindre 4 262 €. Certaines situations de handicap ouvrent droit à une réduction complémentaire : il ne faut donc pas présenter 3 608 € comme un plafond général unique.
Un couple marié avec deux enfants dispose en principe de trois parts. Avec 60 000 € de revenu net imposable, le quotient est de 20 000 €. Le calcul brut donne environ 924 € par part, soit 2 772 € avant décote, réductions et crédits. En appliquant la formule de la décote 2026 pour un couple, la décote approche 229 €, pour un impôt d’environ 2 543 € avant les autres avantages. Il s’agit d’une illustration : votre déclaration peut comporter d’autres revenus, charges ou plafonnements.
Déduction, réduction et crédit d’impôt : trois effets différents
| Mécanisme | Effet | Si l’avantage dépasse l’impôt | Exemple |
|---|---|---|---|
| Déduction | Diminue le revenu imposable | Pas de remboursement direct | Versement déductible sur un PER |
| Réduction d’impôt | Diminue l’impôt calculé | Le surplus est généralement perdu, sauf règle de report propre au dispositif | Don à une association |
| Crédit d’impôt | Diminue l’impôt | Le surplus peut être remboursé | Emploi d’un salarié à domicile |
Cette distinction est essentielle. Une réduction de 1 000 € ne signifie pas que la dépense vous a coûté zéro. Pour mesurer l’intérêt de l’opération, il faut comparer la dépense ou l’épargne engagée, l’économie fiscale réellement utilisable, les frais, le risque et la durée de blocage.
Calculer le vrai effet sur votre reste à vivre
Le reste à vivre correspond à l’argent disponible après vos dépenses contraintes et vos efforts d’épargne. Pour chaque dispositif, calculez :
Effet net sur votre budget = économie fiscale encaissée − dépense non récupérable − frais.
Un placement doit être traité différemment d’une dépense : l’argent reste à votre nom, mais il peut être bloqué et exposé à un risque. Par exemple, verser 1 000 € sur un PER avec une économie fiscale estimée à 300 € représente un effort budgétaire net de 700 € après impôt, soit environ 58 € par mois. Les 1 000 € restent investis pour la retraite ; les 300 € ne constituent donc pas un rendement garanti du placement.
Avant toute opération, faites trois simulations : sans dispositif, avec dispositif, puis avec une hypothèse prudente de frais et de rendement. Le simulateur officiel de l’administration fiscale reste la meilleure base pour valider le montant d’impôt.
PER : quand la déduction est réellement utile
Les versements volontaires effectués sur un plan d’épargne retraite individuel peuvent être déduits du revenu imposable dans la limite de votre plafond personnel indiqué sur l’avis d’impôt. La déduction est une option : il peut être préférable de ne pas la choisir si votre TMI est faible ou si la fiscalité future de la sortie risque d’effacer l’avantage. Notre analyse consacrée au PER quand on est encore jeune détaille l’importance de l’horizon de placement et de la tranche d’imposition.
Depuis 2026, les versements réalisés après 70 ans ne sont plus déductibles. Les plafonds non utilisés sont désormais reportables pendant cinq ans, mais les plafonds acquis en 2024 et 2025 restent soumis à leur ancienne durée de report de trois ans. Les règles transitoires doivent donc être lues sur votre avis d’impôt.
À la sortie, l’imposition dépend du choix fait à l’entrée, du mode de sortie en capital ou en rente, et de la part correspondant aux gains. Dire que la déduction est simplement « remboursée » à la retraite serait trop simplificateur. Comparez votre TMI actuelle, votre TMI estimée à la retraite, les frais du contrat et votre besoin de liquidité.
Dons et emploi à domicile : les mécanismes les plus lisibles
Les dons
Les dons à des organismes d’intérêt général ouvrent généralement droit à une réduction de 66 % du montant versé, dans la limite de 20 % du revenu imposable. Pour les organismes qui aident les personnes en difficulté, le taux est de 75 % jusqu’à 1 000 € de dons ; la fraction dépassant ce plafond relève en principe du taux de 66 %, toujours dans la limite globale applicable.
Un don de 300 € donnant droit à 66 % de réduction réduit l’impôt de 198 € et conserve un coût net de 102 €. Le don doit d’abord correspondre à votre volonté de soutenir une cause : la réduction ne crée pas un gain financier.
L’emploi d’un salarié à domicile
Les services à la personne éligibles ouvrent droit à un crédit d’impôt égal à 50 % des dépenses supportées, après déduction des aides reçues. Le plafond général de dépenses est de 12 000 € par an, avec des majorations possibles selon la composition du foyer ou la première année d’emploi direct. Il peut atteindre 20 000 € dans certaines situations de handicap ou de dépendance.
Le crédit d’impôt est remboursable : il peut donc profiter même à un foyer non imposable. Vérifiez toutefois les sous-plafonds propres à certaines prestations et conservez factures et attestations.
Immobilier : les dispositifs à connaître en 2026
Un avantage fiscal ne compense ni un mauvais emplacement, ni un prix d’achat excessif, ni une vacance locative. Calculez d’abord la rentabilité nette de charges et d’impôt, puis considérez l’avantage fiscal.
| Dispositif | Principe en 2026 | Points de vigilance |
|---|---|---|
| Denormandie | Réduction de 12 %, 18 % ou 21 % pour une location de 6, 9 ou 12 ans, sous conditions ; travaux représentant au moins 25 % de l’opération | Communes éligibles, plafonds de loyers et ressources, base limitée à 300 000 € et 5 500 €/m² ; dispositif ouvert jusqu’au 31 décembre 2027 |
| Loc’Avantages | Réduction d’impôt en contrepartie d’un loyer plafonné et d’une convention avec l’Anah | Taux variable selon Loc1, Loc2 ou Loc3 et l’intermédiation locative ; vérifier le simulateur officiel |
| Relance logement | Amortissement déductible des revenus fonciers pour certains logements collectifs neufs ou anciens avec au moins 30 % de travaux, acquis du 21 février 2026 au 31 décembre 2028 | Location nue pendant neuf ans, résidence principale, plafonds et exclusions familiales ; jusqu’à 12 000 € d’amortissement annuel et 10 700 € imputables sur le revenu global sous conditions |
Le dispositif Relance logement n’est pas une réduction d’impôt forfaitaire. Son avantage provient d’une déduction d’amortissement qui réduit les revenus fonciers imposables. Son effet dépend donc de votre situation locative et fiscale.
Assurance-vie : utile, mais pas pour réduire immédiatement l’impôt
Les versements sur une assurance-vie ne sont pas déductibles du revenu imposable. Son intérêt fiscal apparaît lors d’un rachat, car seule la part de gains comprise dans le retrait est imposable.
Après huit ans, les gains retirés bénéficient d’un abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Pour les primes versées depuis le 27 septembre 2017, le taux de 7,5 % peut s’appliquer à la fraction de gains correspondant aux primes n’excédant pas 150 000 €, tandis que la fraction au-delà peut relever du taux de 12,8 %. Les prélèvements sociaux au taux en vigueur s’ajoutent. Les versements plus anciens conservent leurs propres règles.
L’assurance-vie sert donc surtout à organiser une épargne disponible à moyen ou long terme et à piloter les retraits. Elle ne remplace pas un crédit d’impôt ou une déduction de l’année. Si vous découvrez ce placement, consultez d’abord notre guide de l’assurance-vie pour débutants. Pour préparer la transmission, les règles sont expliquées séparément dans notre dossier sur la succession de l’assurance-vie et du PEA.
Une méthode en cinq étapes avant d’agir
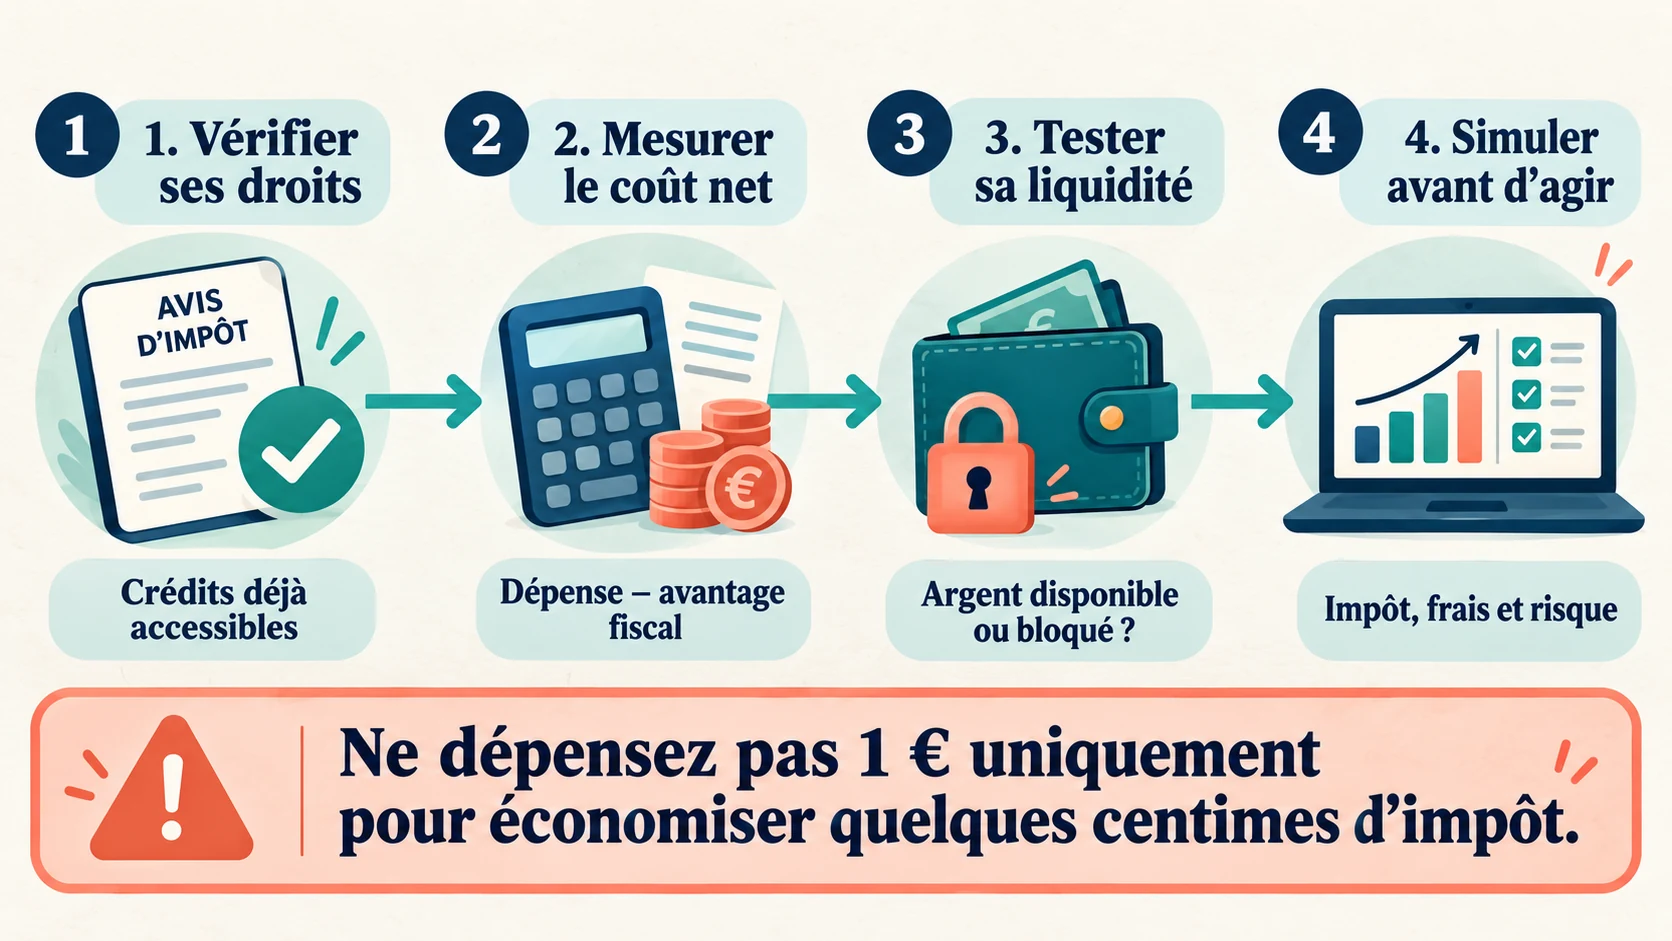
- Reprenez votre dernier avis d’impôt. Relevez le revenu net imposable, le nombre de parts, le plafond d’épargne retraite et le montant d’impôt.
- Vérifiez les dépenses déjà réalisées. Emploi à domicile, frais de garde et dons peuvent ouvrir des droits sans créer une dépense artificielle.
- Estimez votre TMI. Elle permet d’évaluer une déduction, mais le calcul final doit être simulé.
- Calculez le coût net. Intégrez la dépense, l’économie d’impôt, les frais, le risque et la durée d’immobilisation. Avant de bloquer de l’argent, constituez une épargne de précaution adaptée.
- Contrôlez l’éligibilité sur une source officielle. Les plafonds, périodes et conditions évoluent.
Pour la déclaration 2026, les échéances de déclaration en ligne étaient fixées au 21 mai, au 28 mai ou au 4 juin selon le département. Après réception de l’avis, le service de correction en ligne est ouvert du 29 juillet au 30 novembre 2026 pour les déclarations éligibles. Certaines informations exigent toutefois une messagerie sécurisée ou une réclamation.
À propos du revenu fiscal de référence : il ne remplace pas le revenu net imposable utilisé pour appliquer le barème progressif. Il sert néanmoins à déterminer l’accès à de nombreux dispositifs fiscaux ou sociaux et à certaines contributions.
Questions fréquentes
Quelle est la meilleure façon de réduire ses impôts en 2026 ?
Commencez par réclamer les crédits et réductions correspondant à des dépenses utiles déjà prévues. Examinez ensuite le PER si votre TMI est élevée et si le blocage jusqu’à la retraite convient à votre situation. Un investissement immobilier ne doit être choisi qu’après une analyse économique indépendante de l’avantage fiscal.
Une déduction de 1 000 € fait-elle économiser 1 000 € d’impôt ?
Non. Elle retire 1 000 € de votre revenu imposable. Si cette somme se situe entièrement dans la tranche à 30 %, l’économie approche 300 €. Le résultat dépend du barème et de votre situation.
Peut-on récupérer une réduction d’impôt non utilisée ?
En règle générale, une réduction ne donne pas lieu à remboursement, contrairement à un crédit d’impôt. Certains dispositifs prévoient toutefois un report. Il faut vérifier la règle propre à chaque avantage.
Le PER augmente-t-il immédiatement le reste à vivre ?
Pas nécessairement. Il réduit éventuellement l’impôt, mais le versement immobilise une somme pour la retraite, sauf cas de déblocage anticipé. Il améliore votre patrimoine retraite plus qu’il n’augmente vos liquidités immédiates.
Peut-on corriger une déclaration déjà envoyée ?
Oui. Avant la date limite, vous pouvez généralement modifier la déclaration en ligne. Après l’avis d’impôt, le service de correction 2026 est ouvert du 29 juillet au 30 novembre pour les éléments éligibles ; les autres corrections passent par la messagerie sécurisée ou une réclamation.
Verdict : privilégier les économies certaines et utiles
La meilleure optimisation fiscale commence rarement par l’achat d’un produit. Vérifiez d’abord vos droits existants, utilisez les crédits d’impôt liés à de vraies dépenses, puis comparez le PER et l’investissement immobilier avec vos objectifs de long terme.
Pour protéger votre reste à vivre, retenez une règle simple : ne dépensez jamais 1 € uniquement pour économiser quelques centimes d’impôt. Le bon dispositif est celui qui reste pertinent même sans son avantage fiscal.
Ce contenu est fourni à titre informatif et ne constitue pas un conseil fiscal personnalisé. Les règles peuvent évoluer. Pour une décision importante, vérifiez votre situation sur impots.gouv.fr ou auprès d’un professionnel qualifié.
Sources officielles
- Ministère de l’Économie — barème et calcul de l’impôt 2026
- BOFiP — plafonnement du quotient familial
- Ministère de l’Économie — fonctionnement du PER individuel
- Service-Public.fr — réductions d’impôt pour dons
- Service-Public.fr — crédit d’impôt pour emploi à domicile
- Service-Public.fr — dispositif Denormandie
- Service-Public.fr — simulateur Loc’Avantages
- Ministère de l’Économie — Relance logement
- impots.gouv.fr — fiscalité des revenus mobiliers et de l’assurance-vie
- impots.gouv.fr — corriger sa déclaration
- Ministère de l’Économie — calendrier de la déclaration 2026
