✅ L’essentiel à retenir : pour recevoir des dividendes dans un PEA, mon choix principal est le Xtrackers Euro Stoxx Quality Dividend UCITS ETF 1D (ISIN LU0292095535) : frais de 0,30 %, réplication physique, 50 valeurs ciblées par des critères de qualité et des distributions observées quatre fois par an. Le SPDR Euro Dividend Aristocrats privilégie davantage la régularité historique, tandis que l’iShares Select Dividend 30 est beaucoup plus concentré. Le rendement n’est jamais garanti et doit toujours être comparé à la performance totale. Mon verdict : voir plus bas.
📈 Tu cherches un courtier pour investir en ETF dans ton PEA ? Découvre l’offre XTB
ℹ️ Lien affilié — je touche une commission si tu ouvres un compte via ce lien, sans coût supplémentaire pour toi.
Sommaire
- Ma sélection d’ETF distribuants pour le PEA
- Xtrackers Quality Dividend : mon premier choix
- SPDR Dividend Aristocrats : pour la stabilité
- iShares Select Dividend 30 : le plus concentré
- Comment choisir sans courir après le rendement
- Fiscalité des dividendes dans le PEA
- Combien peux-tu réellement recevoir ?
- Les erreurs à éviter
- FAQ
- Mon verdict
Recevoir régulièrement des dividendes dans son PEA est séduisant : l’ETF regroupe plusieurs entreprises, les versements arrivent sur le compte espèces et tu évites de sélectionner toi-même chaque action. Mais une distribution élevée ne rend pas automatiquement un ETF plus rentable. Le dividende sort de la valeur du fonds au moment de son détachement et peut diminuer d’une année à l’autre.
J’ai donc limité cette comparaison aux parts distribuantes dont l’éligibilité au PEA est confirmée dans une documentation officielle actuelle. Je regarde les frais, l’encours, la méthode de l’indice, le nombre de valeurs, les secteurs dominants et la fréquence des distributions. Les chiffres ont été vérifiés le 25 octobre 2026 sur les sites de DWS Xtrackers, State Street, BlackRock-iShares, de l’AMF et de l’administration fiscale.
À garder en tête : aucun ETF distribuant ne garantit un montant de dividende. Un rendement calculé sur les douze derniers mois décrit le passé ; ce n’est ni un taux fixe ni une promesse pour l’année suivante.
Ma sélection d’ETF distribuants pour le PEA
| ETF distribuant | ISIN | Frais annuels | Distribution | Point distinctif |
|---|---|---|---|---|
| Xtrackers Euro Stoxx Quality Dividend 1D | LU0292095535 | 0,30 % | Versements observés quatre fois par an | 50 valeurs, filtres de qualité, dividende et faible volatilité |
| State Street SPDR S&P Euro Dividend Aristocrats | IE00B5M1WJ87 | 0,30 % | Semestrielle | 40 sociétés aux dividendes maintenus ou augmentés pendant au moins 10 ans |
| iShares EURO STOXX Select Dividend 30 | DE0002635281 | 0,31 % | Jusqu’à quatre fois par an | 30 valeurs à haut rendement, mais forte concentration financière |
Ces trois ETF investissent dans la zone euro. Ils ne remplacent pas forcément un ETF très large utilisé comme cœur de portefeuille : une stratégie de dividendes favorise souvent des entreprises matures, notamment la finance, l’énergie ou les services aux collectivités, et laisse moins de place aux secteurs de croissance.
Je ne retiens pas le Vanguard FTSE Developed Europe cité dans certaines vidéos. Il suit plus de 500 grandes et moyennes entreprises européennes sans sélectionner spécifiquement les dividendes élevés, et la page officielle consultée ne confirme pas son éligibilité au PEA. L’iShares Core EURO STOXX 50 est lui aussi un indice généraliste, pas un véritable ETF de stratégie dividende.
Xtrackers Euro Stoxx Quality Dividend : mon premier choix
Le Xtrackers Euro Stoxx Quality Dividend UCITS ETF 1D porte le code ISIN LU0292095535. Au 20 octobre 2026, DWS indiquait environ 752,8 millions d’euros d’encours, des frais annuels de 0,30 %, une réplication physique intégrale et une distribution des revenus.
Son indice sélectionne 50 grandes entreprises de la zone euro à partir de trois idées : la qualité financière, le rendement du dividende et une volatilité relativement faible. La pondération maximale d’une valeur est limitée à 4 %, avec au plus 15 entreprises par industrie. Cela ne supprime pas les risques sectoriels, mais la construction est plus élaborée qu’une simple sélection des rendements les plus élevés.
Pourquoi je le place en tête
- L’éligibilité au PEA est écrite dans le prospectus. Le fonds s’engage à maintenir au moins 75 % d’actifs éligibles.
- Les distributions sont fréquentes. Les annonces officielles de DWS montrent des détachements répartis sur février, mai, août et novembre.
- La sélection ne repose pas uniquement sur le rendement. Elle ajoute des critères de qualité et de volatilité.
- L’encours est conséquent. Il ne garantit pas la performance, mais réduit le risque de voir un petit fonds devenir rapidement non rentable pour la société de gestion.
La limite historique à connaître
Le fonds a changé d’indice le 16 mars 2018. Avant cette date, il suivait l’EURO STOXX Select Dividend 30 ; depuis, il suit l’Euro Stoxx Quality Dividend 50. Comparer sa performance depuis 2016 comme s’il avait toujours appliqué la stratégie actuelle mélange donc deux méthodes différentes. DWS remet d’ailleurs à zéro certains calculs de suivi à la date du changement.
Je préfère retenir ses caractéristiques actuelles plutôt qu’un rendement ponctuel. Un taux de distribution de 4,33 %, par exemple, dépend du cours utilisé et des versements des douze derniers mois. Il peut évoluer à la hausse comme à la baisse.
SPDR Euro Dividend Aristocrats : pour la stabilité des distributions
Le State Street SPDR S&P Euro Dividend Aristocrats UCITS ETF (Dist), ISIN IE00B5M1WJ87 et ticker Euronext Paris EUDV, est officiellement éligible au PEA. State Street affichait environ 1,83 milliard d’euros d’encours le 23 octobre 2026, des frais de 0,30 %, une réplication physique et une distribution semestrielle.
Son indice rassemble 40 sociétés de la zone euro ayant maintenu ou augmenté leur dividende pendant au moins dix années consécutives. La nuance est importante : « maintenu ou augmenté » ne signifie pas que chaque entreprise relève son dividende tous les ans.
C’est l’alternative que je privilégierais si tu accordes plus d’importance à l’historique de distribution et à la taille du fonds qu’à la fréquence des paiements. En contrepartie, deux distributions par an produisent un revenu moins régulier que les versements observés chez Xtrackers.
iShares Select Dividend 30 : des distributions fréquentes, mais une forte concentration
L’iShares EURO STOXX Select Dividend 30 UCITS ETF (DE), ISIN DE0002635281, est éligible au PEA selon la documentation française de BlackRock. Il facture 0,31 % par an, reproduit physiquement un indice de 30 entreprises et peut distribuer jusqu’à quatre fois par an.
Son principal défaut est visible dans sa composition : au 5 octobre 2026, les valeurs financières représentaient environ 53,6 % du portefeuille. Tu achètes donc bien plusieurs entreprises, mais tu dépends fortement de la santé des banques et des assurances.
Cet ETF peut convenir à l’investisseur qui accepte cette concentration pour rechercher un revenu distribué. Je ne le choisirais pas uniquement parce qu’un comparateur affiche le rendement historique le plus élevé : un rendement peut monter parce que le cours a baissé, ce qui n’est pas forcément une bonne nouvelle.
Comment choisir un ETF à dividendes sans courir après le rendement
Commence par l’ISIN et l’éligibilité au PEA
Deux parts d’un même fonds peuvent avoir des politiques différentes. L’une distribue, l’autre capitalise. Vérifie le code ISIN dans la documentation officielle et sur l’écran de ton courtier. Un nom contenant « Europe » ne suffit pas non plus à prouver l’éligibilité au PEA : l’Amundi MSCI Europe High Dividend Factor, ISIN LU1681041973, est par exemple indiqué comme non éligible sur sa fiche actuelle.
Regarde la méthode de l’indice
Un indice peut sélectionner les rendements les plus élevés, rechercher un historique de stabilité ou ajouter des critères de qualité financière. Ces choix modifient la composition et le risque. Pour comprendre ce que tu achètes, lis la règle de sélection avant la liste des performances.
Contrôle la concentration
Le nombre de lignes ne raconte pas tout. Trente valeurs peuvent sembler diversifiées, mais pas si la moitié du portefeuille appartient au même secteur. Vérifie les dix principales positions, les poids sectoriels et les pays représentés.
Compare les frais visibles et invisibles
Les frais annuels de ces trois ETF sont proches, entre 0,30 % et 0,31 %. Ajoute les frais de courtage, l’écart entre le prix d’achat et le prix de vente, ainsi que le coût des ordres nécessaires pour réinvestir les dividendes. Sur de petites distributions, multiplier les achats peut coûter proportionnellement cher.
📈 Tu cherches un courtier pour investir en ETF dans ton PEA ? Découvre l’offre XTB
ℹ️ Lien affilié — je touche une commission si tu ouvres un compte via ce lien, sans coût supplémentaire pour toi.
Quelle fiscalité pour les dividendes d’un ETF distribuant dans un PEA ?
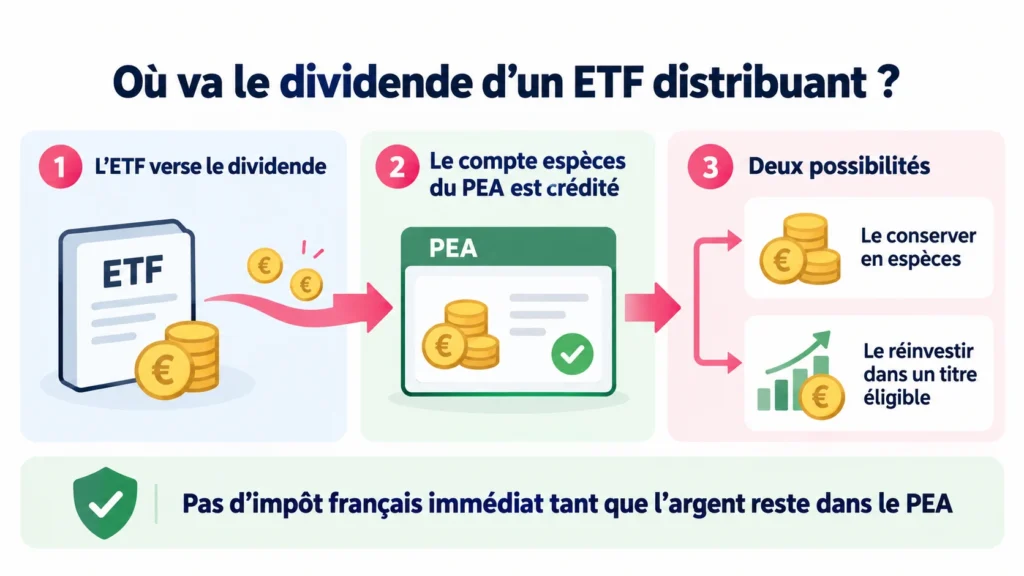
Le versement arrive sur le compte espèces
Lorsque l’ETF distribue un dividende, le courtier crédite le compte espèces du PEA. Il ne rachète pas automatiquement des parts. Tu peux conserver cette somme en espèces ou l’utiliser pour acheter un titre éligible.
Tant que l’argent reste dans le PEA, le versement ne déclenche pas d’impôt français immédiat ni de prélèvements sociaux. Il n’est pas compté dans le plafond de versements de 150 000 €, puisqu’il provient d’un placement déjà logé dans le plan.
Avant cinq ans : le retrait est normalement pénalisant
En principe, un retrait avant le cinquième anniversaire du premier versement entraîne la clôture du PEA, sauf exceptions légales. La fiscalité ne porte pas sur chaque dividende pris isolément : elle s’applique au gain net du plan, qui regroupe les dividendes et les plus-values.
La page d’impots.gouv.fr mise à jour le 17 juillet 2026 indique actuellement un prélèvement forfaitaire de 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, sauf option pour le barème progressif concernant l’impôt sur le revenu. Cette règle doit être vérifiée au moment du retrait, car les taux peuvent évoluer.
Après cinq ans : exonération d’impôt sur le revenu
Après cinq ans, la part de gain comprise dans un retrait est exonérée d’impôt sur le revenu. Elle reste soumise aux prélèvements sociaux. Un retrait partiel ne ferme pas le plan et tu peux continuer à effectuer des versements dans la limite du plafond.
Les prélèvements sociaux ne portent pas sur tout ce que tu retires. Ils concernent la fraction correspondant aux gains du PEA, pas le capital que tu avais initialement versé.
Les retenues étrangères restent moins visibles
Les sociétés détenues par l’ETF peuvent subir une retenue à la source lorsqu’elles versent leurs dividendes au fonds. Cette ponction intervient à l’intérieur de l’ETF avant que celui-ci te distribue son revenu. Dans un PEA, tu ne récupères généralement pas personnellement cette retenue sous forme de crédit d’impôt.
Il faut donc distinguer la retenue éventuellement subie dans le fonds de la fiscalité française appliquée lors d’un retrait du PEA. L’absence d’imposition immédiate chez ton courtier ne signifie pas que tous les dividendes sous-jacents ont traversé les frontières sans retenue.
Combien peux-tu réellement recevoir ?
La bonne méthode consiste à partir des distributions réellement versées par part sur une période donnée, puis à les rapporter au prix d’achat. Le résultat reste historique. Il ne faut pas transformer ce calcul en salaire mensuel garanti.
Par exemple, annoncer que 10 000 € produiront toujours 433 € par an parce qu’un site affiche 4,33 % est trompeur. Le nombre de parts dépend du prix d’achat, les distributions varient et les paiements ne sont pas mensuels. Le cours baisse aussi mécaniquement lors du détachement du dividende, toutes choses égales par ailleurs.
La mesure utile : compare la performance totale, qui additionne l’évolution de la valeur de l’ETF et les dividendes distribués. L’AMF rappelle que le rendement d’un placement en actions comprend ces deux éléments.
Si ton objectif est de dépenser les revenus, regarde la fréquence et la variabilité des versements. Si tu veux les réinvestir, attends éventuellement d’avoir accumulé une somme suffisante pour que les frais de courtage ne mangent pas une part importante du dividende.
Les erreurs à éviter
- Choisir uniquement le rendement le plus élevé. Il peut refléter une baisse du cours ou des distributions exceptionnelles qui ne se répéteront pas.
- Confondre dividende et argent gratuit. Le détachement réduit la valeur du fonds ; juge l’investissement sur sa performance totale.
- Acheter la mauvaise part. Vérifie le code ISIN et la mention de distribution avant de passer l’ordre.
- Supposer qu’un ETF européen est automatiquement éligible au PEA. Cherche une confirmation dans le prospectus ou le document officiel actuel.
- Ignorer les secteurs dominants. Un ETF de 30 valeurs peut rester très dépendant des banques ou de l’énergie.
- Comparer des historiques incompatibles. Le Xtrackers a changé d’indice en mars 2018 ; une performance débutant avant cette date mélange deux stratégies.
- Présenter les versements comme mensuels. Ces ETF distribuent selon un calendrier trimestriel ou semestriel, avec des montants variables.
- Multiplier les ETF similaires. Acheter les trois peut surtout dupliquer les mêmes grandes valeurs de la zone euro.
FAQ : ETF distribuants et PEA
Quel est le meilleur ETF distribuant pour un PEA ?
Pour rechercher des versements réguliers, je retiens le Xtrackers Euro Stoxx Quality Dividend 1D, ISIN LU0292095535. Le SPDR Euro Dividend Aristocrats est une alternative solide si tu privilégies l’historique de stabilité plutôt que la fréquence.
Les dividendes d’un ETF sont-ils automatiquement réinvestis dans le PEA ?
Non. Pour une part distribuante, ils sont crédités sur le compte espèces du PEA. Tu décides ensuite de les conserver ou de passer un nouvel ordre.
Le dividende versé compte-t-il dans le plafond de 150 000 € ?
Non. Le plafond concerne tes versements personnels sur le PEA. Les dividendes et plus-values produits à l’intérieur du plan peuvent faire dépasser sa valeur totale au-delà de 150 000 €.
Peut-on vivre des dividendes d’ETF dans un PEA ?
C’est possible avec un capital suffisant, mais le revenu n’est ni fixe ni garanti. Avant cinq ans, sortir l’argent entraîne en principe la clôture du plan. Après cinq ans, les retraits sont plus souples, avec prélèvements sociaux sur la part de gains.
Faut-il acheter plusieurs ETF à dividendes ?
Pas nécessairement. Les ETF de cette sélection détiennent souvent les mêmes grandes entreprises de la zone euro. Vérifie les doublons et les secteurs avant d’en cumuler plusieurs.
Mon verdict
Le Xtrackers Euro Stoxx Quality Dividend UCITS ETF 1D offre selon moi le meilleur compromis pour recevoir des dividendes dans un PEA : frais raisonnables, encours conséquent, 50 valeurs et méthode associant rendement, qualité et volatilité. Ses distributions observées quatre fois par an sont pratiques pour un investisseur qui recherche des encaissements réguliers.
Le SPDR Euro Dividend Aristocrats est mon deuxième choix pour sa taille et son filtre sur dix années de dividendes maintenus ou augmentés. L’iShares Select Dividend 30 reste intéressant pour ses versements, mais sa concentration de plus de la moitié du portefeuille dans les financières me paraît être un risque trop important pour en faire le choix par défaut.
Pour toi si tu souhaites recevoir des dividendes variables dans ton PEA et acceptes le risque de perte en capital. Pas idéal si tu recherches un revenu garanti, une diversification mondiale ou un placement disponible sans fluctuation.
Avant d’acheter, saisis toujours l’ISIN chez ton courtier et ouvre la fiche du fonds. Pour approfondir le fonctionnement de l’enveloppe, lis aussi comment transférer son PEA et le comparatif MSCI World ou S&P 500 dans un PEA.
Cet article est fourni à titre informatif et ne constitue pas un conseil personnalisé. Les ETF présentent un risque de perte en capital. Les performances et distributions passées ne préjugent pas des résultats futurs. Vérifie l’éligibilité au PEA et la documentation du fonds avant chaque investissement.
📈 Tu cherches un courtier pour investir en ETF dans ton PEA ? Découvre l’offre XTB
ℹ️ Lien affilié — je touche une commission si tu ouvres un compte via ce lien, sans coût supplémentaire pour toi.
Sources utiles
- DWS Xtrackers : fiche du Euro Stoxx Quality Dividend 1D
- DWS : prospectus et éligibilité au PEA
- DWS : annonces officielles de distributions
- State Street : SPDR S&P Euro Dividend Aristocrats
- BlackRock : fiche française iShares EURO STOXX Select Dividend 30
- AMF : ce qu’il faut savoir sur les ETF
- AMF : rendement et risque des placements en actions
- impots.gouv.fr : fiscalité des retraits du PEA
- AMF : fonctionnement et titres éligibles au PEA
