✅ L’essentiel à retenir : un ETF émergent peut compléter ta poche actions en donnant accès à des marchés absents d’un indice de pays développés. Certains fonds utilisent un swap pour obtenir cette exposition tout en restant éligibles au PEA. L’intérêt est la diversification, sans garantie de performance ni de réduction du risque. Vérifie l’indice exact, les coûts et les expositions déjà présentes dans ton portefeuille. Mon verdict : voir plus bas.
Pourquoi intégrer un ETF pays émergents dans son PEA ? Si tu investis surtout en Europe ou sur les marchés développés, tu peux souhaiter élargir ton exposition à d’autres entreprises et économies. Un fonds émergent constitue une possibilité, à condition de comprendre ce qu’il ajoute réellement à ton portefeuille.
Le raisonnement ne doit pas se limiter à « ces pays croissent plus vite, donc leurs actions rapporteront davantage ». La croissance économique, les bénéfices des sociétés et le rendement d’un placement sont trois choses différentes. Le prix payé, les devises et les frais influencent aussi le résultat.
Voici comment fonctionne l’accès aux marchés émergents dans un PEA, ce qu’il faut vérifier dans les documents du fonds et les risques à prendre en compte. Les règles fiscales ont été vérifiées le 2 novembre 2026 ; les sources officielles sont regroupées en fin d’article.
Sommaire
Quel intérêt pour ton portefeuille ?
Élargir ton exposition géographique
Les indices émergents regroupent des entreprises de plusieurs marchés, avec des activités et des risques différents. Leur composition dépend du fournisseur d’indice : un pays peut être classé différemment chez MSCI et chez un autre fournisseur. « Émergent » est donc une catégorie d’investissement, pas une description uniforme du niveau de vie ou du développement économique.
Cette exposition peut compléter un portefeuille concentré sur les marchés développés. Elle ne garantit cependant pas la décorrélation : lors d’une crise mondiale, plusieurs zones peuvent baisser ensemble. La diversification change les sources de risque ; elle ne transforme pas les actions en placement stable.
Ton PEA n’est pas forcément limité à une exposition économique européenne. Certains ETF synthétiques éligibles suivent déjà des indices mondiaux. Avant d’ajouter une ligne, regarde donc ce que tu possèdes réellement. Le choix entre MSCI World et S&P 500 dans un PEA aide à comprendre cette distinction entre enveloppe fiscale et exposition.
Rechercher d’autres moteurs de performance
Selon les pays et les entreprises, la consommation intérieure, l’innovation, les infrastructures ou les exportations peuvent soutenir l’activité. Ces moteurs ne sont ni identiques ni permanents. Il serait notamment trompeur d’affirmer que tous les pays émergents bénéficient d’une population jeune.
Un marché dynamique peut aussi être cher à l’achat. Une entreprise peut développer son chiffre d’affaires sans améliorer le bénéfice revenant à chaque actionnaire. C’est pourquoi une perspective économique favorable ne suffit pas à justifier un investissement. Si tu débutes, commence par poser les bases de ta stratégie d’investissement.
Comment fonctionne un ETF émergent éligible au PEA ?
Distinguer les titres détenus et la performance recherchée
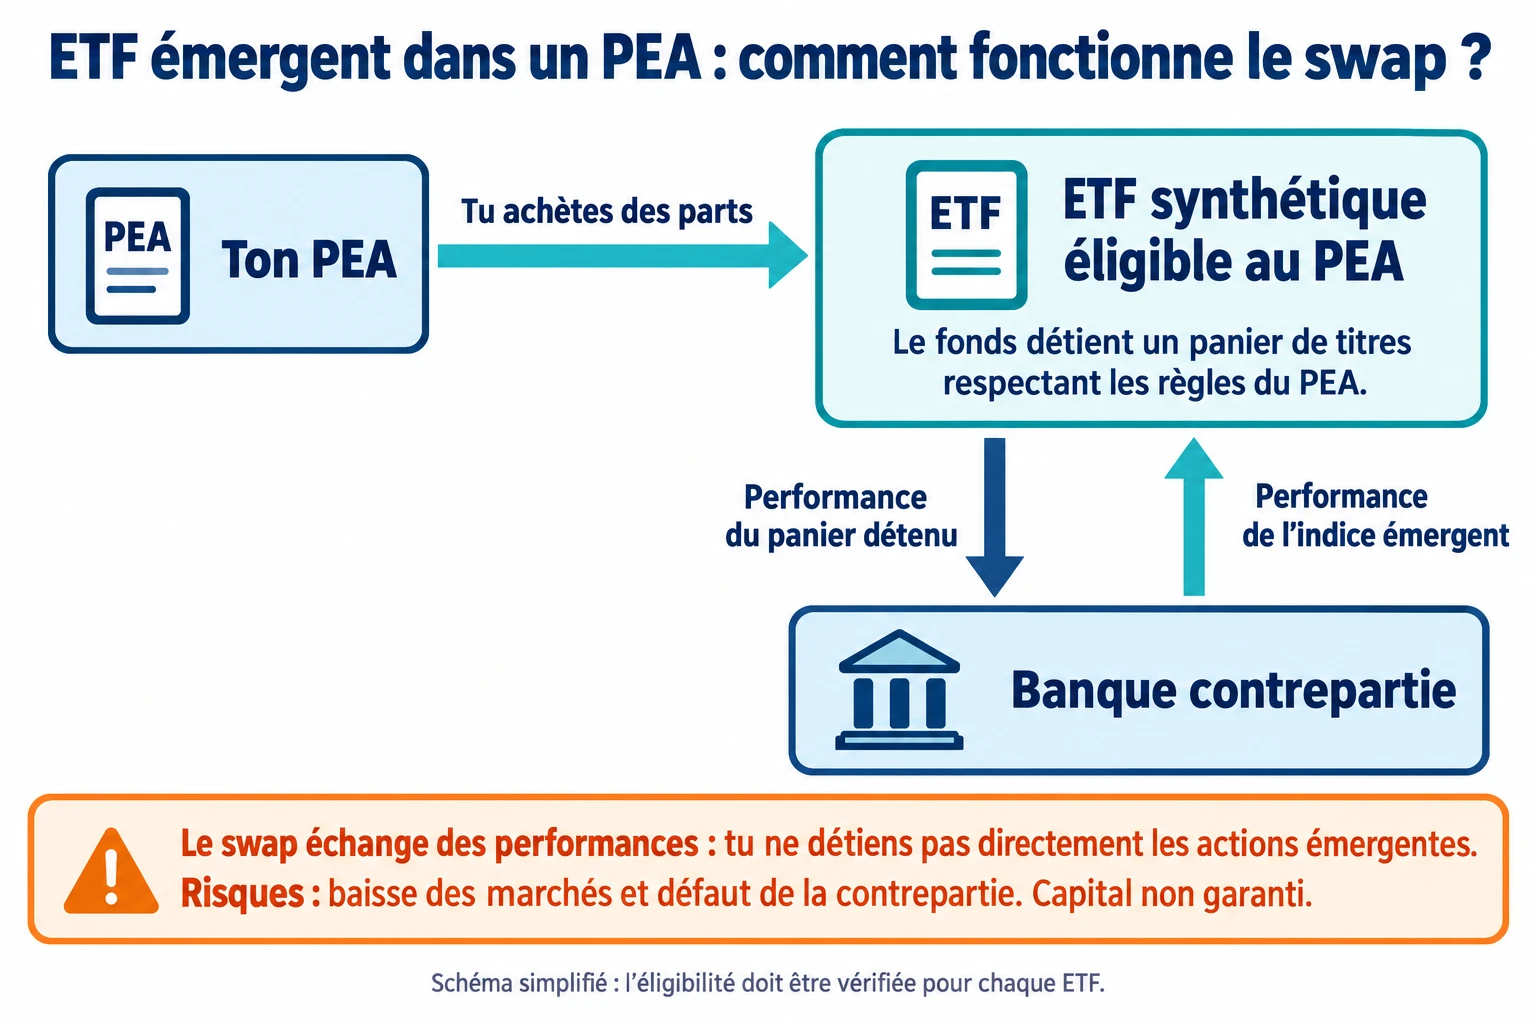
Un ETF physique cherche à reproduire son indice en achetant tout ou partie des titres qui le composent. Un ETF synthétique utilise un contrat d’échange de performance, appelé swap. Dans le fonctionnement simplifié d’un ETF synthétique éligible au PEA, le fonds détient un panier de titres conforme aux contraintes du plan et échange sa performance avec une banque contre celle de l’indice recherché.
Tu achètes des parts du fonds dans ton PEA. Tu n’y achètes pas directement les actions émergentes de l’indice. Le panier détenu et l’exposition économique finale sont deux choses différentes ; il ne faut pas non plus confondre automatiquement ce panier avec les garanties éventuelles du contrat.
Vérifier l’éligibilité du produit précis
L’article L. 221-31 du Code monétaire et financier prévoit notamment, pour les fonds concernés, l’emploi de plus de 75 % des actifs en titres éligibles. Les conditions portent notamment sur les titres et les sociétés émettrices : la seule mention « actions européennes » est une simplification insuffisante.
Cette règle concerne le fonds. Elle ne t’impose pas de composer personnellement ton PEA avec ce pourcentage d’actions européennes détenues en direct. Inversement, utiliser un swap ne rend pas automatiquement n’importe quel ETF éligible : consulte la documentation de l’émetteur et vérifie l’ISIN exact chez ton courtier.
Comprendre l’avantage fiscal sans le surestimer
Après cinq ans à compter du premier versement sur le PEA, les gains retirés bénéficient, sous réserve du respect des règles du plan, d’une exonération d’impôt sur le revenu. Le délai ne recommence pas à chaque achat d’ETF.
Les prélèvements sociaux restent dus sur les gains : leur taux courant est de 18,6 % à la date de vérification. Des règles de taux historiques peuvent s’appliquer à certains anciens plans. L’avantage fiscal concerne les gains, et ne protège pas contre une perte en capital. Pour comparer les enveloppes, consulte aussi notre guide PEA et assurance-vie.
Les risques à comprendre
Une exposition émergente reste un placement en actions. Elle peut subir des baisses importantes et durables. Sa volatilité dépend de l’indice, de la période et de la devise de mesure : évite d’en déduire une règle valable à chaque instant en la comparant au MSCI World.
Les indices peuvent être concentrés sur certains pays ou secteurs. La Chine, Taïwan, la Corée du Sud et l’Inde occupent des places importantes dans l’univers MSCI Emerging Markets, mais leurs poids évoluent. Les grandes sociétés technologiques, dont TSMC et Samsung, créent aussi une exposition sectorielle qu’un simple décompte des pays ne révèle pas.
Le risque de change mérite une attention particulière : toutes choses égales par ailleurs, une appréciation de l’euro peut réduire la valeur en euros d’une exposition étrangère non couverte. Le mouvement des actions peut amplifier ou compenser cet effet. Une part cotée en euros ne signifie pas que le risque de change est couvert.
| Risque | Conséquence possible | Précaution et limite |
|---|---|---|
| Marchés actions | Baisse du capital | Adapter la position à son horizon et à sa capacité de perte. Étaler les achats ne supprime pas le risque. |
| Devises | Variation du rendement en euros | Vérifier l’existence d’une couverture. Détenir plusieurs monnaies ne suffit pas à supprimer ce risque. |
| Politique et concentration | Choc réglementaire, sectoriel ou géopolitique | Lire les expositions réelles. Un indice large peut rester concentré. |
| Liquidité | Spread élargi ou revente difficile au prix souhaité | Examiner les conditions de cotation et les sous-jacents. Un encours élevé n’est pas une garantie. |
| Contrepartie du swap | Défaut d’une banque contractante | Lire le DIC et le prospectus. Le cadre UCITS encadre ce risque sans l’annuler. |
Les critères de prudence ne sont donc pas des « solutions » qui neutralisent chaque risque. La réglementation, la diversification et les achats progressifs ne garantissent ni le remboursement du capital ni une performance positive.
Comment choisir son ETF émergent pour le PEA ?
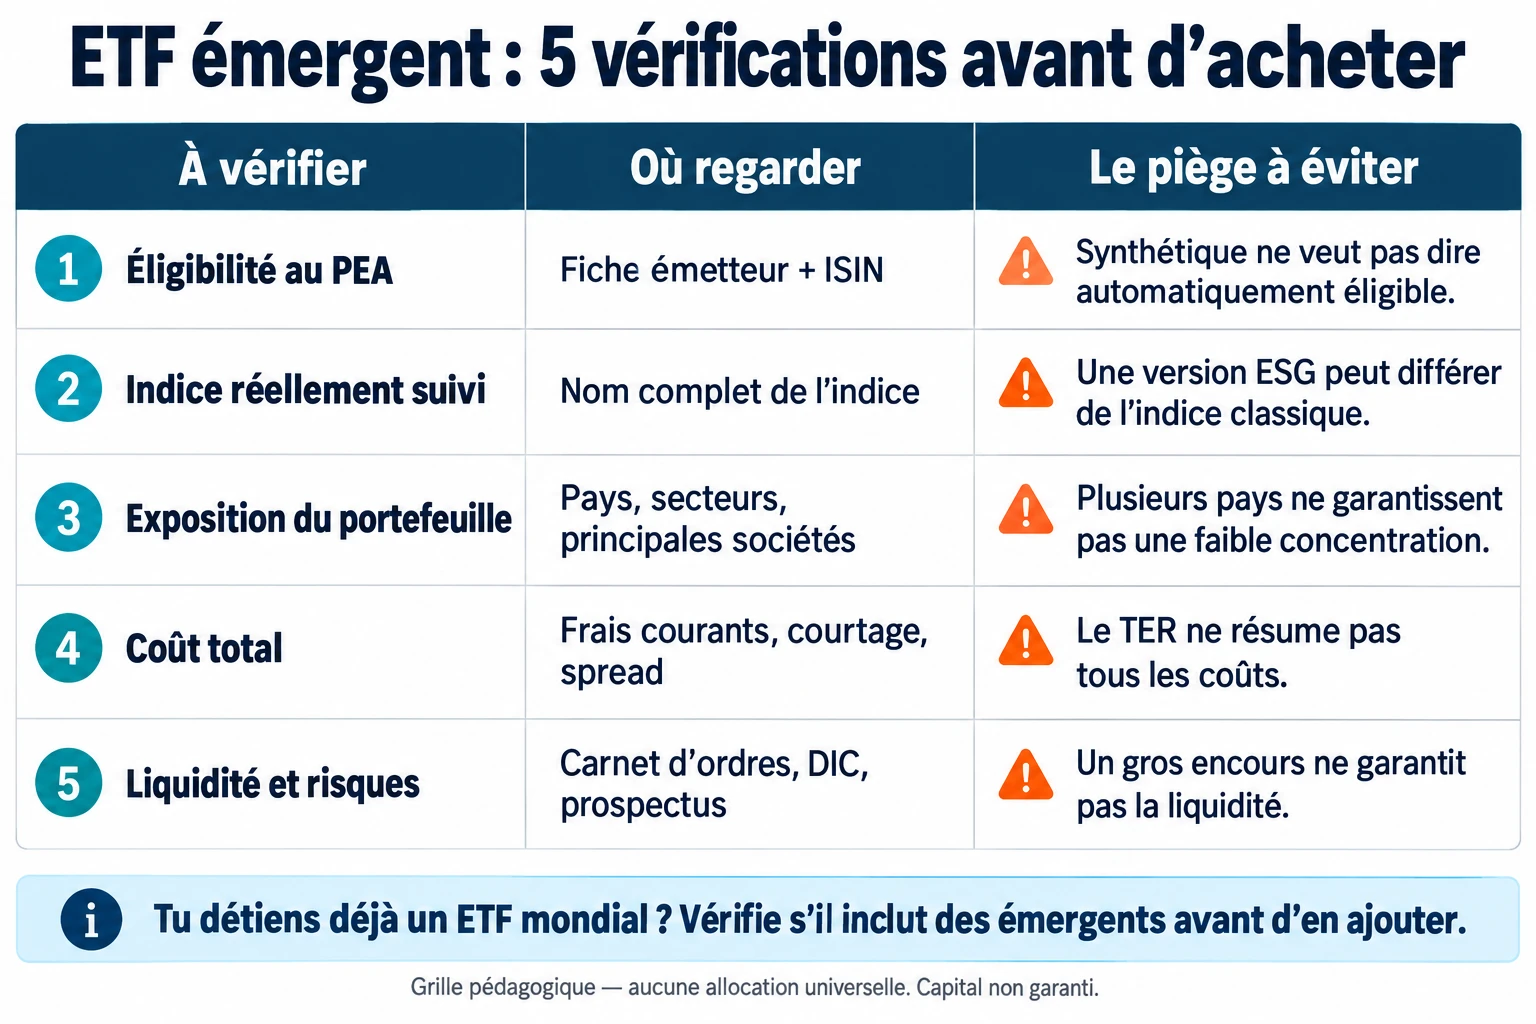
Lire le nom complet de l’indice
Un ETF émergent généraliste et un fonds consacré à l’Asie ou à un seul pays ne remplissent pas le même rôle. Les variantes ESG ou climatiques peuvent modifier les exclusions, la sélection et les pondérations ; leur performance peut s’écarter sensiblement de celle de l’indice classique. Il ne s’agit pas seulement d’enlever quelques secteurs polluants.
Compare le périmètre géographique, les principales sociétés et les secteurs, puis vérifie la méthode de l’indice. Pour identifier un produit sans ambiguïté, utilise son ISIN plutôt qu’un ancien nom commercial ou un simple ticker. Les noms et indices de référence peuvent évoluer : la fiche actuelle du fonds fait foi.
Comparer les coûts et la qualité de réplication
Les frais courants réduisent le rendement net au fil du temps. Un seuil générique ne suffit toutefois pas pour choisir : compare des ETF dont les expositions sont réellement proches. Ajoute les frais de courtage et le spread, c’est-à-dire l’écart entre les prix d’achat et de vente proposés.
La tracking difference correspond à la différence de performance entre le fonds et son indice sur une période. La tracking error mesure la variabilité de cette différence. Pour comparer correctement, garde la même période, la même devise et la même convention de prise en compte des dividendes.
L’encours aide à apprécier la taille du fonds et sa pérennité, mais ne mesure pas seul sa liquidité. Examine aussi le carnet d’ordres, les spreads et les conditions de marché. La réputation de l’émetteur ne remplace pas la lecture du document d’informations clés et du prospectus.
Quelle place donner aux émergents dans ton portefeuille ?
Il n’existe pas de pourcentage idéal valable pour tous. Commence par distinguer ton patrimoine global, ton épargne de précaution et ta poche actions. Une pondération exprimée dans la poche actions n’a pas le même sens que la même proportion appliquée à l’ensemble de tes économies.
Ensuite, vérifie les doublons. Un indice de marchés développés comme le MSCI World n’inclut pas les marchés émergents. Un indice mondial de type MSCI ACWI les inclut déjà : ajouter une ligne émergente augmente alors cette exposition. Notre article sur les ETF de type MSCI ACWI dans un PEA présente cette autre approche.
Définis enfin une méthode que tu peux tenir pendant les baisses. Les achats progressifs étalent les points d’entrée mais ne garantissent pas un meilleur résultat qu’un investissement immédiat. Si ton horizon ou ta capacité de perte ne permettent pas d’assumer les fluctuations des actions, ajouter une zone supplémentaire ne règle pas ce problème.
Questions pratiques
Faut-il choisir un ETF capitalisant ou distribuant ?
Un fonds capitalisant réinvestit les revenus selon ses règles ; un fonds distribuant peut les verser sur le compte espèces du PEA. Ce versement à l’intérieur du plan n’est pas, à lui seul, un retrait du PEA. Lis la politique de distribution de la part exacte : le nom commercial ne suffit pas toujours.
Que se passe-t-il si l’ETF est fusionné ou liquidé ?
Une fusion ou une liquidation peut t’obliger à réexaminer ton investissement. Lis l’avis de l’émetteur et les modalités communiquées par ton courtier : date, traitement des parts, éventuel remboursement et continuité de l’éligibilité. La taille ou l’ancienneté du fonds ne garantit pas son maintien.
Mon verdict
Un ETF émergent éligible au PEA peut avoir sa place si tu souhaites élargir une poche actions qui n’inclut pas déjà ces marchés. Son intérêt dépend de l’indice choisi et de ce que tu détiens, davantage que d’un discours sur une croissance économique supposée se transformer automatiquement en gains boursiers.
Avant d’investir, identifie précisément le produit, lis ses documents et vérifie que ses risques correspondent à ta situation. Une exposition supplémentaire peut être utile ; multiplier les lignes pour elles-mêmes ne rend pas un portefeuille plus solide.
Article informatif, sans conseil d’investissement personnalisé. Les ETF présentent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Les règles fiscales peuvent évoluer.
Sources utiles
- Code monétaire et financier, article L. 221-31 : emplois autorisés dans le PEA
- BOFiP : régime fiscal du PEA
- Impôts : fiscalité des retraits du PEA
- Impôts : règles applicables aux anciens plans
- AMF : comprendre les ETF et leurs risques
- BCE : risques de contrepartie et de liquidité des ETF
- MSCI Emerging Markets : fiche de l’indice
- Amundi : écart de performance et tracking error
