✅ L’essentiel à retenir : investir dans l’or peut compléter un portefeuille diversifié, mais ne garantit ni ton capital ni ton pouvoir d’achat. L’or ne verse aucun revenu. Le choix entre pièces, lingots et produits cotés dépend de tes objectifs, des frais, de la garde et de la fiscalité. Acheter après une hausse reste risqué : aucun indicateur ne permet de connaître à l’avance le meilleur point d’entrée. Mon verdict : voir plus bas.
Investir dans l’or est-ce une bonne idée aujourd’hui ? Mon avis : cela peut avoir du sens pour une exposition complémentaire assumée, pas pour remplacer ton épargne de précaution ou rechercher un rendement garanti. Avant d’acheter, il faut comprendre ce que tu détiens et combien te coûtera la sortie.
Vérification des données et des règles françaises : 3 novembre 2026. Les observations de marché ci-dessous portent sur des périodes précisées ; ce ne sont pas des cours en direct.
Sommaire
Où en est le marché de l’or en 2026 ?
Le rapport du World Gold Council publié le 3 novembre 2026 donne une photographie du troisième trimestre, arrêtée au 30 septembre. Le prix moyen LBMA de l’après-midi atteint environ 4 262 dollars par once, en hausse de 23 % sur un an. Une moyenne trimestrielle ne correspond ni au prix du jour ni au prix facturé pour une pièce en France. Une once troy représente environ 31,1035 grammes.
Le même rapport estime les achats nets des banques centrales et autres institutions officielles à 321 tonnes au troisième trimestre et 675 tonnes sur les neuf premiers mois. Ces estimations peuvent être révisées. Il serait donc incorrect de présenter dès maintenant une moyenne annuelle définitive « 2022-2026 ».
La LBMA relève de son côté une performance du prix de l’or en dollars de −4,06 % entre le 1er janvier et le 30 septembre 2026. Son point haut de janvier et son point bas de juillet montrent que le métal peut corriger fortement. Une progression par rapport au même trimestre de l’année précédente peut ainsi coexister avec une baisse depuis le début de l’année : les dates de comparaison changent le résultat. Source : World Gold Council, T3 2026 ; LBMA, bilan du T3 2026.
Les achats institutionnels soutiennent une partie de la demande, mais ne constituent ni un plancher de prix ni un signal automatique d’achat pour toi. Les banques centrales gèrent des réserves et des contraintes différentes de celles d’un particulier. La demande de joaillerie, les flux des produits financiers, les ventes et l’offre minière comptent aussi.
L’or est une valeur refuge, pas une assurance tous risques
L’or est un actif tangible qui peut être recherché pendant certaines crises monétaires ou financières. Sa disponibilité limitée et son histoire monétaire expliquent son intérêt. Cela ne fixe pourtant pas sa valeur réelle à chaque date : son prix dépend de l’offre et de la demande.
Il ne protège pas systématiquement contre l’inflation à court ou moyen terme. Ton pouvoir d’achat dépend du prix auquel tu achètes, de celui auquel tu revends, de l’évolution des prix à la consommation et des coûts supportés. La durée de détention ne suffit pas à garantir un gain réel.
Sa corrélation avec les actions varie selon les périodes. L’or et la Bourse peuvent baisser ensemble, notamment lorsque les investisseurs cherchent rapidement des liquidités. Une diversification peut modifier le risque global, mais affirmer que l’or est « totalement décorrélé » ou stabilise toujours un portefeuille serait trompeur.
L’or physique ne verse ni intérêt ni dividende. Il n’engendre donc pas par lui-même d’intérêts composés. Pour gagner de l’argent, il faut que le produit net de la revente dépasse le coût total de l’achat et de la détention.
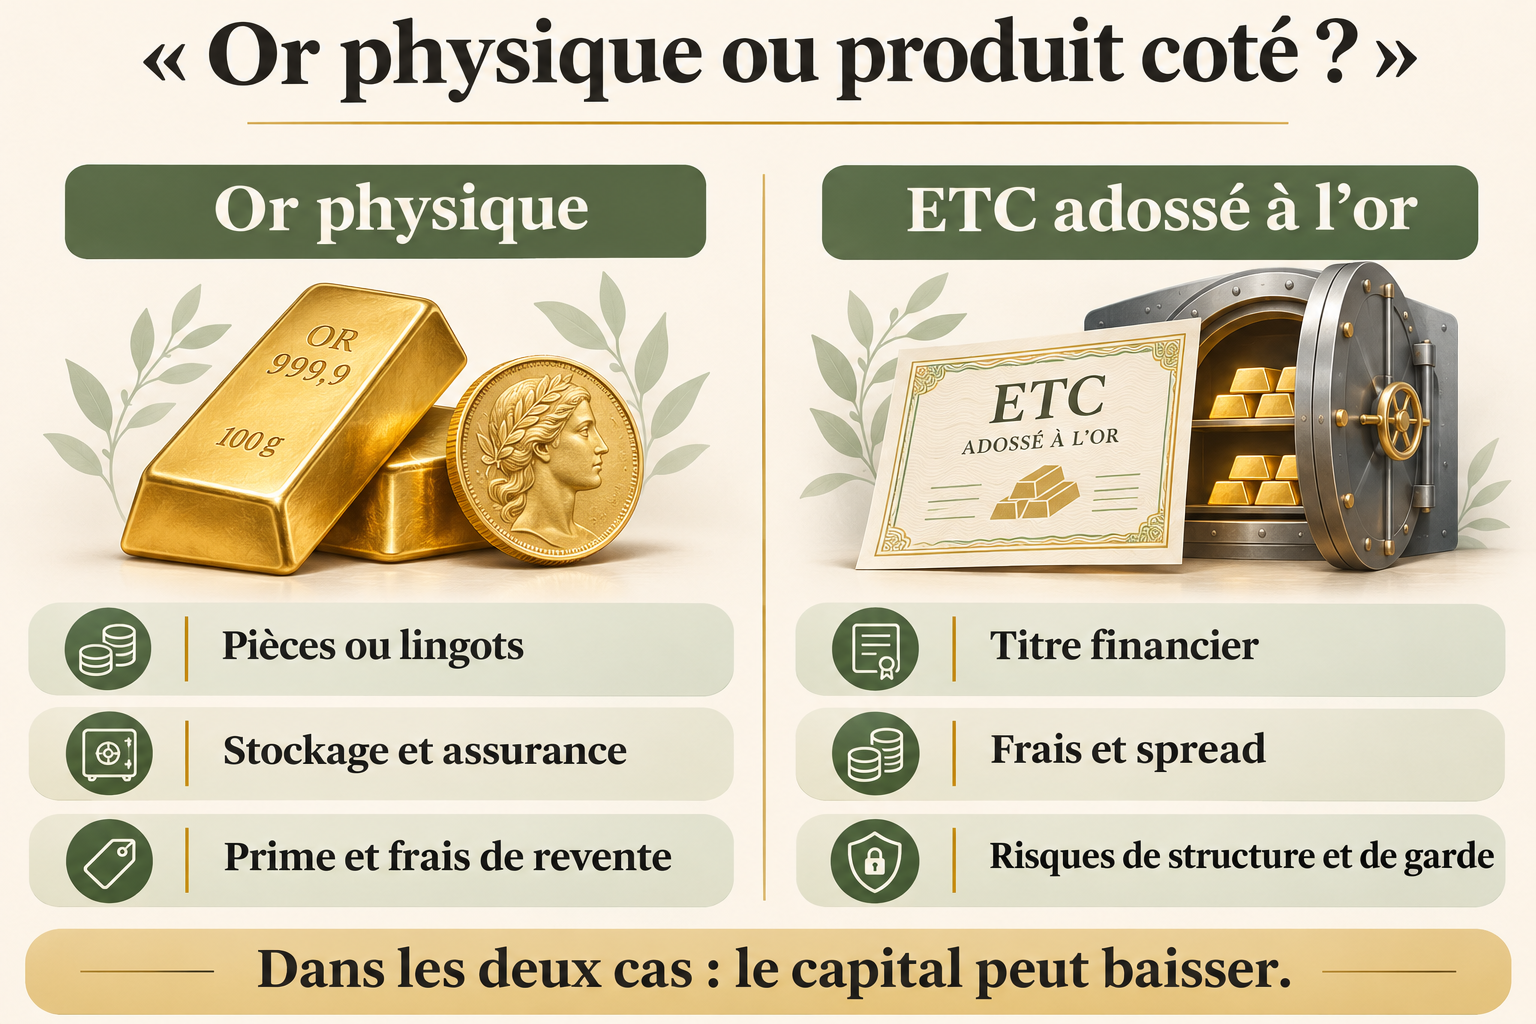
Or physique, ETC ou actions minières : trois expositions différentes
| Support | Ce que tu détiens | Coûts et risques à examiner |
|---|---|---|
| Pièces ou lingots | Du métal physique, directement ou avec un service de garde | Prime, écart achat/revente, assurance, garde, vol et authenticité |
| ETC adossé à l’or | Un titre de créance dont la valeur est liée à l’or | Frais, spread, structure juridique, émetteur, dépositaire et change |
| Actions ou ETF de mines d’or | Des participations dans des entreprises minières | Frais, marché actions, dette, coûts d’extraction et risques opérationnels |
Pièces et lingots : détenir du métal
Avec du métal authentique détenu directement, tu n’as pas une créance sur un émetteur financier. En revanche, tu assumes le risque de vol, de perte ou de contrefaçon. Avec une garde externalisée, il faut aussi examiner la propriété juridique du métal, sa ségrégation, l’assurance et les conditions de restitution.
Les petites unités facilitent une revente partielle, mais leur prime par gramme peut être plus élevée. Un gros lingot est moins divisible. Compare les offres sur la quantité d’or fin et les prix de rachat, sans supposer qu’un format est idéal pour tous.
Les bijoux et les pièces numismatiques ajoutent des coûts ou une valeur de collection qui ne suivent pas simplement le cours du métal. Ils ne sont pas interchangeables avec l’or d’investissement.
Les ETC adossés à l’or : acheter un titre financier
En Europe, de nombreux produits communément appelés « ETF or physique » sont juridiquement des ETC, des titres de créance pouvant être garantis par du métal. Ils ne sont pas des fonds UCITS diversifiés. Un produit pouvant être détenu par un fonds UCITS n’est pas nécessairement lui-même un fonds UCITS. La documentation d’Invesco explique cette distinction.
Avant d’acheter, lis le document d’informations clés et le prospectus : ISIN, frais, métal alloué ou non, dépositaire, garanties, couverture de change et droits en cas de défaillance. La cotation facilite les transactions pendant l’ouverture du marché, mais le spread peut s’élargir et la liquidité n’est jamais absolue. La livraison physique n’est pas un droit universel.
Une cotation en euros ne signifie pas que l’exposition est couverte contre les variations de change. Dans une assurance-vie, vérifie que le contrat référence réellement le support souhaité : les frais du contrat s’ajoutent à ceux du support et les unités de compte ne garantissent pas le capital.
Les mines d’or et les produits à levier
Une action minière ou un ETF de sociétés minières expose à des entreprises : coûts d’extraction, dette, direction, risques politiques et marché actions. Leur performance peut s’écarter fortement de celle du métal. Les CFD, options et produits à levier ajoutent d’autres risques et ne remplacent pas une détention simple d’or.
Comment l’euro/dollar et les taux réels influencent-ils le prix ?
Pour une exposition non couverte, le prix en euros s’obtient en divisant le prix en dollars par le nombre de dollars pour un euro. À prix de l’or en dollars inchangé, un euro qui baisse augmente la valeur en euros ; un euro qui monte la réduit.
Exemple fictif, sans frais : une once à 4 000 dollars vaut environ 3 636 € avec un euro à 1,10 dollar. Si l’euro passe à 1 dollar et que l’or reste à 4 000 dollars, elle vaut 4 000 €, soit une hausse de 10 %. Si le cours du métal baisse en parallèle, le résultat peut rester négatif : le change ne garantit pas de limiter toute perte.
Les taux d’intérêt réels influencent aussi le coût d’opportunité d’un actif sans revenu. Des taux réels plus élevés peuvent rendre les placements rémunérés plus attractifs. Ce lien n’est pas une loi mécanique : devises, flux d’investissement, demande officielle et tensions géopolitiques peuvent agir simultanément. Une guerre ne provoque pas automatiquement une hausse durable de l’or.
Prime, spread et garde : les coûts qui changent le résultat
La prime est l’écart entre le prix d’un produit physique et la valeur de l’or fin qu’il contient. En pourcentage : (prix demandé ÷ valeur du métal fin − 1) × 100. Une pièce vendue 525 € pour 500 € de métal présente ainsi une prime de 5 %. Ces montants sont illustratifs.
Le spread est l’écart entre le prix auquel tu peux acheter et celui auquel tu peux revendre au même moment. Une prime payée à l’entrée n’est pas forcément récupérée à la sortie. Ajoute les commissions, la livraison, l’expertise éventuelle, le stockage, l’assurance et la fiscalité.
Autre exemple fictif : tu paies 1 050 € un produit dont la valeur de métal est de 1 000 €. Le professionnel le rachète avec une décote de 2 % sur le métal. Pour récupérer 1 050 € avant impôts et garde, la valeur du métal doit atteindre environ 1 071,43 € (1 050 ÷ 0,98), soit une hausse de 7,14 %. Un cours stable ne signifie donc pas un placement sans perte.
Quelle fiscalité française lors de la revente ?
Les indications suivantes concernent un particulier résident fiscal français et une vente relevant du régime des métaux précieux. La nature du bien et les circonstances comptent : bijoux, monnaies anciennes, succession, donation ou exportation peuvent demander une analyse spécifique.
| Régime de l’or physique | Base de calcul | Conditions et durée |
|---|---|---|
| Taxe forfaitaire : 11,5 % | Prix total de cession | Peut être due même à perte ; pas de seuil général d’exonération de 5 000 € pour les métaux précieux |
| Option plus-value réelle : 36,2 % | Plus-value imposable après abattement | Justifier la date et le prix d’acquisition du bien, ou une détention de plus de 22 ans ; formaliser l’option |
| Abattement : 5 % par année après la deuxième | Réduction de la plus-value imposable | Exonération au terme de 22 ans, sous les conditions du régime |
La taxe forfaitaire sur le prix de vente
Le taux est de 11,5 % du prix de cession : 11 % de taxe et 0,5 % de CRDS. Elle peut être due même si tu vends à perte. Le seuil d’exonération de 5 000 € prévu pour certaines autres catégories d’objets précieux ne s’applique pas aux métaux précieux. Bercy détaille cette taxe.
L’option pour la plus-value réelle
Sous conditions, tu peux opter pour le régime des plus-values sur biens meubles. Il faut établir la date et le prix d’acquisition du bien vendu, ou justifier une détention de plus de vingt-deux ans. La facture nominative est utile, mais elle n’est pas l’unique preuve envisageable : un acte de succession ou de donation peut notamment être pertinent. Les justificatifs doivent permettre d’identifier le bien concerné.
Le taux global est de 36,2 % sur la plus-value imposable (19 % d’impôt et 17,2 % de prélèvements sociaux pour ce régime). Un abattement de 5 % par année de détention au-delà de la deuxième réduit la base taxable et conduit à une exonération au terme de vingt-deux ans. Ce n’est pas le taux nominal qui diminue. L’option doit être formalisée ; le professionnel n’applique pas automatiquement le régime le plus avantageux sans les éléments nécessaires.
La hausse générale de certains prélèvements sociaux en 2026 ne doit pas être transposée sans distinction à ce régime : la dérogation de l’article L. 136-8 IV vise notamment les plus-values du 2° du I de l’article L. 136-7. Consulte le Code de la sécurité sociale et le formulaire 2092-SD.
Un exemple pour comparer
Supposons un achat à 5 000 € et une revente à 6 000 €, avant prise en compte d’éventuels frais admis fiscalement. La taxe forfaitaire représente 690 €. Avec l’option et une plus-value de 1 000 €, l’impôt atteint 362 € sans abattement ; après dix années révolues, l’abattement est de 40 % et l’imposition de 217,20 €. À vingt-deux ans, la plus-value est exonérée sous les conditions du régime. Ce calcul ne constitue pas une promesse de gain.
La doctrine officielle précise les conditions de l’option et des preuves ainsi que l’abattement sur les biens meubles. Les formulaires et délais de déclaration doivent être vérifiés avec l’intermédiaire au moment de la vente.
| Hypothèse | Calcul | Imposition |
|---|---|---|
| Taxe forfaitaire | 6 000 € × 11,5 % | 690 € |
| Option sans abattement | 1 000 € × 36,2 % | 362 € |
| Option après 10 ans révolus | 1 000 € × 60 % × 36,2 % | 217,20 € |
| Option au terme de 22 ans | Exonération sous conditions | 0 € |
Les titres financiers et l’assurance-vie suivent d’autres règles
Un ETC ou un fonds n’est pas un lingot : sa fiscalité dépend de la qualification du titre et de l’enveloppe. Pour les plus-values mobilières soumises au régime général dans un compte-titres, le PFU courant est de 31,4 % en 2026, sous réserve notamment de l’option globale pour le barème et des situations particulières. Il frappe les gains réalisés imposables, pas une simple hausse latente. Source : Service Public, plus-values mobilières.
En assurance-vie, c’est le régime du contrat et du rachat qui s’applique ; seuls les gains compris dans le retrait sont concernés. Les huit ans ne rendent pas tous les gains exonérés et ne suppriment pas les prélèvements sociaux. Vérifie les règles selon les dates des versements et ta situation.
Comment acheter et conserver son or avec méthode ?
- Définis ton objectif. Garde d’abord une réserve disponible pour les imprévus et n’engage pas une somme dont tu pourrais avoir besoin rapidement. Notre guide pour commencer à investir aide à poser ce cadre.
- Compare des devis complets. Demande le poids d’or fin, la prime, le prix de rachat indicatif et tous les frais.
- Vérifie le vendeur et le produit. Identité juridique, adresse, conditions contractuelles et contrôle d’authenticité comptent davantage qu’un avis en ligne ou un sac scellé. Un scellé seul ne garantit pas la pureté.
- Lis le contrat de garde. Qui possède le métal ? Est-il identifié et séparé du patrimoine du gardien ? Quels sont les plafonds d’assurance, les exclusions, les audits et les délais de retrait ?
- Archive les preuves. Factures, numéros, certificats et documents de transmission doivent permettre de relier le bien revendu à son acquisition.
À domicile, vérifie expressément la couverture des métaux précieux auprès de ton assureur. En coffre bancaire, l’accès dépend des horaires et du contrat. Chez un gardien professionnel, le stockage hors banque n’est pas à lui seul une garantie d’assurance, de disponibilité ou d’absence de risque.
Pour la définition fiscale de l’or d’investissement, les critères diffèrent selon les formats : notamment une pureté d’au moins 995 millièmes pour les barres, lingots ou plaquettes concernés, et 900 millièmes pour les pièces, avec d’autres conditions. Une pièce n’a donc pas besoin d’être à 24 carats. Le critère de prix n’excédant pas de plus de 80 % la valeur du métal appartient à la définition de l’or d’investissement pour la TVA ; dépasser ce seuil ne suffit pas à conclure automatiquement au régime fiscal de collection lors de la revente. Source : BOFiP, définition de l’or d’investissement.
Méfie-toi des rendements élevés garantis, du démarchage pressant et des plateformes qui empêchent les retraits. Vérifie les autorisations adaptées au service proposé ; l’absence d’un nom sur une liste noire ne prouve pas qu’il est autorisé. ABE Infoservice précise les vérifications selon la forme de l’investissement.
Mon verdict : une place possible, sans obligation d’en détenir
L’or peut être un complément si tu acceptes ses fluctuations et si tu sais pourquoi tu le détiens. Il n’existe pas d’allocation universelle à 5 % ou 10 % : la bonne place dépend de ton patrimoine, de ton horizon, de tes autres expositions et de ta capacité à perdre. Ne pas détenir d’or peut également être cohérent.
Je privilégierais une décision fondée sur l’objectif, le coût total et les droits attachés au support plutôt que sur la peur de manquer une hausse. Étaler les achats peut répartir les points d’entrée, mais ne garantit ni un meilleur prix moyen ni un bénéfice. Le marché ne permet pas de trancher avec certitude si « aujourd’hui » est le meilleur moment.
Questions fréquentes
Peut-on perdre de l’argent avec de l’or physique ?
Oui. Une baisse du cours, un mouvement de change défavorable, les frais et la taxe de revente peuvent entraîner une perte. Le caractère tangible du métal ne garantit pas sa valeur de revente.
Une facture suffit-elle pour l’exonération après vingt-deux ans ?
Il faut remplir les conditions de l’option et justifier la détention du bien vendu. Conserve des documents identifiants cohérents ; la facture est utile, sans être la seule preuve possible. L’exonération ne concerne pas automatiquement la taxe forfaitaire en l’absence d’option.
Faut-il choisir le physique ou un ETC ?
Le physique implique une organisation de garde et de revente. L’ETC facilite l’exposition boursière mais introduit une structure financière et des risques spécifiques. Compare les documents et les coûts selon ton usage ; aucun des deux n’est sans risque.
Article informatif, sans conseil d’investissement personnalisé. Risque de perte en capital. Les performances passées ne préjugent pas des performances futures. La fiscalité dépend de la situation individuelle et peut évoluer.
Sources utiles
Sources consultées pour la vérification du 3 novembre 2026. Les chiffres de marché portent sur les périodes indiquées ; les règles fiscales dépendent de la situation du contribuable.
- Source : World Gold Council, T3 2026
- LBMA, bilan du T3 2026
- Invesco explique cette distinction
- Bercy détaille cette taxe
- Code de la sécurité sociale
- formulaire 2092-SD
- conditions de l’option et des preuves
- abattement sur les biens meubles
- Source : Service Public, plus-values mobilières
- Source : BOFiP, définition de l’or d’investissement
- ABE Infoservice précise les vérifications selon la forme de l’investissement
