✅ L’essentiel à retenir : L’olivier Assurance Habitation propose deux formules pour les occupants : Essentielle et Confort. Confort ajoute notamment le vol, le bris de glace et les dommages électriques. Le tarif se calcule par devis : compare aussi les franchises, les options et les frais. Le contrat prévoit 15 € à la souscription et 10 € pour une modification. Mon point de vigilance : ne confonds pas une garantie affichée avec une indemnisation sans limite. Mon verdict : voir plus bas.
🏠 Envie de comparer ? Obtiens ton devis L’olivier Assurance Habitation
Faire mon devis L’olivier Habitation 👉
ℹ️ Lien affilié : je touche une commission si tu souscris via ce lien, sans coût supplémentaire pour toi.
Sommaire
Choisir une assurance habitation, c’est facile tant qu’on regarde seulement la mensualité. Le vrai test arrive quand il faut savoir ce qui sera payé après une fuite, une fenêtre cassée ou un cambriolage. C’est à ce moment-là que les petites lignes prennent beaucoup de place.
Dans cet avis sur L’olivier Assurance Habitation, je regarde les deux formules, les options et les frais pour t’aider à comparer un devis avec ton contrat actuel. Mon objectif : que tu saches quelles questions poser avant de signer, plutôt que de choisir uniquement sur une publicité.
Je m’appuie sur les pages officielles et les dispositions générales habitation DGLOH202605, ainsi que sur les avis lus sur leurs plateformes. Il s’agit d’une analyse documentaire : je ne prétends pas avoir testé personnellement la gestion d’un sinistre.
Analyse préparée le 8 octobre 2026. Les offres peuvent évoluer. Avant de souscrire, lis les dispositions particulières de ton devis et la version du contrat remise par L’olivier. Aucun devis personnalisé n’a été réalisé pour cet article.
À qui s’adresse L’olivier Assurance Habitation ?
La présentation officielle distingue les locataires et les propriétaires occupants, avec une offre pour la résidence principale ou secondaire. Si tu loues ton logement à quelqu’un d’autre, demande un devis correspondant au statut de propriétaire non occupant : le contrat d’un occupant ne se transpose pas automatiquement à un bailleur.
Avant de comparer, définis ton besoin : protéger ta responsabilité, le bâtiment, tes affaires, ou plusieurs de ces éléments. Un étudiant en colocation et un propriétaire de maison avec des dépendances n’ont pas la même liste de questions. Le formulaire doit décrire ton logement réel, pas une version simplifiée qui fait baisser le prix.
L’obligation légale mérite aussi une distinction : en copropriété, chaque copropriétaire doit être assuré pour sa responsabilité civile, qu’il occupe ou non le logement. Cela ne signifie pas que tous ses biens personnels sont protégés. L’obligation figure à l’article 9-1 de la loi du 10 juillet 1965.
Essentielle ou Confort : quelle différence ?
| Garantie | Essentielle | Confort |
|---|---|---|
| Incendie et risques assimilés | Inclus | Inclus |
| Dégâts des eaux et gel | Inclus | Inclus |
| Événements climatiques | Inclus | Inclus |
| Catastrophes naturelles et technologiques | Inclus | Inclus |
| Attentats et terrorisme | Inclus | Inclus |
| Responsabilité civile adaptée au statut | Inclus | Inclus |
| Défense pénale et recours suite à accident | Inclus | Inclus |
| Assistance et frais complémentaires | Inclus | Inclus |
| Vol et vandalisme | Non inclus | Inclus |
| Bris de glace | Non inclus | Inclus |
| Dommages électriques | Non inclus | Inclus |
Source : présentation officielle des formules. « Inclus » reste soumis aux événements garantis, exclusions, plafonds et franchises.
Pour choisir, demande-toi ce que tu serais prêt à financer toi-même. L’absence de protection contre le vol peut peser davantage que quelques euros de différence sur un devis. À l’inverse, payer une formule supérieure n’a de sens que si ses protections correspondent à tes besoins. Compare le supplément annuel et les risques concernés, sans supposer que « Confort » signifie « tout est couvert ».
Garanties et exclusions : les points qui comptent
Dégâts des eaux : la fuite et ses conséquences sont deux sujets
La garantie couvre notamment certaines fuites, ruptures ou débordements accidentels. La recherche de fuite à l’intérieur du bâtiment peut être prise en charge. En revanche, la réparation de la fuite elle-même n’est pas automatiquement couverte ; la page dédiée l’exclut, tout comme certaines infiltrations par les façades. Détail officiel des dégâts des eaux.
En pratique, demande un détail du devis de réparation : intervention sur la cause, remise en état des murs, remplacement d’un meuble. Cela aide à comprendre quelles dépenses tu présentes à l’assurance. Évite de jeter les objets abîmés avant d’avoir demandé comment les documenter : photos, factures et échanges écrits peuvent faciliter ton dossier.
Vol : regarde les circonstances, pas seulement le mot
L’olivier décrit notamment l’effraction, l’intrusion par ruse et les violences permettant l’entrée dans le logement. Ne présente donc pas cette protection comme une couverture de toutes les disparitions d’objets. Les moyens de fermeture et la réaction après la perte de clés méritent une lecture attentive. Présentation officielle du vol et du vandalisme.
Si tu as une cave, un garage ou une dépendance, décris précisément son emplacement et son accès lors du devis. Demande une confirmation écrite pour les biens qui y sont stockés. Une réponse générale sur « le logement » n’est pas assez précise quand l’objet qui t’intéresse se trouve dans un local séparé.
Bris de glace : tous les objets en verre ne sont pas concernés
La garantie vise des éléments fixés ou intégrés au logement, comme les fenêtres et certaines parois vitrées. La page officielle exclut notamment les miroirs, les meubles en verre et les écrans informatiques ou téléphoniques. Une véranda doit être déclarée. Détail officiel du bris de glace.
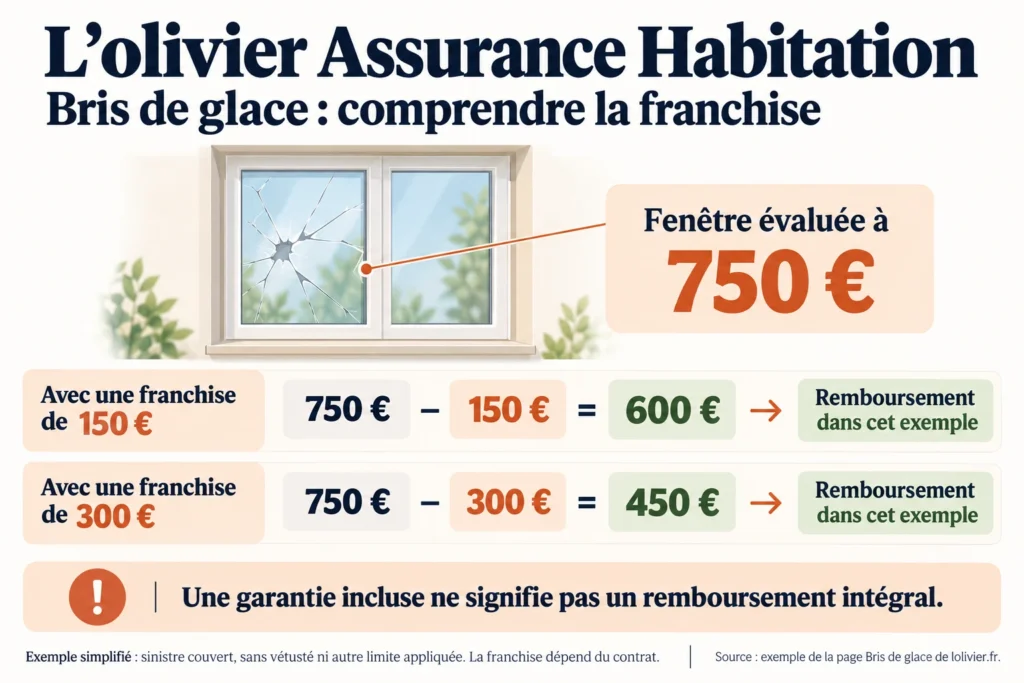
Un exemple publié par L’olivier prend une fenêtre évaluée à 750 €, avec une franchise de 150 ou 300 € selon le niveau souscrit : cela correspond à 600 ou 450 € restant après franchise. C’est l’exemple de cette page, pas une promesse de franchise pour ton contrat. Il montre pourquoi la présence d’une garantie ne suffit pas à comparer deux assurances.
Dommages électriques : une surtension n’est pas une panne ordinaire
La garantie concerne notamment les dommages provoqués par une surtension ou la foudre sur des appareils électriques et électroniques de moins de cinq ans. Une panne liée à l’usure ne devient pas un sinistre garanti simplement parce que l’appareil fonctionne à l’électricité. Garantie dommages électriques.
Pour comparer, fais la liste des équipements que tu souhaites protéger et retrouve leurs dates d’achat. Tu verras plus facilement si cette garantie correspond à ton parc d’appareils. Conserve les factures dans un dossier numérique accessible, plutôt que de devoir tout rechercher après un dommage.
Options, valeur à neuf et assistance
La valeur à neuf : une option à vérifier bien par bien
L’option est annoncée à partir de 1,50 € par mois, selon le capital mobilier. La page commerciale demande notamment que le bien soit assuré, âgé de moins de cinq ans et justifié par une facture. Option valeur à neuf.
Je ne recopie pas son barème de vétusté : il diffère de celui du PDF actuel. Pour ton devis, demande le barème contractuel applicable. La valeur à neuf ne transforme pas non plus un événement exclu en événement assuré. Vérifie d’abord la garantie qui intervient, puis la méthode utilisée pour évaluer ton bien.
L’assistance : utile, avec une procédure à respecter
L’olivier annonce un serrurier dépêché par ses soins, avec prise en charge jusqu’à 300 € pour certaines situations de clés perdues, volées ou cassées, ou de porte fracturée. Le site annonce aussi deux heures de ménage une fois par an. Appelle l’assistance avant de réserver une intervention de ta propre initiative et demande la procédure. Services annoncés par L’olivier.
Ce sont des services à considérer, mais je ne choisirais pas toute une assurance pour une prestation accessoire. Commence par la protection du logement et de tes biens. Ensuite seulement, départage deux devis proches avec l’assistance et les services réellement utiles pour toi.
Assurance scolaire et piscine
L’olivier présente une assurance scolaire rattachée au contrat habitation à 19,50 € par an et par enfant de moins de 26 ans. Compare-la avec les protections dont ton enfant bénéficie déjà avant d’ajouter une cotisation. Offre scolaire officielle.
Pour une piscine, demande une étude de l’option dédiée, des installations concernées et des événements couverts. Ne te contente pas de cocher « maison » dans le formulaire : une installation particulière mérite une réponse particulière.
Prix, franchises et frais : comparer le coût réel
Sans devis correspondant à ton logement, je ne peux pas annoncer « ton prix ». Mon conseil est de demander deux propositions sur la même base : mêmes biens, même capital, mêmes garanties recherchées. Un prix plus faible obtenu en retirant une protection ne démontre pas qu’un assureur est moins cher à couverture comparable.
| Point contractuel | Ce qui est indiqué |
|---|---|
| Modification du contrat | 10 € |
| Franchises | Dans les dispositions particulières |
| Objets de valeur | 10 % du capital mobilier |
| Véranda : bris de glace | 8 000 € |
| Option piscine | 10 000 €, sous conditions |
| Perte d’usage ou de loyers | Jusqu’à 12 mois, selon conditions et expertise |
Source : contrat DGLOH202605, pages 42 et 44. Ces plafonds ne signifient pas que les garanties sont toutes souscrites.
Compare également le total dû la première année et le coût sans réduction temporaire. Demande si le paiement mensuel modifie le montant annuel ; je n’ai pas vérifié de surcoût universel de mensualisation. Note enfin le reste à payer après un sinistre : c’est la somme pour laquelle ton épargne de précaution doit rester disponible.
Offre CASA : trois ou quatre mois remboursés sous conditions
Le règlement CASA prévoit une offre pour les nouveaux contrats habitation souscrits du 1er octobre au 31 décembre 2026, sur lolivier.fr ou par téléphone. Pour un nouveau client, le remboursement représente 25 % de la prime annuelle TTC, soit trois mois de cotisation. Pour un client qui possède déjà un contrat auto ou habitation L’olivier actif, sans défaut de paiement, la souscription d’un contrat habitation supplémentaire donne droit à 33 % de la prime annuelle TTC, soit quatre mois annoncés. Les contrats doivent alors être rattachés au même compte client, avec la même adresse e-mail.
- Être une personne physique âgée d’au moins 18 ans.
- Fournir tous les documents nécessaires aux contrats du compte client dans les 30 jours suivant la souscription du contrat habitation supplémentaire.
- Être à jour du paiement des primes de l’ensemble des contrats L’olivier.
- Ne pas bénéficier d’une réduction « salarié » ou d’une autre offre en cours.
- Le contrat doit avoir pris effet et le client ne doit plus disposer d’un droit de rétractation. Le règlement précise les conditions liées au délai de 14 jours et à un sinistre pendant le délai de renonciation.
Le remboursement est versé par virement bancaire, dans un délai maximal de trois mois une fois les conditions d’éligibilité remplies. Il concerne uniquement la première année et n’est pas reconductible : les cotisations ne sont donc pas simplement suspendues pendant trois ou quatre mois. L’assureur se réserve la possibilité de modifier ou d’interrompre l’offre avec information préalable. Règlement officiel de l’offre CASA 2026.
Mon conseil : compare aussi le coût de la deuxième année sans cette promotion, et conserve le règlement ainsi que la confirmation de ton éligibilité. Pour un client existant, une nouvelle assurance auto relève de l’offre MultiAuto, pas de CASA.
🏠 Envie de comparer ? Obtiens ton devis L’olivier Assurance Habitation
Faire mon devis L’olivier Habitation 👉
ℹ️ Lien affilié : je touche une commission si tu souscris via ce lien, sans coût supplémentaire pour toi.
Sinistre, indemnisation et résiliation
Déclarer vite et constituer un dossier lisible
Le contrat indique deux jours pour le vol ou le vandalisme, cinq jours pour les autres sinistres, et trente jours après publication de l’arrêté pour les catastrophes naturelles. Déclare sans attendre. Pour l’indemnisation, distingue expertise, vétusté et franchise. L’option valeur à neuf exclut notamment téléphones, achats d’occasion et objets de valeur. Contrat, sections 7 et 11.
Prépare un dossier simple : une chronologie, des photos, la liste des biens concernés et les justificatifs disponibles. Demande à l’interlocuteur ce qui manque avant de multiplier les envois. Garde une copie de chaque pièce et de chaque message : c’est plus pratique pour suivre une demande ou expliquer une contestation.
Si une solution de réparation ou un montant d’indemnisation t’est proposé, demande un détail écrit : biens retenus, méthode d’évaluation et sommes restant à ta charge. Avant d’accepter, vérifie que la proposition répond aux dommages déclarés et que tu comprends les éventuelles démarches encore nécessaires.
Changer après un an
L’article L113-15-2 du Code des assurances prévoit, pour les contrats concernés, une résiliation sans frais ni pénalité après un an, avec effet un mois après notification. Pour l’assurance locative obligatoire, le nouvel assureur effectue les démarches et veille à la continuité de couverture. Texte sur Légifrance.
Organise donc les dates avec le nouvel assureur. Un prélèvement arrêté n’est pas une preuve de résiliation : conserve la confirmation et vérifie la prise d’effet du contrat suivant. En cas de désaccord, demande une réponse écrite motivée avant de décider de la suite.
Ce que disent les clients
La page Trustpilot consultée pendant la recherche affiche 4,1/5 pour plus de 17 000 avis, avec 21 % d’avis à une étoile. C’est une note générale de L’olivier, mêlant ses produits : elle ne mesure pas uniquement l’habitation. Les expériences rapportées restent des témoignages, pas une garantie de traitement de ton dossier. Avis Trustpilot.
Opinion Assurances propose une rubrique habitation. Les versions consultées ont renvoyé des notes et effectifs différents ; je ne fige pas ici une note prétendument exacte. Les témoignages lus évoquent notamment la simplicité de souscription, le prix, des renouvellements plus coûteux et la disponibilité téléphonique. Avis habitation sur Opinion Assurances.
Ma méthode pour les lire : distingue l’avis laissé juste après un devis de celui qui décrit un sinistre terminé. Cherche une date, un problème précis et une réponse de l’entreprise. Ne tranche pas sur un commentaire isolé ; regarde si plusieurs expériences comparables racontent le même problème, tout en gardant à l’esprit que les assurés satisfaits ou mécontents ne publient pas tous un avis.
Les erreurs à éviter
- Remplir le devis de mémoire. Prépare les informations sur le logement et demande comment déclarer une situation inhabituelle.
- Choisir le capital au hasard. Fais l’inventaire de tes affaires et de leur valeur avant de comparer.
- Comparer une publicité avec ton échéancier. Demande une proposition complète et regarde le coût sans promotion.
- Lire les exclusions seulement après un dommage. Recherche les événements que tu crains vraiment et vérifie leur traitement.
- Valider une réponse orale imprécise. Pour une dépendance, un équipement particulier ou une réduction, demande un écrit.
FAQ : L’olivier Assurance Habitation
Où retrouver le contrat et l’échéancier après la souscription ?
L’olivier indique que ses clients peuvent télécharger leurs documents depuis l’Espace Perso, rubrique « Mes documents ». Enregistre aussi une copie de la version signée sur ton ordinateur pour la retrouver facilement.
Puis-je utiliser ce lien pour comparer sans décider immédiatement ?
Tu peux consulter la proposition et la comparer avant de décider. Vérifie le récapitulatif et les conditions de l’écran final : demander un devis et confirmer une souscription sont deux étapes différentes.
Le lien affilié change-t-il mon avis sur le contrat ?
Je peux toucher une commission si tu souscris via le lien. Les exclusions et les frais restent présentés dans l’analyse. Je te conseille de comparer avec d’autres devis, même si tu passes par ce bouton.
Mon verdict
Je trouve la distinction entre les deux niveaux facile à comprendre. Mais le choix final doit se faire sur le devis complet, les protections dont tu as besoin et le montant que tu pourrais encore payer après un dommage. Le bon contrat est celui dont tu comprends les limites avant d’en avoir besoin.
Pour toi si tu es à l’aise pour comparer les documents et gérer tes démarches à distance. Moins adapté si tu attends une protection sur mesure pour des biens ou des usages particuliers sans prendre le temps d’obtenir des confirmations écrites.
Mon conseil : demande la proposition, garde ton contrat actuel à côté et surligne les différences qui comptent pour toi. Pour compléter ta comparaison, lis mon avis sur L’olivier Assurance Auto. Et pour travailler sur l’ensemble de ton budget, retrouve mes conseils pour réduire tes charges fixes.
Cet article est fourni à titre informatif et ne constitue pas un conseil personnalisé en assurance. Seuls les documents de ton contrat déterminent les garanties, exclusions, franchises et tarifs applicables.
🏠 Envie de comparer ? Obtiens ton devis L’olivier Assurance Habitation
Faire mon devis L’olivier Habitation 👉
ℹ️ Lien affilié : je touche une commission si tu souscris via ce lien, sans coût supplémentaire pour toi.
Sources utiles
- L’olivier : formules habitation
- Dispositions générales habitation DGLOH202605 (PDF)
- Garanties habitation officielles
- Option valeur à neuf
- Consulter ses documents et les dispositions générales
- Offre locataire et annonce CASA
- Règlement CASA : octobre à décembre 2026
- Avis sur Trustpilot
- Avis habitation sur Opinion Assurances
- Code des assurances : article L113-15-2
- Copropriété : article 9-1 de la loi du 10 juillet 1965
