✅ L’essentiel à retenir : Linxea Spirit 2 et Linxea Avenir 2 sont distribués par le même courtier, mais assurés par Spirica et Suravenir. Spirit 2 a l’avantage sur les frais annuels des unités de compte : 0,50 % contre 0,60 %. Avenir 2 permet de commencer avec 100 € contre 500 €. Pour trancher, regarde surtout ton allocation, les supports disponibles et les contraintes des fonds euros ou SCPI. Mon verdict : voir plus bas.
🔎 Compare les conditions actuelles avant de choisir ton contrat Linxea
ℹ️ Liens affiliés ou de parrainage : je peux recevoir une commission ou un avantage si tu souscris via ces liens, sans coût supplémentaire pour toi.
Sommaire
- Deux contrats, deux assureurs
- Les différences essentielles
- ETF : comparer les frais complets
- Fonds euros : rendement, accès et garantie
- SCPI : revenus et contraintes
- Gestion libre ou pilotée
- Les opérations au quotidien
- Lequel choisir selon ton usage ?
- Faut-il ouvrir les deux ?
- Questions complémentaires
- Mon verdict
Tu hésites entre Linxea Spirit 2 et Linxea Avenir 2 ? Les deux noms reviennent souvent lorsqu’on cherche une assurance-vie en ligne. Mais une liste de supports plus longue ou une différence de frais ne dit pas, à elle seule, quel contrat répond à ton projet.
Nous avons déjà un avis détaillé sur Spirit 2 et un avis sur Avenir 2. Ici, l’objectif est différent : comparer les critères qui changent réellement ta décision, sans transformer les résultats d’un portefeuille personnel en promesse de performance du contrat.
Comparatif vérifié le 12 octobre 2026, à partir des pages officielles, tableaux de frais, conditions générales et communications de Linxea. Les catalogues et conditions d’accès évoluent. Les taux 2025 ci-dessous sont historiques ; aucun rendement 2026 ou 2027 n’est promis. Avant de souscrire, lis les documents et avenants remis pour ton contrat.
Même courtier, mais deux assureurs différents
Linxea distribue les contrats. Spirit 2 est assuré par Spirica, du groupe Crédit Agricole Assurances ; Avenir 2 par Suravenir, du groupe Crédit Mutuel Arkéa. C’est l’assureur qui porte le contrat et ses engagements. La marque Linxea commune ne rend donc pas les deux produits interchangeables. Le comparateur officiel distingue bien les compagnies.
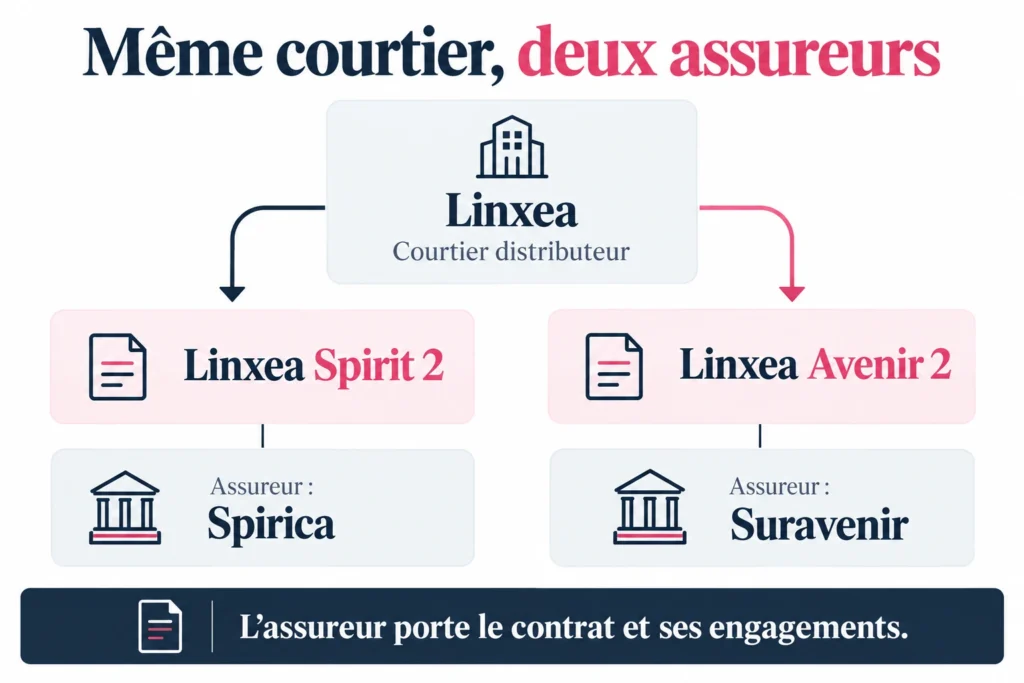
Cette différence compte pour les supports référencés, les modalités de gestion et la diversification entre assureurs. Elle ne suffit pas à désigner un gagnant : commence par les caractéristiques contractuelles et tes besoins, plutôt que par ta préférence pour le nom d’un groupe bancaire.
Pour comparer, écris d’abord ton projet en quelques lignes : durée envisagée, montant initial, rythme des versements, part de fonds euros et placements risqués que tu souhaites utiliser. Tu disposeras d’un critère de décision concret au lieu d’un classement abstrait.
Les différences essentielles en gestion libre
| Critère | Linxea Spirit 2 | Linxea Avenir 2 |
|---|---|---|
| Versement initial minimum | 500 € | 100 € |
| Versement complémentaire minimum | 100 € | 100 € |
| Versement programmé mensuel minimum | 100 € | 25 € |
| Frais annuels du contrat sur les UC | 0,50 % | 0,60 % |
| Frais de versement | 0 %, hors frais propres à certains supports | 0 %, hors frais propres à certains supports |
| Arbitrage en ligne | 0 %, hors frais propres à certains supports | 0 %, hors frais propres à certains supports |
| Transaction ETF affichée actuellement | 0,06 % à l’investissement et au désinvestissement | 0,10 % à l’investissement et au désinvestissement |
Sources : pages officielles Spirit 2 et Avenir 2, et documents tarifaires. Le minimum d’ouverture est une somme investie sur ton contrat, pas un droit d’entrée perdu. Les versements programmés sont optionnels.
Le montant initial ne constitue donc pas toute la comparaison. Si tu peux ouvrir les deux mais souhaites ensuite verser une petite somme chaque mois, regarde aussi le minimum programmé et les supports autorisés pour cette opération. Si tu effectues seulement des versements ponctuels, le critère mensuel pèse moins.
ETF : regarder les frais complets et le support exact
Trois couches de frais à distinguer
Les frais annuels de l’enveloppe, les frais internes du fonds et les frais de transaction ne rémunèrent pas la même chose. Les frais de Spirit 2 et le tableau d’Avenir 2 distinguent le contrat et les supports. Un tarif de gestion à 0,50 % ne décrit pas tout le coût d’un portefeuille en fonds.
À encours identique, l’écart entre les deux enveloppes représente 0,10 point par an sur les unités de compte. Cela correspond à 10 € par an pour une base constante de 10 000 € en UC, ou 100 € pour 100 000 €. Ce calcul simplifié isole les frais du contrat : il ne compare ni les supports, ni leurs performances, ni la fiscalité. Appliquer cet écart à toute l’assurance-vie serait incorrect si une partie est placée en fonds euros.
Spirit 2 bénéficie aussi d’un tarif de transaction ETF inférieur. L’équipe Linxea a annoncé la baisse de 0,10 % à 0,06 %, applicable depuis le 18 mai 2026. Cette communication explique l’écart avec le passage à 0,10 % encore présent dans les anciennes conditions générales consultées. Vérifie les avenants et la tarification applicable avant une opération.
Un catalogue plus large n’est pas une allocation
Le catalogue de Spirit 2 s’est élargi : les anciennes vidéos qui donnent l’avantage à Avenir 2 sur le seul nombre d’ETF ne décrivent plus l’offre actuelle. Mais collectionner les fonds ne crée pas automatiquement une meilleure diversification. Plusieurs ETF peuvent détenir les mêmes entreprises.
Pour chaque placement envisagé, vérifie le code ISIN, l’indice suivi, les frais courants, la devise, la distribution ou la capitalisation des revenus et les modalités d’investissement. Si un ETF précis n’est disponible que sur l’un des contrats, cette différence peut compter davantage que quelques dizaines d’autres supports dont tu n’as pas besoin.
Le même raisonnement vaut pour les obligations : compare la durée, le risque de crédit, la devise et les frais du support exact. Ne choisis pas un contrat uniquement parce qu’une vidéo ancienne y présente un ETF obligataire, sans vérifier sa disponibilité actuelle.
Actions individuelles et métaux précieux
Spirit 2 permet également une exposition à des titres vifs. Pour les frais, le centre d’aide Linxea indique une base de 0,06 % par opération, éventuellement majorée de taxes et frais selon le titre et sa place de cotation. Ce n’est donc pas un tarif universel tout compris pour toutes les actions.
L’offre de Spirit 2 comprend aussi des ETC sur métaux précieux. Une communication Linxea du 9 octobre 2026 annonce l’ajout d’un ETC argent et un tarif de transaction de 0,06 % sur la gamme ETC à compter du 7 octobre. Un ETC et un ETF ne sont pas nécessairement de même nature juridique : lis le document d’informations du support, pas seulement son nom.
Fonds euros : rendement passé, accès et garantie
Pour 2025, Spirica a servi 3,08 % sur Nouvelle Génération et 3,26 % sur Objectif Climat. Suravenir a servi 3,00 % sur Opportunités 2 et 2,10 % sur Rendement 2. Ces chiffres sont nets de frais de gestion, avant prélèvements sociaux et fiscaux. Il ne faut pas soustraire une seconde fois les frais annuels annoncés. Sources : fonds euros Spirit 2 et fonds euros Avenir 2.
Un meilleur taux sur une année ne garantit pas un meilleur résultat sur la suivante. Compare les conditions d’accès, le niveau de garantie net de frais et la durée sur laquelle tu envisages de laisser l’argent. Un bonus temporaire peut dépendre de nouveaux versements ou d’une allocation particulière : il ne s’applique pas automatiquement à tout ton contrat.
La page actuelle d’Avenir 2 indique Opportunités 2 accessible à 100 %, tandis que Rendement 2 est limité à 70 % du versement. Spirit 2 permet également une allocation à 100 % sur ses fonds euros dans les limites indiquées, mais Objectif Climat n’est pas accessible par arbitrage. Il faut distinguer la liberté d’allocation et les opérations autorisées.
Enfin, « accessible à 100 % » ne signifie pas « capital garanti à 100 % net de tous frais ». La page dédiée à Nouvelle Génération précise une garantie annuelle nette de frais de gestion de 98 %. Sur Avenir 2, la notice et le tableau de frais distinguent aussi les mécanismes des deux fonds, avec des frais maximums différents. Lis la clause du fonds précis au lieu de généraliser la protection à toute l’assurance-vie.
SCPI : les loyers reversés ne font pas toute la comparaison
Linxea affiche 100 % des loyers redistribués sur Spirit 2 contre 85 % sur Avenir 2. Cet avantage de Spirit 2 est utile si tu souhaites construire une poche de SCPI, mais il ne représente pas une garantie de rendement ni l’absence de frais. Il faut connaître la base des revenus distribués, les frais du support, ceux du contrat et les conditions d’entrée et de sortie.
Le comparateur officiel distingue également les limites : Avenir 2 plafonne globalement la poche SCPI à 50 % de l’encours avec des limites par support ; Spirit 2 limite les versements à 50 % en SCPI, avec des possibilités différentes par arbitrage et des exceptions. Il mentionne pour Spirit 2 une pénalité de 3 % en cas de sortie avant trois ans. Les avenants des supports restent à consulter.
Avant de choisir, note la SCPI que tu souhaites réellement acheter, vérifie sa disponibilité à la souscription ou à l’arbitrage et lis ses conditions. La présence d’un nom dans un ancien portefeuille ou dans une vidéo ne prouve pas qu’un nouveau versement soit accepté aujourd’hui.
Une assurance-vie ne supprime pas le risque immobilier : revenus variables, baisse possible des parts et contraintes de liquidité. Je ne choisirais donc pas une SCPI uniquement sur son taux de distribution de l’année précédente. Notre guide des SCPI aide à comprendre la différence entre les revenus et l’évolution de la valeur du placement.
Gestion libre ou pilotée : comparer le coût total
En gestion libre, tu choisis les supports et leurs proportions. En gestion pilotée, tu confies les décisions d’allocation dans le cadre d’un profil. L’intérêt du service dépend de ton souhait de déléguer et de ta capacité à suivre une stratégie, pas seulement de son tarif.
Les pages officielles affichent un supplément de 0,20 % par an pour OTEA Capital sur les deux contrats. Spirit 2 propose aussi Yomoni avec un supplément de 0,70 %. Ces frais s’ajoutent aux frais de l’enveloppe et à ceux des supports. Comparer seulement 0,20 % à 0,70 % ne suffit donc pas : les portefeuilles et leurs frais internes peuvent différer.
La phrase « les ETF sont réservés à la gestion libre » est trop générale : le mandat Yomoni de Spirit 2 utilise une approche indicielle. Il faut distinguer les offres de pilotage. Avant de signer, demande le coût total estimé pour le profil, les supports utilisés, les minimums et les conditions de changement de mode de gestion.
Les témoignages des vidéos décrivent le choix personnel de leurs auteurs pour la gestion libre. Nous pouvons retenir leurs questions pratiques sans présenter leur préférence comme une preuve qu’un mandat convient moins bien à chaque lecteur. Deux allocations de risque différent ne se comparent pas sur leur seule performance passée.
🔎 Compare les conditions actuelles avant de choisir ton contrat Linxea
ℹ️ Liens affiliés ou de parrainage : je peux recevoir une commission ou un avantage si tu souscris via ces liens, sans coût supplémentaire pour toi.
Les opérations au quotidien peuvent départager les contrats
Commence par trois questions : puis-je alimenter les supports choisis de la façon prévue, arbitrer facilement et demander un rachat avec une procédure claire ? Une interface agréable compte, mais un retour vidéo reste une expérience personnelle à une date donnée.
Les conditions générales Spirit 2 consultées excluent les ETF des opérations programmées. Le minimum de 100 € par mois du contrat ne signifie donc pas que tu peux automatiquement investir cette somme dans n’importe quel ETF. Vérifie la règle applicable au support et au mode de gestion retenus.
De même, une souscription en ligne n’est pas une promesse d’ouverture en vingt-quatre heures, et toutes les opérations ne sont pas nécessairement disponibles dans le même parcours. Pour préparer ta demande, regroupe les justificatifs et lis les écrans de validation : une fonctionnalité aperçue dans un tutoriel peut avoir changé.
Le questionnaire investisseur mérite des réponses sincères. L’ACPR explique que ces informations servent à apprécier la situation, les objectifs, les connaissances et la capacité à subir des pertes. Il ne s’agit pas d’un quiz à contourner pour obtenir une allocation plus risquée.
Spirit 2 ou Avenir 2 : lequel selon ton usage ?
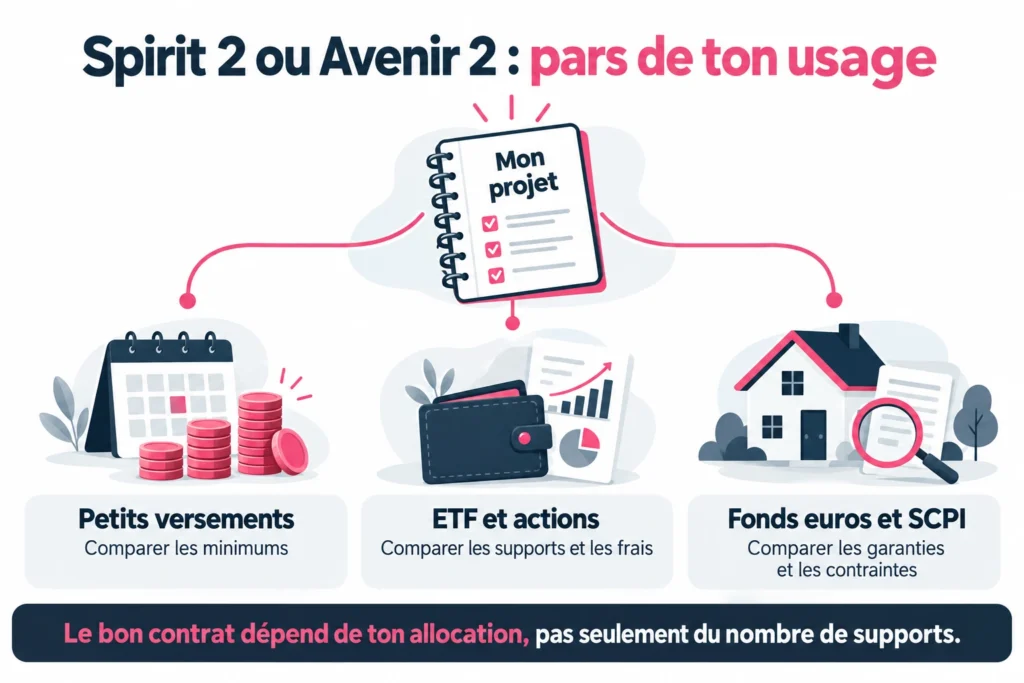
Tu veux commencer avec de petits montants
Avenir 2 est plus accessible pour démarrer et pour de petits versements mensuels. Cet avantage ne disparaît pas dès que tu disposes de 500 € : le rythme futur des versements peut encore compter. Vérifie ensuite que les supports recherchés sont disponibles et compatibles avec tes opérations.
Tu privilégies les unités de compte en gestion libre
À supports comparables, Spirit 2 a l’avantage sur les frais de gestion du contrat et les transactions ETF. C’est un bon point de départ pour la comparaison, sans conclure automatiquement à un meilleur résultat futur. La qualité de ton allocation et le risque pris restent déterminants.
Tu recherches surtout un fonds euros
Commence par les fonds accessibles à ton opération, les garanties nettes et les conditions de rémunération. L’écart de frais sur les UC ne répond pas à une allocation composée essentiellement de fonds euros. Compare le produit réellement utilisé plutôt que le positionnement général du contrat.
Tu envisages une poche immobilière importante
Spirit 2 mérite d’être étudié pour le reversement des revenus. Mais une SCPI précise, ses frais et les plafonds peuvent faire varier le choix. Construis d’abord une allocation qui respecte ton horizon et ton besoin de liquidité ; choisis ensuite le contrat capable de l’accueillir.
Faut-il ouvrir les deux assurances-vie ?
Avoir les deux peut permettre d’accéder à des supports différents et de répartir ses contrats entre Spirica et Suravenir. Mais deux contrats demandent aussi deux suivis : allocation globale, documents et clauses bénéficiaires. Multiplier les enveloppes sans objectif ajoute du travail sans bénéfice évident.
Chaque contrat conserve sa propre ancienneté. Ne suppose pas que l’ouverture du second reprend celle du premier. Pour comparer la fiscalité avec ton projet, notre guide de l’assurance-vie présente les bases. Si tu envisages un déplacement d’épargne entre contrats, vérifie ses conséquences avant de demander un rachat.
La diversification entre assureurs est aussi distincte de celle des placements. Le FGAP prévoit, dans son cadre d’intervention, un plafond généralement de 70 000 € selon les règles applicables à l’assuré, au souscripteur ou au bénéficiaire, regroupant les contrats auprès d’une même compagnie. Ce mécanisme n’indemnise pas les pertes de marché de tes unités de compte.
Deux contrats sur le même indice ne créent pas deux expositions économiques différentes. Pour connaître ton niveau de risque, regarde l’ensemble des placements, y compris ton PEA. Notre comparatif PEA et assurance-vie peut t’aider à articuler les enveloppes.
Questions complémentaires
Peut-on comparer les résultats personnels des deux contrats vus en vidéo ?
Pas pour désigner le meilleur contrat si les supports, dates d’investissement ou versements diffèrent. Un portefeuille MSCI World et un portefeuille S&P 500 n’ont pas la même exposition. Leur résultat reflète notamment les placements et le calendrier, pas seulement les frais de l’enveloppe.
Le private equity est-il automatiquement liquide en assurance-vie ?
Ne le suppose pas. Vérifie l’avenant du support, l’horizon recommandé, les opérations autorisées et les éventuelles pénalités ou restrictions. Un ticket plus accessible ne rend pas le placement moins risqué et ne garantit pas une sortie sans contrainte.
Mon verdict
Spirit 2 prend l’avantage si ton objectif principal est une allocation en unités de compte en gestion libre, avec des supports comparables. Ses frais d’enveloppe sont plus faibles et son catalogue s’est élargi. Je commencerais néanmoins par vérifier les supports exacts et les opérations dont tu as besoin.
Avenir 2 reste pertinent pour démarrer avec un petit montant ou alimenter régulièrement avec moins de 100 € par mois. Ses fonds euros et ses supports peuvent aussi répondre à un projet précis. Ce n’est pas simplement une version moins intéressante de Spirit 2 : les assureurs et les contraintes diffèrent.
Pour choisir, écris ton allocation envisagée, fais vérifier les supports et chiffre les frais qui s’y appliquent. C’est plus utile qu’un score de match ou qu’une promesse de gains. Les analyses individuelles de Spirit 2 et d’Avenir 2 complètent ce face-à-face.
Article informatif, sans conseil personnalisé. Les unités de compte présentent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Les garanties des fonds euros dépendent des clauses et des frais du fonds concerné.
🔎 Compare les conditions actuelles avant de choisir ton contrat Linxea
ℹ️ Liens affiliés ou de parrainage : je peux recevoir une commission ou un avantage si tu souscris via ces liens, sans coût supplémentaire pour toi.
Sources utiles
- Linxea Spirit 2 : présentation officielle
- Linxea Avenir 2 : présentation officielle
- Comparateur officiel Linxea
- Conditions générales Spirit 2
- Conditions générales Avenir 2
- Tableau de frais Spirit 2
- Tableau de frais Avenir 2
- Linxea : annonce de baisse des frais ETF
- FGAP : fonctionnement de la garantie
