✅ L’essentiel à retenir : Tu peux changer de banque ou de courtier en transférant ton PEA intégralement, sans remettre son ancienneté fiscale à zéro. Les frais sont plafonnés à 15 € par ligne cotée, 50 € par ligne non cotée et 150 € au total. Le vrai point de vigilance est la période d’indisponibilité : vérifie les titres acceptés, les espèces nécessaires et la transmission du bordereau fiscal. Mon verdict : voir plus bas.
Sommaire
Ton PEA est ouvert depuis plusieurs années, mais les frais te donnent envie de changer d’établissement. Tu hésites parce que tu ne veux pas perdre les avantages de ton ancien plan, vendre tes placements au mauvais moment ou te retrouver avec un portefeuille inaccessible.
Transférer son PEA répond précisément au premier problème. Pour les deux autres, la préparation compte davantage qu’une promesse de transfert rapide. Ce guide t’aide à organiser la démarche, à calculer son intérêt et à poser les bonnes questions aux deux établissements.
Recherche vérifiée le 11 octobre 2026. Ce guide concerne principalement le transfert d’un PEA bancaire vers un autre PEA bancaire. Il s’appuie sur Légifrance, le BOFiP, l’AMF et les procédures officielles des établissements. Les exemples de rentabilité sont des simulations explicites, pas des moyennes de marché ni des promesses de rendement.
Transférer son PEA : ce que tu conserves
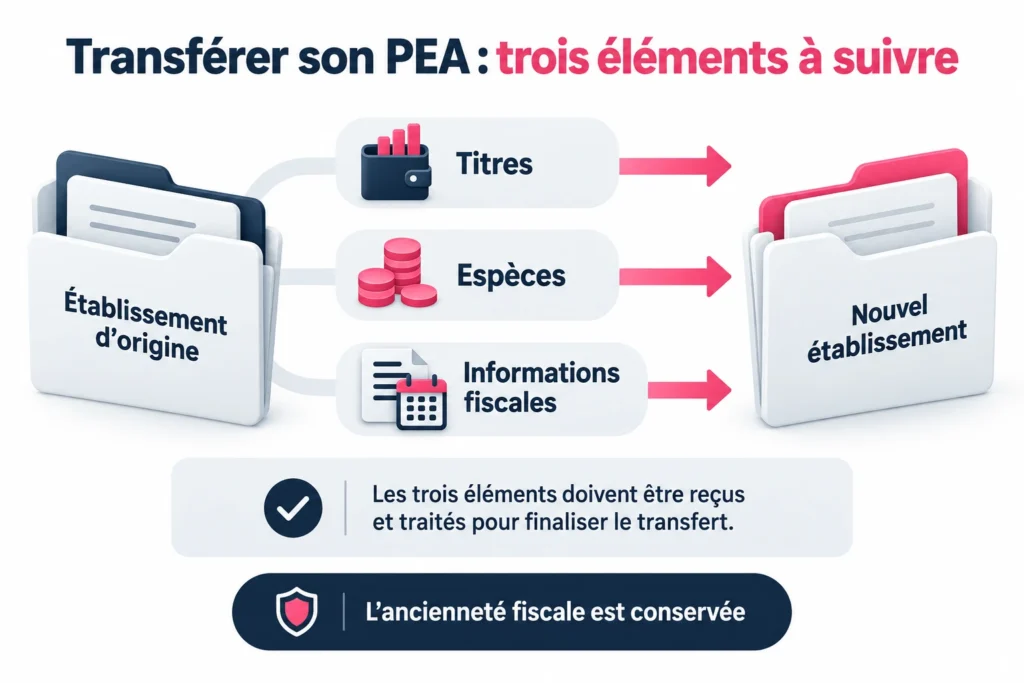
Le BOFiP, rubrique sur le transfert du PEA, précise qu’un transfert intégral des titres et espèces entre gestionnaires n’est pas un retrait. Le nouveau gestionnaire reprend les informations du plan. Changer d’établissement ne fait donc pas repartir le compteur fiscal à zéro.
La date à conserver est celle du premier versement : le BOFiP sur l’ouverture du PEA la distingue de la signature du contrat. Ne te contente pas d’une date affichée dans l’application : demande une confirmation si elle semble incohérente avec ton historique.
Le transfert ne crée pas une nouvelle capacité de versement. Ton historique accompagne le plan. Il ne permet pas non plus de partager ton PEA entre deux courtiers : le transfert concerne son intégralité. Retirer l’argent puis ouvrir un nouveau plan est une démarche différente, avec d’autres conséquences fiscales.
Une nuance de vocabulaire évite bien des malentendus : l’ancien établissement ferme ses comptes techniques à l’issue du transfert. Cela ne revient pas à demander toi-même une clôture volontaire suivie de l’ouverture d’un PEA indépendant. Le dispositif de transfert organise la continuité du plan.
La checklist avant de lancer la demande
Choisis ton établissement d’arrivée sur les opérations que tu feras réellement. Un ordre mensuel sur un ETF, plusieurs achats d’actions et un portefeuille de titres non cotés demandent des services différents. Compare le coût annuel, la facilité de gestion et la disponibilité du support avant de regarder une prime de bienvenue.
- Fais vérifier chaque ligne. Communique les noms et codes ISIN au nouvel établissement et demande s’il accepte leur transfert et leur conservation.
- Télécharge tes documents. Garde un relevé récent, les quantités détenues, le solde espèces, les avis d’opéré utiles et les justificatifs de versement.
- Demande les frais sortants. Obtiens un montant ou une méthode de calcul pour ton portefeuille précis.
- Vérifie les opérations en attente. Signale les ordres ouverts, opérations sur titres et événements annoncés sur tes placements.
- Prévois les espèces nécessaires. Fais confirmer comment les frais seront prélevés, avant de lancer la demande.
- Choisis une période adaptée. Évite de lancer le dossier juste avant une opération que tu comptes effectuer sur le PEA.
Ce sont des vérifications pratiques à effectuer avant signature. Demander une confirmation écrite est particulièrement utile pour une ligne inhabituelle : une réponse générale sur les « actions européennes » ne confirme pas l’acceptation de ton titre précis.
L’AMF identifie notamment les titres étrangers ou non cotés, les opérations sur titres, les parts sociales et l’insuffisance d’espèces comme des causes de difficultés. Son guide pour réussir un transfert aide à repérer ces situations avant de démarrer.
Les étapes : suivre trois éléments, pas un simple virement
1. Demander l’accueil de ton PEA existant
Dans le parcours de souscription du nouvel établissement, sélectionne le transfert d’un PEA existant. Il crée les références nécessaires à sa réception et te fait signer la demande. Ne choisis pas une nouvelle ouverture indépendante à alimenter en parallèle : la règle reste un seul PEA classique par personne.
BoursoBank explique sa procédure : le compte réceptionnaire n’est pas encore actif fiscalement pendant le transfert. L’établissement demande les références du PEA d’origine ; fournir l’IBAN du compte courant à sa place peut empêcher le traitement.
2. Vérifier l’envoi et la réception du dossier
Le nouvel établissement pilote généralement la demande. Cela ne t’empêche pas de vérifier auprès de l’ancien qu’elle a été reçue. Note la date, la référence du dossier et les éventuelles pièces manquantes. Une demande « envoyée » et une demande « complète et prise en charge » ne sont pas la même étape.
3. Suivre les titres, les espèces et les informations fiscales
Le ministère de l’Économie distingue le transfert des espèces, celui des titres ligne par ligne et la transmission du bordereau fiscal. Ces éléments peuvent être traités à des moments différents. Le bordereau sert notamment à reprendre la date initiale, les données de versement et le suivi fiscal.
4. Contrôler la finalisation
Quand le nouveau gestionnaire annonce la fin du transfert, rapproche les documents : nombre de titres pour chaque ISIN, espèces reçues, frais prélevés et ancienneté fiscale. Compare les quantités, pas seulement la valeur totale : les marchés ont pu évoluer entre tes deux relevés.
Si un dividende ou une autre écriture est intervenu pendant la procédure, demande son suivi. Garde ton dossier de contrôle jusqu’à résolution des écarts. Un tableau de suivi personnel avec une ligne par question est plus efficace que plusieurs conversations sans référence commune.
Combien coûte le transfert d’un PEA ?
Le 4° de l’article D221-111-1 du Code monétaire et financier fixe un plafond par ligne et un plafond global. Les frais de clôture liés au plan transféré sont compris dans cet encadrement. Le plafond de 150 € ne doit donc pas être augmenté d’un supplément de clôture lié au transfert.
| Portefeuille transféré | Calcul aux plafonds | Maximum |
|---|---|---|
| 5 lignes cotées | 5 × 15 € | 75 € |
| 8 lignes cotées | 8 × 15 € | 120 € |
| 12 lignes cotées | 180 € avant plafond global | 150 € |
| 4 lignes cotées et 1 non cotée | 4 × 15 € + 50 € | 110 € |
Ce sont des calculs au maximum réglementaire, pas une grille tarifaire universelle. Une ligne correspond à une position sur un titre, pas à chacune des actions détenues. Le montant exact dépend des tarifs de ton établissement. Présenter 75 € comme le prix moyen d’un transfert sans étude datée serait trompeur.
Un remboursement commercial reste soumis à conditions
Certains établissements remboursent les frais sortants. À la date de vérification, Fortuneo affiche notamment un plafond de remboursement de 100 € pour un encours inférieur à 3 000 €, et de 150 € pour un encours entre 3 000 et 5 000 €. Son offre couvre plusieurs types de comptes : les montants promotionnels plus élevés affichés pour d’autres situations ne modifient pas le plafond légal du PEA.
Avant de compter un remboursement dans ton calcul, vérifie l’éligibilité de ton dossier, les justificatifs, le montant couvert et les délais de demande. Conserve le relevé des frais facturés par l’ancien établissement. Une offre commerciale ne dispense pas de pouvoir régler le prélèvement initial.
Le transfert est-il rentable pour toi ?
Compare le coût restant à ta charge avec l’économie annuelle attendue. Additionne les droits de garde, les frais fixes et les commissions correspondant à tes ordres habituels. Regarde également les éventuelles conditions d’activité. Le courtier le moins cher sur un seul ordre ne sera pas forcément le moins cher sur ton année complète.
Temps de récupération, en mois = coût net du transfert ÷ économie annuelle estimée × 12. Cette formule suppose que l’économie reste positive et stable. Elle ne mesure ni la qualité du service ni les conséquences d’une indisponibilité prolongée.
Reprenons les hypothèses de la transcription fournie pour préparer cet article : 75 € de transfert et la suppression de droits de garde de 0,40 % par an, sans autre différence de frais. Pour 50 000 € d’encours constant, cela représente 200 € économisés par an : le coût est récupéré en 4,5 mois. Pour 5 000 €, l’économie est de 20 € par an et il faut 45 mois. Le taux de 0,40 % est ici une hypothèse de calcul, pas une moyenne bancaire vérifiée.
Ces exemples montrent pourquoi il faut utiliser tes propres tarifs. Un petit PEA peut bénéficier d’un transfert pertinent si les frais sont remboursés ou si ses achats réguliers coûtent nettement moins cher ensuite. À l’inverse, un gros PEA déjà peu coûteux ne devient pas automatiquement intéressant à déplacer. Il n’existe pas de seuil universel à 10 000 ou 20 000 €.
Pour visualiser l’effet de frais récurrents sur une longue période, notre calculatrice d’intérêts composés permet d’explorer différents scénarios. Un rendement choisi dans une simulation reste une hypothèse ; ce n’est pas ce que ton portefeuille gagnera forcément.
Quels délais prévoir, et peut-on continuer à investir ?
Il n’existe pas de délai légal maximal général de 15 jours ouvrés pour transférer un PEA. L’AMF a souligné l’absence de délai légal ou réglementaire dans sa présentation du rapport du médiateur. Le guide actuel de XTB confirme ce point. Ne confonds pas une estimation commerciale avec une échéance légale.
L’AMF donne comme repère moins d’un mois dans la grande majorité des cas sans difficulté particulière. Des situations complexes prennent davantage de temps. Ce repère aide à poser des questions ; il ne permet pas de programmer un achat à une date garantie.
L’indisponibilité n’est pas nécessairement identique du début à la fin. Demande à chaque établissement quelles opérations restent possibles à l’étape où se trouve le plan. L’AMF rappelle que des opérations réalisées pendant un transfert peuvent le compliquer. Si tu gardes tes titres, ils restent exposés aux variations de marché, même quand tu ne peux pas les vendre.
Les opérations sur titres, les valeurs étrangères, le nominatif et les titres non cotés peuvent demander des traitements supplémentaires. Le guide AMF sur le transfert des placements détaille ces difficultés. Pour ton organisation, demande le stade précis du dossier plutôt qu’une nouvelle estimation vague à chaque appel.
Le cas particulier des parts sociales
Des parts sociales de banque mutualiste peuvent nécessiter un rachat avant le départ. Leur liquidité ne suit pas celle d’une action cotée. Le médiateur de l’AMF a traité ce sujet en 2026, en rappelant l’importance d’informer le client sur le calendrier et les possibilités dérogatoires éventuelles. Pose cette question avant de demander le transfert.
Faut-il vendre ses titres avant le transfert ?
La procédure permet de transférer les titres eux-mêmes : vendre tout n’est pas obligatoire. Le guide Bourse Direct décrit le déplacement des lignes et les situations particulières à traiter. Choisir de vendre pour ne conserver que des espèces relève d’une décision distincte.
Cette décision peut simplifier certains dossiers, mais il faut chiffrer les commissions de vente puis de rachat, l’écart entre prix acheteur et vendeur et le temps hors du marché. Pendant cette période, une hausse peut rendre le rachat plus coûteux ; une baisse peut produire l’effet inverse. Personne ne connaît à l’avance ce mouvement.
Ne confonds surtout pas une vente dont le produit reste sur le compte espèces du PEA avec un retrait vers le compte courant. Pour conserver la continuité fiscale, les espèces restent dans le plan et passent au nouveau gestionnaire par la procédure de transfert. Si un titre est refusé, compare d’abord les autres établissements capables de l’accueillir avant de décider de le céder.
Transfert bloqué : comment relancer efficacement ?
Commence par faire localiser le blocage. Le nouvel établissement attend-il la demande corrigée, une ligne de titres, le solde espèces ou le bordereau fiscal ? L’ancien a-t-il besoin d’une signature ou d’une instruction particulière ? Une réponse qui identifie la pièce manquante est plus utile qu’un simple « dossier en cours ».
Tu peux utiliser ce message, en adaptant les références :
Bonjour, ma demande de transfert du PEA [référence] vers [établissement] a été signée le [date]. Merci de confirmer sa réception et son caractère complet, les éléments déjà transmis, ceux encore attendus et la cause précise du retard. Merci également de préciser les opérations actuellement possibles sur le plan et la prochaine action nécessaire pour finaliser le transfert.
Si la difficulté persiste, adresse une réclamation écrite au service compétent, avec une chronologie et les pièces utiles. L’AMF indique qu’une médiation peut être envisagée après réclamation préalable, en l’absence de réponse sous deux mois ou si la réponse ne te satisfait pas. Vérifie la compétence du médiateur pour l’établissement concerné. Le délai de deux mois porte sur la réclamation, pas sur une durée maximale de transfert.
Garde les accusés de réception, références des échanges et justificatifs de frais. Si tu demandes une réparation, décris le problème et documente ses conséquences. Ne pars pas du principe qu’un retard ouvre automatiquement droit à une indemnité forfaitaire.
Questions complémentaires
Peut-on annuler une demande de transfert en cours ?
Cela dépend de son avancement. Contacte rapidement les deux établissements et demande une confirmation écrite de l’arrêt éventuel. Une demande d’annulation ne garantit pas que les mouvements déjà engagés puissent être interrompus. Le guide XTB décrit cette possibilité comme dépendante du stade de traitement.
Le transfert entre PEA bancaire et PEA assurance fonctionne-t-il de la même façon ?
Les structures diffèrent : un PEA assurance repose sur un contrat de capitalisation. Le transfert peut nécessiter une conversion des supports en liquidités. Demande au gestionnaire la procédure adaptée ; la checklist d’un transfert bancaire ne suffit pas à décrire toutes ses particularités.
Mon verdict
Je commencerais par une comparaison de frais sur une année représentative, puis par une vérification écrite des titres acceptés. Si l’économie et les services attendus sont convaincants, le transfert permet de changer d’établissement sans abandonner l’historique de ton PEA. Le coût ponctuel se calcule ; l’indisponibilité demande surtout de l’anticipation.
Je différerais la démarche si une opération importante est prévue prochainement, si une ligne pose un problème non résolu ou si la nouvelle offre n’apporte pas de bénéfice identifiable. La meilleure préparation tient dans un dossier complet et des questions précises, davantage que dans la recherche d’une promesse de délai très court.
Pour comparer les établissements avec ton usage, tu peux consulter mes analyses de Bourse Direct, Fortuneo, BoursoBank et Saxo Banque. Vérifie toujours leurs conditions actuelles avant de remplir une demande.
Ce guide est fourni à titre informatif et ne constitue pas un conseil personnalisé. Les actions et ETF comportent un risque de perte en capital. Un transfert ne supprime pas les risques des placements détenus.
Sources utiles
- Légifrance : plafonnement des frais du PEA
- BOFiP : transfert entre gestionnaires
- BOFiP : ouverture et date fiscale du PEA
- Ministère de l’Économie : fonctionnement du PEA
- AMF : réussir son transfert et recours
- AMF : difficultés des transferts de placements
- Bourse Direct : guide pratique du transfert
- Fortuneo : remboursement des frais
- XTB : procédure, délais et cas particuliers
