✅ L’essentiel à retenir : Mon Petit Placement (fondée à Lyon en 2017, plus de 200 000 utilisateurs, 300M€ confiés) propose une assurance-vie ET un PER en gestion pilotée, avec un vrai accompagnement humain plutôt qu’un robo-advisor 100% automatisé. Le fonds euro Plan B a rapporté 3,5% net en 2025 (historique stable 3,5 à 3,7% depuis 2023), avec une hypothèse à 5% en 2026 sous conditions. Côté PER, les frais sont plus bas que sur l’assurance-vie (pas de commission de performance) et le plafond de déduction fiscale 2026 atteint 37 680€. Point de vigilance : la commission de performance sur l’assurance-vie suit une grille dégressive selon le montant investi (jusqu’à 25% des gains trimestriels sur les petits montants).
🎁 Envie de tester Mon Petit Placement ? Ouvre ton contrat via ce lien
Découvrir Mon Petit Placement 👉
ℹ️ Lien affilié — je touche une commission si tu souscris via ce lien, sans coût supplémentaire pour toi.
Sommaire
Mon Petit Placement s’est fait une place à part parmi les solutions d’épargne en ligne : ni banque traditionnelle, ni robo-advisor purement automatisé, cette fintech lyonnaise (ORIAS n° 17005501, 6M€ levés) mise sur un vrai accompagnement humain pour t’aider à investir, que ce soit en assurance-vie ou pour préparer ta retraite via un PER. On regarde ici en détail ce que ça vaut vraiment, chiffres vérifiés à la source.
Petite précision : les rendements et frais évoluent chaque année — les chiffres cités ici sont vérifiés directement sur monpetitplacement.fr à la date de publication, vérifie toujours les montants à jour avant de souscrire. Investir comporte un risque de perte en capital sur les supports en unités de compte.
Mon Petit Placement, c’est quoi ?
Fondée à Lyon en 2017, Mon Petit Placement est une fintech qui propose de l’épargne en gestion pilotée sur deux enveloppes : l’assurance-vie (contrat Actépargne2) et le PER (Plan Épargne Retraite individuel, disponible depuis 2024), toutes deux assurées par La France Mutualiste. Sa différence avec un robo-advisor classique (comme Yomoni) : au lieu de te laisser seul face à un algorithme, des conseillers humains t’accompagnent à la souscription et tout au long de la vie de ton contrat. Plus de 200 000 utilisateurs et 300M€ confiés depuis 6 ans, selon les chiffres officiels de l’entreprise.
Les frais de l’assurance-vie
| Type de frais | Montant |
|---|---|
| Frais sur versement | 0% |
| Frais d’arbitrage | 0% |
| Frais de sortie | 0% (hors portefeuille Immobilier) |
| Frais de gestion assureur | 0,50%/an |
| Frais de gestion fonds euro Plan B | 0,77%/an |
| Frais des fonds sous-jacents (UC) | à partir de 1,2%/an |
La vraie spécificité de Mon Petit Placement, c’est la commission de performance sur les portefeuilles dynamiques : prélevée uniquement en cas de gains, trimestriellement, avec un taux dégressif selon le montant sous gestion.
| Montant sous gestion | Commission sur les gains trimestriels |
|---|---|
| 300€ | 25% |
| 2 000€ | 20% |
| 5 000€ | 15% |
| 10 000€ | 12% |
| 20 000€ | 9% |
| 30 000€ | 8% |
| 50 000€ | 7% |
| 100 000€ et plus | 5% |
Exemple concret : avec 15 000€ investis en début de trimestre, si le portefeuille monte à 15 500€ (500€ de plus-value latente), la commission à 12% s’applique sur ces 500€, soit 60€ prélevés. Si le trimestre suivant le portefeuille redescend à 15 300€, aucune commission n’est prélevée — le principe s’applique uniquement sur les gains réels constatés sur la période. Sur les petits montants (300 à 5 000€), cette commission peut représenter une part significative des gains (15 à 25%) — à intégrer dans ton calcul avant de souscrire.
Le fonds euro Plan B
Plan B est le fonds euro (capital garanti) du contrat Actépargne2, avec un historique de performance stable et en légère baisse ces trois dernières années :
| Année | Rendement net (frais de gestion déduits) |
|---|---|
| 2020 | 1,42% |
| 2021 | 1,31% |
| 2022 | 2,11% |
| 2023 | 3,70% |
| 2024 | 3,60% |
| 2025 | 3,50% |
| 2026 (hypothèse, non garantie) | Jusqu’à 5% |
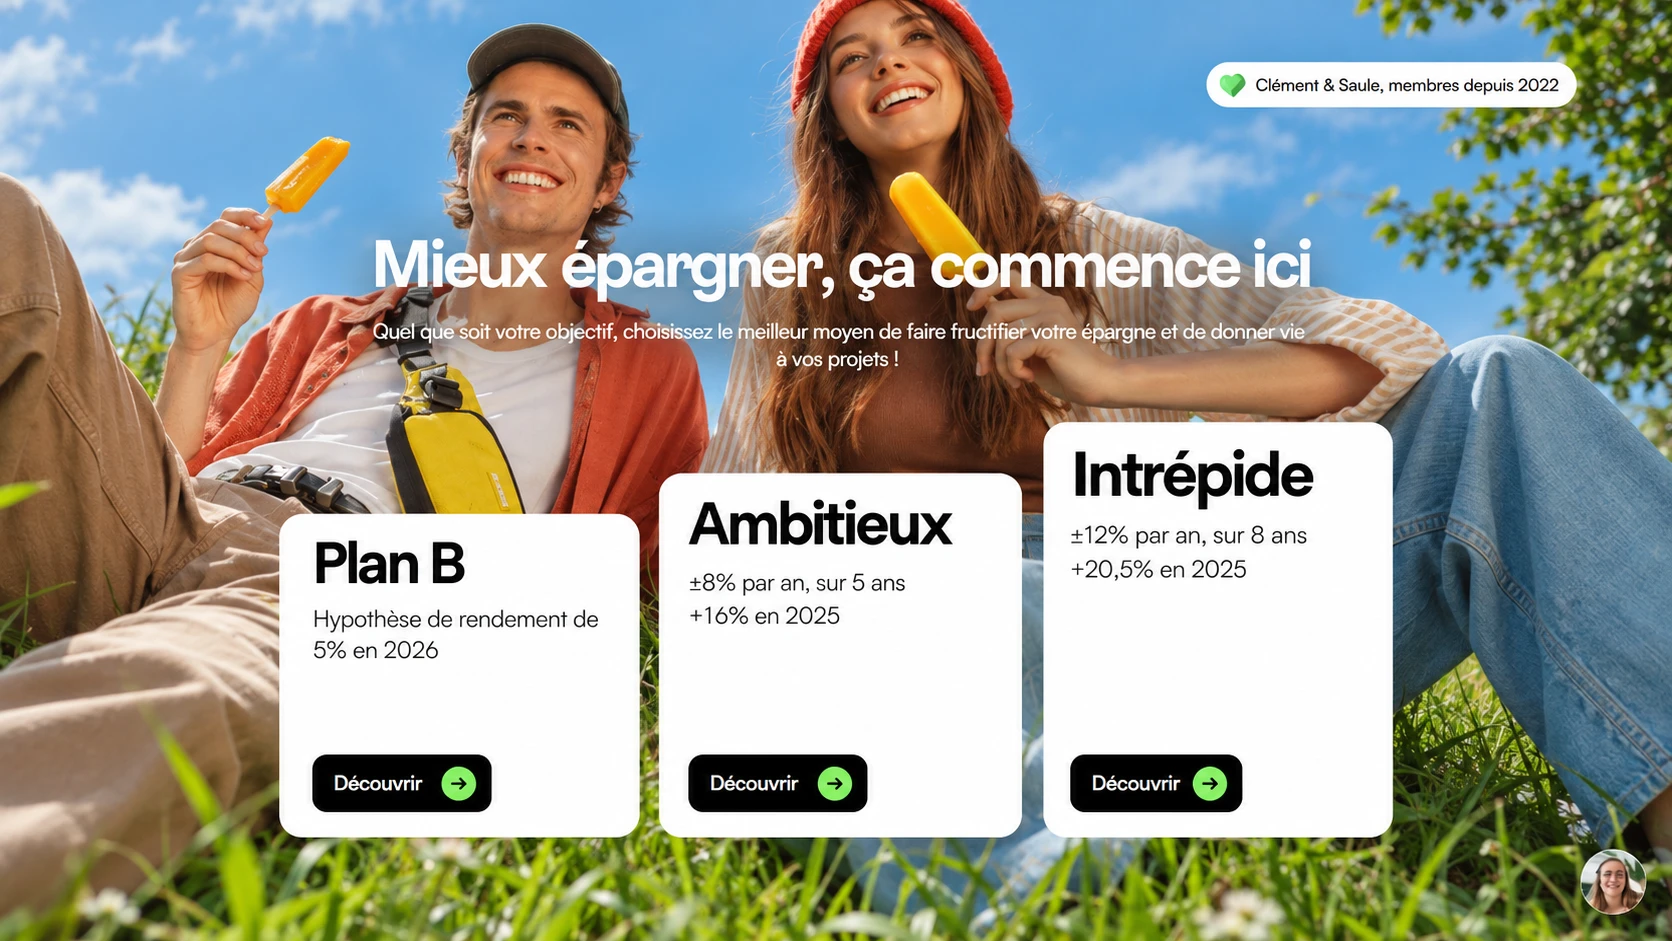
L’hypothèse de 5% pour 2026 est cadrée par une offre précise : versement entre le 12 janvier et le 30 juin 2026, minimum 15 000€ (jusqu’à 500 000€), avec au moins 50% investi en unités de compte — donc pas accessible tel quel à un petit épargnant qui veut rester 100% sécurisé. Sans cette offre, le taux de base reste aligné sur l’historique récent (3,5 à 3,7%). Le fonds est composé à 17% d’immobilier et à 59% d’obligations vertes/sociales, sans plafond de versement (jusqu’à 300 000€/an), et reste disponible à tout moment sans pénalité de retrait.
Les portefeuilles dynamiques (UC)
Au-delà du fonds euro, Mon Petit Placement propose des portefeuilles thématiques en gestion pilotée (12 thématiques d’investissement, 28 supports UC) :
| Portefeuille | Objectif annualisé | Performance 2025 |
|---|---|---|
| Ambitieux | ~8%/an sur 5 ans | +16% |
| Intrépide | ~12%/an sur 8 ans | +20,5% |
Ces performances sont nettes de frais mais restent des moyennes historiques, pas des garanties — les marchés actions et obligataires fluctuent, et une année forte comme 2025 ne se répète pas systématiquement. Contrairement à un contrat en gestion libre, tu ne choisis pas titre par titre : un conseiller t’oriente vers le portefeuille adapté à ton profil et à ton horizon, puis l’équipe gère l’allocation.
Le PER Mon Petit Placement
Disponible depuis 2024, le PER (Plan Épargne Retraite individuel) de Mon Petit Placement fonctionne avec des frais nettement plus simples que l’assurance-vie — notamment sans commission de performance.
| Type de frais (PER) | Montant |
|---|---|
| Ouverture minimum | 300€ |
| Versement mensuel minimum | 50€ |
| Versement complémentaire minimum | 150€ |
| Frais associatifs (une seule fois, à l’entrée) | 25€ |
| Frais de gestion (unités de compte) | 0,80%/an |
| Frais de gestion (fonds euro PER) | 0,90%/an |
| Frais de versement, d’arbitrage, de performance | 0% |
Le fonds euro du PER (LFM Per’form, distinct du Plan B de l’assurance-vie) a rapporté +4% net en 2025. Trois profils de gestion à horizon sont proposés — prudent, équilibré, dynamique — qui sécurisent progressivement l’épargne à l’approche de la retraite (transition vers le fonds euro 10 à 14 ans avant la date de départ selon le profil choisi).
L’avantage fiscal, concrètement : chaque versement sur un PER est déductible de ton revenu imposable, dans la limite d’un plafond 2026 de 37 680€ (salariés, retraités, sans activité) ou 88 911€ pour les travailleurs non-salariés. Exemple : un salarié à 35 000€ de revenu brut annuel, tranche marginale d’imposition à 30%, qui verse 3 000€ sur son PER, réalise un avantage fiscal de 900€ — l’effort d’épargne réel n’est donc que de 2 100€.
À la sortie (retraite), tu choisis entre capital, rente, ou un mix des deux. Des cas de déblocage anticipé existent avant la retraite : achat de la résidence principale, invalidité, décès du conjoint, expiration des droits chomage, surendettement, liquidation judiciaire. Attention à la fiscalité de sortie : les cotisations versées sont réintégrées dans le revenu imposable de l’année de sortie (logique, puisqu’elles ont été déduites à l’entrée), et les gains restent soumis aux prélèvements sociaux.
L’accompagnement humain
C’est l’argument central de Mon Petit Placement face aux robo-advisors classiques : un conseiller réel échange avec toi à la souscription pour cerner ton profil, puis reste disponible pendant toute la durée du contrat (service client ouvert 8h-21h en semaine, 9h-20h le week-end). Pour un débutant qui a besoin d’être rassuré à chaque étape, c’est un vrai plus. Pour un investisseur autonome, cet accompagnement a moins de valeur — et se paie indirectement dans les frais.
🎁 Envie de tester Mon Petit Placement ? Ouvre ton contrat via ce lien
Découvrir Mon Petit Placement 👉
ℹ️ Lien affilié — je touche une commission si tu souscris via ce lien, sans coût supplémentaire pour toi.
Mon Petit Placement face à Yomoni
| Mon Petit Placement | Yomoni | |
|---|---|---|
| Approche | Gestion pilotée + accompagnement humain | Gestion pilotée 100% ETF, algorithmique |
| Fonds euro (AV) | Plan B, 3,5% net 2025 | Frais tout compris jusqu’à 1,60%/an |
| Frais de gestion pilotée | Commission de performance (5 à 25% des gains) | +0,20%/an fixe |
| PER disponible | Oui, depuis 2024 | Non (assurance-vie uniquement) |
| Versement minimum | 300€ | 1 000€ |
La vraie différence tient à l’approche et à la structure de frais : Mon Petit Placement mise sur l’humain, l’accessibilité (300€ pour démarrer) et propose un PER, là où Yomoni reste concentré sur l’assurance-vie en gestion 100% algorithmique avec des frais fixes plutôt qu’une commission sur les gains.
Comment souscrire
- Souscription entièrement en ligne, avec un questionnaire de profil de risque suivi d’un échange avec un conseiller.
- Versement initial accessible dès 300€, que ce soit pour l’assurance-vie ou le PER.
- Signature électronique, ouverture effective du contrat en quelques jours ouvrés après vérification d’identité.
Les limites à connaître
- Choix de supports plus restreint (28 UC) qu’un contrat en gestion libre — tu ne pilotes pas toi-même l’allocation précise.
- Commission de performance dégressive sur l’assurance-vie — pénalisante sur les petits montants (jusqu’à 25% des gains trimestriels sous 5 000€).
- Frais des fonds sous-jacents cumulés (à partir de 1,2%/an) à additionner avant de comparer, plus élevés que sur un contrat 100% autonome à bas coût.
- PER bloqué jusqu’à la retraite sauf cas de déblocage anticipé listés par la loi — à n’utiliser que pour de l’épargne long terme dédiée.
Pour qui c’est fait
Mon Petit Placement convient bien si tu débutes en investissement et veux un accompagnement humain rassurant, si tu es imposé à une tranche marginale élevée et cherches à réduire ton impôt via le PER, ou si le fonds euro Plan B t’intéresse pour sa stabilité. Si tu es déjà autonome et veux optimiser chaque dixième de point de frais sur de gros montants, un contrat en gestion libre (Linxea Spirit 2, Louve Infinity) te coûtera moins cher sur le long terme — la commission de performance pèse surtout sur les petits portefeuilles.
Les erreurs à éviter
- Ne regarder que le taux du fonds euro affiché sans vérifier les conditions du bonus 2026 (15 000€ minimum, 50% en UC) — le 5% visé n’est pas accessible à tous les profils.
- Sous-estimer la commission de performance sur les petits montants — jusqu’à 25% des gains trimestriels sous 5 000€, un vrai coût à intégrer dès le départ.
- Confondre les frais assurance-vie et PER — les deux produits ont des grilles de frais distinctes (le PER n’a pas de commission de performance, contrairement à l’assurance-vie).
- Verser sur un PER sans avoir vérifié sa TMI — l’avantage fiscal n’a de sens que si tu es imposable, et d’autant plus intéressant que ta tranche est élevée.
FAQ
Qui est l’assureur de Mon Petit Placement ?
La France Mutualiste, pour l’assurance-vie (contrat Actépargne2) comme pour le PER. Mon Petit Placement est le distributeur et gestionnaire, pas l’assureur.
Mon Petit Placement propose-t-il un PER ?
Oui, depuis 2024. Frais de gestion 0,80%/an (UC) ou 0,90%/an (fonds euro), sans commission de performance contrairement à l’assurance-vie. Plafond de déduction fiscale 2026 : 37 680€ (salariés) ou 88 911€ (TNS).
Quel est le montant minimum pour souscrire ?
300€ à l’ouverture, que ce soit pour l’assurance-vie ou le PER — l’un des tickets d’entrée les plus accessibles du marché pour de la gestion pilotée avec accompagnement humain.
Le rendement de 5% du fonds euro en 2026 est-il garanti ?
Non. C’est une hypothèse conditionnée à un versement de 15 000€ à 500 000€ entre le 12 janvier et le 30 juin 2026, avec au moins 50% en unités de compte. Sans cette offre, le taux de base suit l’historique récent (3,5 à 3,7%).
Comment fonctionne la commission de performance ?
Elle est prélevée trimestriellement, uniquement sur les gains réels constatés, avec un taux dégressif selon le montant sous gestion : 25% sur un petit portefeuille (300€) jusqu’à 5% sur un gros montant (100 000€ et plus). Aucune commission n’est prélevée en cas de perte ou de stagnation.
Mon Petit Placement ou Yomoni : lequel choisir ?
Les deux collectent d’excellents avis. Mon Petit Placement propose en plus un PER et mise sur l’accompagnement humain avec un ticket d’entrée plus bas (300€ vs 1 000€) ; Yomoni se limite à l’assurance-vie en gestion 100% algorithmique avec des frais fixes plutôt qu’une commission sur les gains.
Notre avis : Mon Petit Placement se distingue par un vrai accompagnement humain et la disponibilité d’un PER en plus de l’assurance-vie, avec un fonds euro Plan B stable. La commission de performance pénalise surtout les petits portefeuilles (jusqu’à 25% des gains) — un point à bien intégrer avant de souscrire, surtout si tu démarres avec un montant modeste. Le PER, lui, a une structure de frais plus simple et mérite le coup d’œil si tu es imposable et cherches à préparer ta retraite.
Retrouve tous nos articles dans la catégorie Investissement.
🎁 Envie de tester Mon Petit Placement ? Ouvre ton contrat via ce lien
Découvrir Mon Petit Placement 👉
ℹ️ Lien affilié — je touche une commission si tu souscris via ce lien, sans coût supplémentaire pour toi.
Sources utiles
- monpetitplacement.fr — site officiel
- monpetitplacement.fr/tarifs — grille de frais complète
- ORIAS — vérifier l’immatriculation d’un intermédiaire en assurance
- FGAP — fonds de garantie des assurances de personnes
