✅ L’essentiel à retenir — Afranga est une plateforme de prêt participatif bulgare, agréée en Europe (licence ECSP), où tu prêtes dès 10 € à des sociétés de crédit partenaires pour un rendement brut de 8 à 16 %. Tes fonds sont cantonnés chez Lemonway, mais ton capital n’est pas garanti, environ 97 % du portefeuille est bulgare et une retenue à la source s’ajoute à la flat tax de 31,4 %. Résultat : compte plutôt sur 6 à 9 % net, pas sur 16 %. À réserver à une petite part de ton épargne.
🎁 Offre en cours : jusqu’à 2 % de cashback sur SaveSmart, offre valable jusqu’au 30 septembre (sous conditions)
Sommaire
- Qu’est-ce qu’Afranga ?
- Comment fonctionne Afranga : les trois façons d’investir
- Afranga est-elle fiable et régulée ?
- Quel rendement peut-on espérer ?
- Les frais d’Afranga
- Fiscalité : ce que tu gardes vraiment
- Les risques à connaître
- Points forts et points faibles
- Comment s’inscrire et investir
- Afranga ou Mintos ? Pour quel investisseur ?
- Les erreurs à éviter
- Tableau récapitulatif
- FAQ : Afranga
- Notre verdict
Un rendement affiché à 12 % ou 16 %, ça fait tourner la tête. Sur le papier, Afranga a de quoi séduire : un ticket d’entrée de 10 €, une licence européenne, des intérêts versés chaque mois. Mais entre le taux qui brille en gros sur la page d’accueil et ce qui tombe vraiment sur ton compte bancaire après impôts, il y a un fossé que peu de sites prennent la peine de chiffrer.
Dans cet avis, on regarde Afranga sous toutes les coutures : comment elle fonctionne, ce que sa licence protège (et ce qu’elle ne protège pas), les sociétés de crédit qui se cachent derrière, la retenue à la source bulgare, et surtout ce qu’il te reste vraiment en poche après la flat tax. Comme d’habitude au Cochon Futé : pas de jargon inutile, pas de promesses en l’air.
À la fin de cet article, tu sauras ce qu’Afranga rapporte réellement après impôts, ce qui protège ton argent… et ce qui ne le protège pas.
Petite précision importante : Cet avis reflète notre analyse au 21 septembre 2026. Les taux, offres et conditions d’Afranga évoluent : vérifie toujours les informations à jour sur le site officiel avant d’investir.
Qu’est-ce qu’Afranga ?
Afranga est une place de marché de prêt participatif (« crowdlending »). Derrière ce nom un peu technique, l’idée est simple : au lieu de laisser ton argent dormir, tu le prêtes, et tu touches des intérêts.
Attention toutefois à un détail qui change tout : sur Afranga, tu ne prêtes pas directement à des particuliers. Tu prêtes à des sociétés de crédit partenaires, qui redistribuent ensuite cet argent à leurs propres clients (crédits à la consommation, financement de véhicules…). Tu es donc exposé à la solidité de ces sociétés, pas à celle d’un emprunteur final que tu pourrais choisir.
La plateforme est exploitée par Afranga EOOD, société bulgare basée à Sofia (immatriculée sous le numéro 206337510), fondée en 2021. Elle est née de l’activité d’investissement de Stikcredit, une société de crédit bulgare créée en 2013. Ce détail compte : Stikcredit ne prend d’ailleurs plus de nouveaux investisseurs sur son propre site et renvoie vers Afranga.
Quelques chiffres publiés par Afranga sur sa page Statistiques (consultée le 21 septembre 2026) : 43,05 millions d’euros investis et 3,50 millions d’euros d’intérêts versés aux investisseurs depuis le lancement.
Comment fonctionne Afranga : les trois façons d’investir
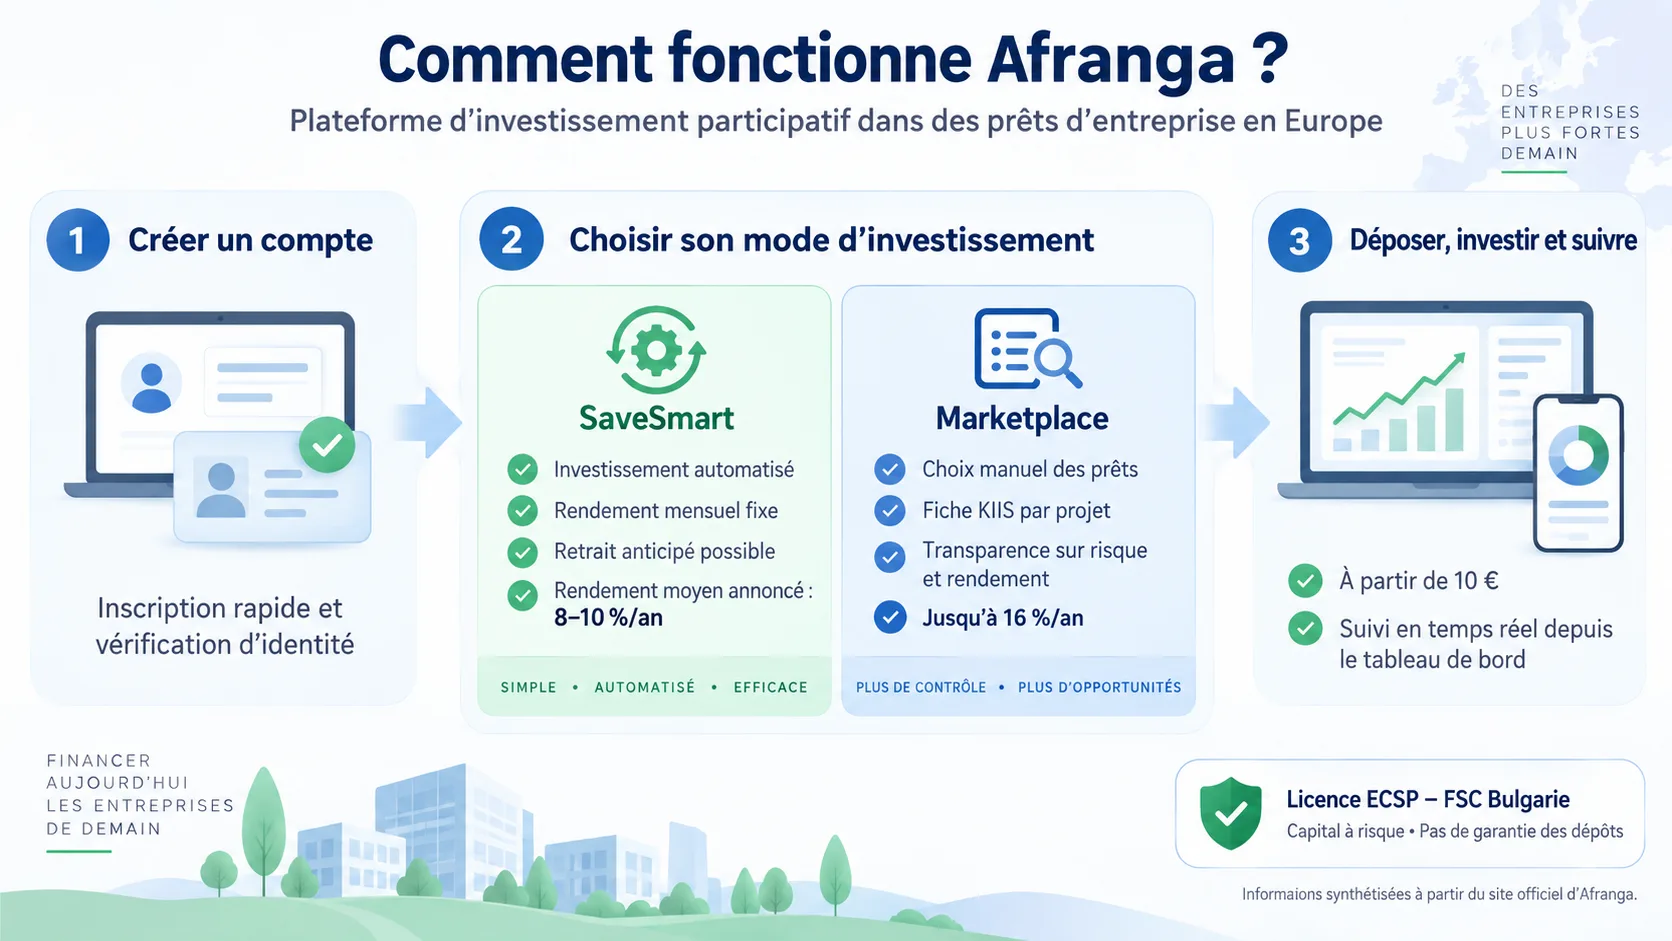
Voici le parcours en un coup d’œil, avant le détail de chaque façon d’investir.
Le marché primaire : choisir tes prêts
C’est le cœur d’Afranga. Tu parcours une liste d’offres de prêts proposées par les sociétés partenaires. Chaque fiche indique le taux, la durée, la société concernée, la retenue à la source applicable et les documents (dont le contrat).
- Ticket minimum : 10 € par prêt.
- Durées : de un à plusieurs années selon les offres (on trouve couramment 12, 24, 36 et parfois 48 mois).
- Intérêts versés chaque mois, à des jours de remboursement fixes, et capital rendu à l’échéance.
- Pas d’investissement automatique à ce jour : tu choisis toi-même chaque prêt.
Retiens une chose : sur cette formule, ton argent est bloqué jusqu’à l’échéance, sauf à le revendre sur le marché secondaire (voir plus bas).
SaveSmart : le placement à terme court
Lancé en 2026, SaveSmart ressemble à un compte à terme. Tu bloques une somme sur 3, 6 ou 12 mois et tu touches un intérêt mensuel.
| Durée | Taux annuel affiché |
|---|---|
| 3 mois | 8 % |
| 6 mois | 9 % |
| 12 mois | 10 % |
Le minimum est de 10 €, et le capital revient à l’échéance. Bonne nouvelle pour ceux qui craignent le blocage : tu peux retirer jusqu’à 30 % de ton investissement à tout moment (dans la limite de 5 000 €), contre 1 % de frais. À 8 % par an, ces 1 % représentent environ un mois et demi d’intérêts : c’est un dépannage, pas une stratégie.
Jusqu’au 30 septembre, Afranga propose en plus une offre de cashback pouvant atteindre 2 % sur SaveSmart (jusqu’à 2 % sur la durée de 12 mois), sous conditions.
Le marché secondaire : revendre avant l’échéance
Le marché secondaire permet de revendre tes parts de prêts à d’autres investisseurs sans attendre la fin. Le prix peut être fixé avec une décote ou une prime pouvant aller jusqu’à 15 %, et Afranga ne prélève aucun frais sur la vente. Il a été déployé fin août 2026.
Un point de vigilance : revendre n’est jamais garanti. Il faut qu’un acheteur se présente au prix demandé, et un investisseur pressé devra peut-être accepter une décote.
Afranga est-elle fiable et régulée ?
Une licence européenne
Afranga est agréée comme prestataire européen de services de financement participatif (ECSP) par la Commission de surveillance financière de Bulgarie, par la décision 863 du 12 septembre 2023. Cet agrément, encadré par un règlement européen, s’applique dans toute l’Union : c’est ce qui lui permet de proposer ses services aux épargnants français.
Cette licence impose des règles concrètes : transparence sur les risques, fiche d’informations clés pour chaque prêt, test de connaissances et simulation de perte pour les investisseurs non professionnels, et délai de réflexion avant qu’un investissement devienne définitif.
Tes fonds ne sont pas sur le compte d’Afranga
L’argent que tu déposes est conservé sur un compte de paiement à ton nom chez Lemonway, établissement de paiement français agréé par l’ACPR (numéro 16568) dont Afranga est l’agent. Tes fonds sont séparés de ceux de la plateforme, et tu déposes par virement vers un IBAN français.
Ce que la licence ne garantit pas
C’est le point le plus important de cet avis. Afranga l’écrit elle-même : ses produits ne relèvent pas du système européen de garantie des dépôts, et « il n’existe aucune garantie de récupérer le montant investi ». Une licence encadre la plateforme ; elle ne rembourse pas les défauts des sociétés de crédit.
Il n’y a pas non plus de garantie de rachat générale par la plateforme. Une exception existe : Stikcredit a publié une lettre de garantie pour les prêts de Tiberus (document en ligne depuis fin août 2026). C’est un plus, mais il faut se souvenir que Stikcredit est elle-même la principale société du portefeuille : la garantie vaut ce que vaut son signataire.
Un point d’attention : des sociétés qui se connaissent
Afranga est née de l’univers Stikcredit, et Tiberus se présente comme créée par l’équipe à l’origine de Stik Credit et de Lendivo. Rien d’illégal là-dedans, mais c’est une proximité à connaître : la plateforme est rémunérée par des commissions payées par les sociétés de crédit, ce qui crée un intérêt commun à faire circuler des prêts. D’où l’importance de lire les documents de chaque offre.
Quel rendement peut-on espérer ?
Afranga affiche des rendements bruts de 8 à 16 %. Les taux les plus hauts sont en général réservés à certaines offres, souvent sur des durées longues (jusqu’à 36 mois) ou pendant des périodes promotionnelles. Voici les six sociétés de crédit présentes, avec les données publiées par Afranga au 21 septembre 2026 :
| Société | Pays | Type de prêts | Encours | Part du total | Rendement moyen affiché |
|---|---|---|---|---|---|
| Stikcredit | Bulgarie | Prêts personnels non garantis | 22 M€ | 50 % | 10,67 % |
| Tiberus | Bulgarie | Financement de véhicules (garanti par le véhicule) | 11 M€ | 25 % | 10,82 % |
| Credirect | Bulgarie | Prêts personnels non garantis | 5,9 M€ | 13 % | 9,86 % |
| Lendivo | Bulgarie | Prêts personnels non garantis | 2,3 M€ | 5 % | 11,58 % |
| Swiss Funds | République tchèque | Prêts personnels non garantis | 1,4 M€ | 3 % | 10,49 % |
| Lev Credit | Bulgarie | Prêts garantis et non garantis | 1,2 M€ | 3 % | 8,97 % |
Parts calculées par nos soins à partir des encours affichés.
Ce tableau raconte une histoire simple : le rendement moyen tourne autour de 9 à 11,6 %, loin des 16 % du haut de la fourchette. Et il montre déjà une forte concentration, qu’on détaille plus bas dans les risques.
Les frais d’Afranga
Bonne nouvelle : côté investisseur, presque tout est gratuit.
| Opération | Frais |
|---|---|
| Ouverture de compte | Gratuit |
| Investissement | Gratuit |
| Dépôt | Gratuit |
| Retrait | Gratuit |
| Tenue de compte | Gratuit |
| Vente sur le marché secondaire | Gratuit |
| Retrait anticipé SaveSmart | 1 % du montant demandé |
Afranga se rémunère auprès des sociétés de crédit : frais de vérification préalable de 3 000 € et commission de succès pouvant atteindre 10 % par an. Ces frais ne sont pas prélevés sur ton compte, mais ils font partie de l’équation économique de la plateforme.
Fiscalité : ce que tu gardes vraiment
C’est ici que beaucoup d’avis s’arrêtent, alors que c’est ici que se joue la vraie rentabilité.
Première couche : la retenue à la source bulgare
Les intérêts que tu touches viennent de sociétés de crédit bulgares (et tchèque pour l’une d’elles). Elles retiennent un impôt à la source avant de te payer. Afranga l’explique dans un article de blog : cette retenue est appliquée « au taux plein », le taux pouvant aller de 0 % à 20 % selon le prêt, et il est affiché sur la fiche de chaque prêt. En pratique, Afranga indique 10 % pour les prêts bulgares (le taux de droit commun de la Bulgarie sur les intérêts versés à un non-résident) et 15 % pour la société tchèque. Exemple : sur 100 € d’intérêts bruts, 10 € sont retenus et 90 € te sont versés, avant toute fiscalité française.
Tu ne vois donc jamais le taux brut arriver sur ton compte : Afranga te verse un intérêt net de cette retenue, et publie chaque année un relevé fiscal (dans ton espace, rubrique Profil > Paramètres > Relevés fiscaux) qui détaille le brut, le pourcentage retenu, le montant retenu et le net.
Ce que ça change pour un Français
Le point à retenir tient en une phrase : ce prélèvement de 10 % est conforme à la réglementation bulgare, mais il n’est pas conforme à la convention fiscale entre la France et la Bulgarie. Cette convention prévoit en effet, selon la doctrine administrative française (BOFiP), que l’imposition à la source des intérêts « est supprimée par la convention (absence de retenue à la source) ». Sur le papier, la Bulgarie ne devrait donc rien retenir sur les intérêts d’un résident français.
Le problème, c’est que les sociétés de crédit ne savent pas qui est l’investisseur : Afranga l’explique, et c’est pour cela que la retenue est appliquée au taux plein à tout le monde, sans possibilité d’invoquer une convention fiscale.
Conséquence : tu ne pourras pas déduire ces 10 % de ton impôt français. C’est de l’argent définitivement perdu, à intégrer dans ton calcul de rendement. En cas de doute sur ta situation personnelle, pose la question à ton centre des impôts.
Deuxième couche : la flat tax française
En France, ces intérêts sont en principe soumis au prélèvement forfaitaire unique de 31,4 % en 2026 (dont 18,6 % de prélèvements sociaux), sauf option pour le barème progressif. Ce taux a augmenté cette année après le relèvement de la CSG prévu par la loi de financement de la sécurité sociale pour 2026.
Simulation : combien te reste-t-il ?
Voici ce que donne un placement à taux brut de 10, 12 ou 16 %, avec une retenue bulgare de 10 % (non déductible) et une flat tax de 31,4 % calculée sur l’intérêt brut :
| Rendement brut | Intérêt reçu après retenue | Flat tax (31,4 % du brut) | Net final |
|---|---|---|---|
| 10 % | 9,0 % | 3,1 % | 5,9 % |
| 12 % | 10,8 % | 3,8 % | 7,0 % |
| 16 % | 14,4 % | 5,0 % | 9,4 % |
Exemple concret : 1 000 € placés à 12 % brut rapportent 120 € d’intérêts bruts. Après 12 € de retenue bulgare, tu reçois 108 €. La flat tax en prend ensuite environ 38 €. Il te reste environ 70 €, soit 7 % net, et non 12 %.
Déclarer tes intérêts
Afranga ne déclare pas tes revenus à l’administration française : c’est à toi de le faire. Elle met à ta disposition un relevé fiscal annuel qui détaille, prêt par prêt, les intérêts bruts, la retenue et le net perçu. Attention : ce relevé n’est pas un imprimé fiscal unique (IFU) à la française, donc rien n’est prérempli dans ta déclaration.
Tu déclares ces intérêts comme des revenus de capitaux mobiliers de source étrangère, en indiquant la retenue à la source subie. Pour ne pas te tromper de case, consulte la notice de la déclaration de revenus sur impots.gouv.fr (chapitre sur les revenus encaissés à l’étranger), ou demande conseil à un professionnel.
Les risques à connaître
1. Le risque de perte en capital
Comme sur tout prêt participatif, si une société de crédit ne rembourse pas, tu peux perdre tout ou partie de ta mise. Le dirigeant de Stikcredit communique lui-même sur un taux de défaut de l’ordre de 12 à 15 % de son portefeuille de prêts, d’après plusieurs analyses de la plateforme. C’est cohérent avec des prêts non garantis à taux élevés : une partie des emprunteurs ne rembourse pas, et ce sont les intérêts perçus sur les autres qui compensent ces pertes.
2. Une concentration très forte
À partir des encours publiés par Afranga :
- environ 97 % du portefeuille est bulgare (seule Swiss Funds est tchèque) ;
- Stikcredit pèse à elle seule 50 % du total ;
- Stikcredit, Tiberus et Lendivo, trois sociétés issues du même univers, représentent environ 81 %.
Autrement dit, même si Afranga te propose six sociétés, tu n’es pas si diversifié que ça : si le crédit à la consommation bulgare tousse, tout tousse.
3. Pas de garantie de rachat générale
Si un emprunteur cesse de payer, la plateforme ne te rachète pas tes parts. Seules les parts de Tiberus bénéficient d’une lettre de garantie de Stikcredit, dont la valeur dépend de Stikcredit elle-même.
4. Une liquidité limitée
Sur le marché primaire, ton argent est immobilisé jusqu’à l’échéance. Le marché secondaire et le retrait partiel de SaveSmart améliorent les choses, mais sans garantie de pouvoir sortir au prix souhaité.
5. Une plateforme jeune
Lancée en 2021, relancée sous licence ECSP en 2025, Afranga n’a pas encore traversé un vrai cycle économique complet. L’absence de défaut constatée par des investisseurs est rassurante, mais elle ne prouve pas grand-chose sur une période courte. Consulte la page Statistiques d’Afranga (dont la répartition des retards) avant d’investir.
6. Le risque fiscal
Une retenue à la source de 10 % qui s’ajoute à une flat tax de 31,4 % peut réduire fortement ton gain net, comme le montre la simulation ci-dessus.
🎁 Offre en cours : jusqu’à 2 % de cashback sur SaveSmart, offre valable jusqu’au 30 septembre (sous conditions)
Points forts et points faibles
Points forts
- Une licence européenne ECSP et des fonds cantonnés chez Lemonway.
- Un ticket d’entrée de 10 €, idéal pour tester.
- Aucun frais pour l’investisseur (hors retrait anticipé SaveSmart).
- Des intérêts mensuels et des durées variées (SaveSmart de 3 à 12 mois, prêts plus longs).
- Un marché secondaire et un retrait partiel pour gagner en souplesse.
- Une transparence appréciable : page Statistiques, fiches d’information et documents des prêts, relevé fiscal annuel.
- Un site disponible en français et un support joignable par téléphone en France.
Points faibles
- Aucune garantie du capital, ni système de garantie des dépôts.
- Un portefeuille très concentré sur la Bulgarie et sur un seul univers d’acteurs.
- Une retenue à la source non déductible en France, qui pèse sur le rendement net.
- Des rendements moyens plus proches de 10 % que de 16 %.
- Pas d’investissement automatique à ce jour.
- Une plateforme récente, sans historique sur un cycle complet.
Comment s’inscrire et investir
- Crée ton compte sur le site d’Afranga avec ton adresse e-mail. Il faut être majeur, résider dans l’Union européenne et disposer d’un compte bancaire européen.
- Vérifie ton identité (contrôle « KYC ») en envoyant une pièce d’identité.
- Réponds au test de connaissances et prends connaissance de la simulation de perte : c’est une obligation du cadre européen du financement participatif.
- Alimente ton compte par virement vers l’IBAN français qui t’est attribué.
- Investis : choisis un prêt sur le marché primaire ou place ton argent sur SaveSmart. Lis la fiche d’informations clés et les documents avant de valider.
- Suis tes intérêts dans ton tableau de bord, et retire quand tu veux ce qui est disponible : le virement vers ton compte bancaire arrive en général sous un à deux jours ouvrés, d’après les retours d’investisseurs.
Bon à savoir : jusqu’au 30 septembre, l’offre de cashback de SaveSmart (jusqu’à 2 %, sous conditions) est en cours. Découvrir Afranga
Afranga ou Mintos ? Pour quel investisseur ?
Afranga et Mintos sont deux plateformes de prêt participatif, mais elles ne jouent pas dans la même cour : Mintos propose un choix beaucoup plus large de produits et de sociétés de crédit dans de nombreux pays, quand Afranga mise sur un univers plus restreint, avec des rendements affichés plus élevés et une concentration bien plus forte.
Afranga peut convenir si :
- tu connais déjà le principe du prêt participatif et ses risques ;
- tu cherches un complément d’épargne, pas le cœur de ton patrimoine ;
- tu acceptes de perdre une partie de ta mise si les choses tournent mal ;
- tu veux diversifier au-delà d’une seule plateforme.
Elle convient moins si :
- tu as besoin de récupérer ton argent à court terme ;
- tu ne veux pas t’occuper de déclaration fiscale de revenus étrangers ;
- tu cherches un placement sans aucun risque de perte (préfère alors un livret réglementé).
Un principe qui vaut pour tous les placements risqués : n’y mets que ce que tu peux te permettre de perdre, jamais ton épargne de précaution, et ne concentre pas tout sur une seule plateforme.
Les erreurs à éviter
- Ne regarder que le taux brut. Entre 16 % affichés et environ 9 % nets, il y a un monde.
- Oublier la retenue à la source et la flat tax dans tes calculs.
- Tout mettre sur Afranga. Même avec six sociétés, la concentration bulgare reste très forte.
- Investir de l’argent dont tu pourrais avoir besoin. Sur le marché primaire, il est bloqué jusqu’à l’échéance.
- Ne pas lire les documents des prêts. La fiche d’informations clés et le contrat existent pour une raison.
- Te laisser guider par une offre promotionnelle. Un cashback temporaire ne change pas le risque du prêt.
Tableau récapitulatif
| Critère | Détail |
|---|---|
| Type de plateforme | Prêt participatif (crowdlending), prêts à des sociétés de crédit |
| Pays / société | Bulgarie, Afranga EOOD (Sofia), fondée en 2021 |
| Licence | ECSP, Commission de surveillance financière de Bulgarie, décision 863/12.09.2023 |
| Fonds des investisseurs | Compte de paiement séparé chez Lemonway (ACPR n° 16568), IBAN français |
| Minimum | 10 € |
| Rendement brut affiché | 8 à 16 % (moyennes par société : 9 à 11,6 %) |
| Frais investisseur | Aucun, sauf 1 % sur retrait anticipé SaveSmart |
| Fiscalité | Retenue à la source (10 % Bulgarie, 15 % Tchéquie), non déductible + flat tax 31,4 % |
| Liquidité | Bloqué jusqu’à l’échéance, sauf SaveSmart (30 %, frais 1 %) et marché secondaire |
| Garantie du capital | Non |
| Points de vigilance | Concentration Bulgarie (≈ 97 %), retenue à la source, plateforme jeune |
FAQ : Afranga
Afranga est-elle fiable ?
Sur la forme, oui : elle dispose d’une licence européenne (ECSP), ses fonds sont cantonnés chez Lemonway et elle publie des statistiques et des documents. Sur le fond, c’est un placement risqué : le capital n’est pas garanti, le portefeuille est très concentré et la plateforme est récente.
Afranga est-elle autorisée en France ?
Oui. Son agrément européen de prestataire de financement participatif, délivré par le régulateur bulgare, lui permet de proposer ses services dans l’Union européenne, dont la France. Elle dispose d’ailleurs d’un numéro de support en France.
Quel rendement peut-on espérer sur Afranga ?
Le rendement brut affiché va de 8 à 16 %, avec des moyennes par société d’environ 9 à 11,6 %. Après retenue à la source bulgare et flat tax, compte plutôt sur 6 à 9 % net selon le prêt.
Peut-on perdre de l'argent sur Afranga ?
Oui. Si une société de crédit ne rembourse pas, tu peux perdre tout ou partie de ta mise. Il n’existe aucune garantie de récupérer le montant investi.
Comment sont imposés les intérêts d'Afranga en France ?
Ils subissent d’abord une retenue à la source appliquée par les sociétés de crédit (10 % pour la Bulgarie, 15 % pour la République tchèque), que tu ne peux pas déduire de ton impôt français. Ils sont ensuite en principe soumis en France à la flat tax de 31,4 %. Tu dois les déclarer toi-même, comme revenus de capitaux de source étrangère, à partir du relevé fiscal fourni par Afranga.
Peut-on retirer son argent avant l'échéance ?
Pas librement. Tu peux retirer jusqu’à 30 % d’un investissement SaveSmart (5 000 € maximum) contre 1 % de frais, ou revendre tes parts de prêts sur le marché secondaire avec une décote ou une prime pouvant atteindre 15 %, si un acheteur se présente.
Qui emprunte l'argent sur Afranga ?
Ce sont des sociétés de crédit partenaires (Stikcredit, Tiberus, Credirect, Lendivo, Swiss Funds, Lev Credit), qui prêtent ensuite à leurs propres clients : crédits à la consommation, financement de véhicules…
Y a-t-il des frais sur Afranga ?
Pas pour l’investisseur, sauf 1 % lors d’un retrait anticipé de SaveSmart. Afranga se rémunère auprès des sociétés de crédit.
Combien peut-on investir sur Afranga ?
À partir de 10 € par prêt ou par placement SaveSmart. Combien y mettre dépend de ta situation : garde une épargne de précaution intacte et limite la part de tes placements risqués.
🎁 Offre en cours : jusqu’à 2 % de cashback sur SaveSmart, offre valable jusqu’au 30 septembre (sous conditions)
Notre verdict
Afranga est sérieuse sur la forme : licence européenne, fonds cantonnés, tarifs clairs, documents accessibles et une transparence plutôt rare dans le monde du prêt participatif. Mais elle reste un placement risqué et concentré : un portefeuille bulgare à 97 %, une moitié des encours chez une seule société, et une retenue à la source qui grignote le rendement.
Notre lecture : ne retiens pas les « 16 % » des bannières, mais plutôt un rendement net réaliste de 6 à 9 %. Pour un investisseur qui connaît les règles du jeu, Afranga peut trouver sa place comme petit complément diversifiant, à côté de placements plus classiques. Pour tout le reste, teste avec 10 ou 50 €, lis les documents, et avance à ton rythme.
Tu veux voir la plateforme de tes propres yeux ? Découvre Afranga, avec l’offre de cashback SaveSmart valable jusqu’au 30 septembre.
Sources utiles
- Afranga : grille tarifaire officielle
- Afranga : sociétés de crédit partenaires
- Afranga : SaveSmart
- Afranga : article sur la fiscalité des investisseurs
- Commission de surveillance financière de Bulgarie
- service-public.gouv.fr : prélèvement forfaitaire unique (PFU)
- BOFiP : convention fiscale entre la France et la Bulgarie
- impots.gouv.fr : déclaration de revenus
Cet article a une vocation pédagogique et ne constitue pas un conseil en investissement. Investir sur une plateforme de prêt participatif comporte un risque de perte en capital. Certains liens de cet article sont des liens d’affiliation : ils peuvent nous rapporter une commission, sans coût supplémentaire pour toi.
