✅ L’essentiel a retenir — Mintos n’est plus « juste » une plateforme de credit P2P : en 2026, elle propose aussi des ETF, de l’immobilier fractionne et des crypto-ETP. Le rendement affiche (8-12% brut) tombe a 9-10% net apres defauts, puis a environ 6-7% net une fois la fiscalite francaise (PFU 31,4% en 2026) appliquee. Mintos n’envoie pas d’IFU pre-rempli : tu dois declarer toi-meme (formulaires 2047, 2042 et 3916). Et en 2026, un incident reel est en cours : 61 millions d’euros bloques sur un emetteur (Nera Capital), le plus gros defaut de l’histoire de la plateforme.
🎁 Offre en cours : jusqu’à 500€ de bonus avec le code INVEST26 à l’inscription sur Mintos (offre soumise à conditions et limitée dans le temps)
Sommaire
- Mintos, c’est quoi exactement ?
- Comment investir sur Mintos : les 3 methodes
- Dans quoi investir : les autres produits
- Le rendement réel : brut, net, net d’impôt
- Les frais Mintos
- Sécurité et régulation : Mintos est-il fiable en 2026 ?
- Fiscalité française : comment déclarer ses gains Mintos
- Avantages et inconvénients
- Mintos est fait pour toi si…
- Les erreurs à éviter
- FAQ
Tu as peut-être vu passer Mintos dans une vidéo ou un comparatif d’investissement à rendement élevé, avec des taux qui donnent le vertige (8%, 10%, parfois plus). Avant de sortir ta carte bancaire, il vaut mieux comprendre précisément ce que tu achètes, combien il te reste vraiment après les défauts de paiement et les impôts français, et ce qui se passe concrètement quand ça tourne mal — parce que ça arrive, et ça arrive en ce moment même sur la plateforme.
Mintos se présente comme « la marketplace européenne de l’investissement de détail » : une plateforme lettone, régulée, qui a levé plusieurs milliards d’euros depuis 2015 et compte aujourd’hui plus de 600 000 utilisateurs européens.
Mintos, c’est quoi exactement ?
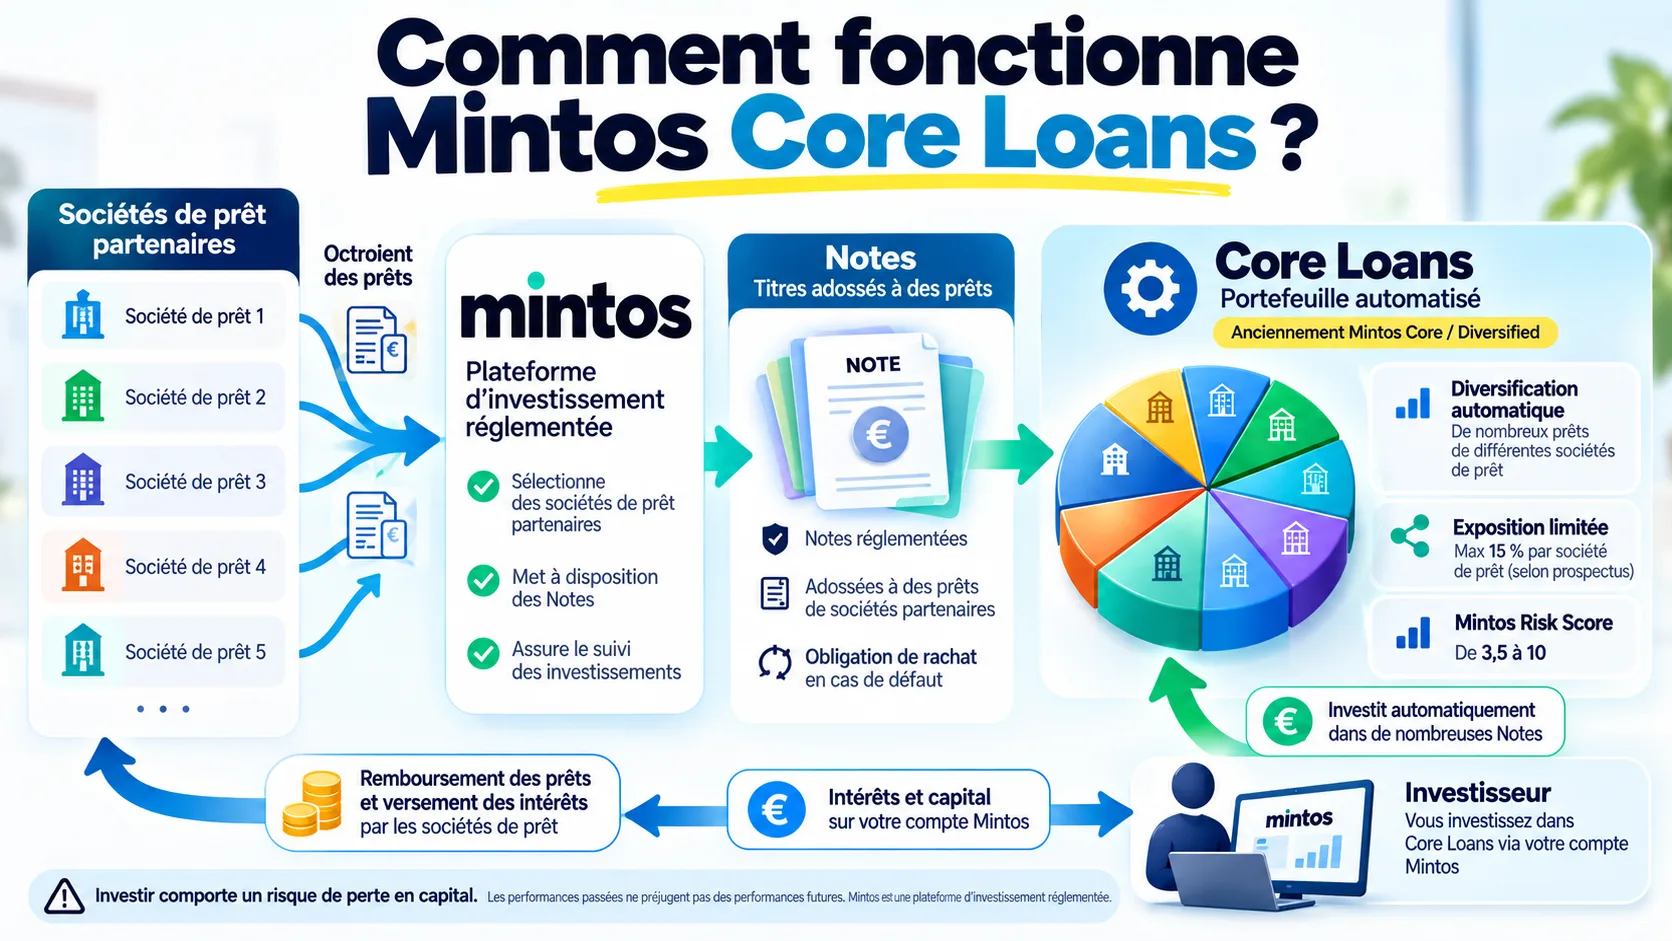
Mintos est une plateforme d’investissement fondée en 2015 à Riga, en Lettonie. À l’origine, c’était une simple « marketplace » de prêts entre particuliers (P2P) : des sociétés de crédit (les « loan originators ») accordaient des prêts à des particuliers ou des entreprises dans une trentaine de pays, puis revendaient des morceaux de ces créances à des investisseurs comme toi via des titres appelés « Notes ».
En 2026, Mintos a beaucoup élargi son offre : ce n’est plus uniquement du crédit à la consommation. Elle compte plus de 600 000 utilisateurs en Europe et plus de 9 milliards d’euros financés cumulés depuis sa création, pour un encours géré actuel autour de 700 à 800 millions d’euros. Elle est régulée par la FCMC (Financial and Capital Market Commission, l’autorité de supervision financière lettone, intégrée à la Banque de Lettonie depuis 2023) sous licence MiFID II, ce qui lui permet de proposer aussi des produits financiers réglementés classiques comme des ETF.
Mintos a été inaccessible aux résidents français entre début 2021 et début 2023, le temps d’obtenir sa licence européenne complète. Elle est de nouveau pleinement disponible depuis 2023, sans changement de statut depuis.
Comment investir sur Mintos ? Les 3 methodes
Sur Mintos, tu as le choix entre trois methodes pour investir dans des prets P2P (les « Notes ») — la difference entre elles, c’est qui choisit les prets precis dans lesquels ton argent part : la plateforme, toi, ou un mix des deux selon tes propres criteres.
Core Loans : la version automatique et simple
Anciennement appele « Mintos Core » (renomme « Core Loans » depuis decembre 2022), c’est la methode ou la plateforme s’occupe de tout : tu indiques le montant que tu veux investir (a partir de 50e sur le marche primaire), tu choisis un niveau de risque, et Mintos repartit automatiquement ton argent sur des centaines de Notes correspondant a ton profil, avec une exposition limitee par societe de pret (max 15% environ selon le prospectus). C’est la methode recommandee pour un debutant : diversification automatique, sans effort de suivi. Rendement indicatif : 8 a 12% brut selon le profil choisi.
Custom Strategies : ta propre strategie automatisee
Un cran plus technique : tu configures toi-meme les criteres de selection (pays, duree des prets, note de risque, type de societe de pret), et Mintos investit automatiquement selon ces criteres a chaque nouvelle Note disponible. Utile si tu veux, par exemple, exclure certains pays ou te concentrer sur les prets les mieux notes. Le rendement varie fortement selon les criteres choisis, et peut monter tres haut sur des profils agressifs — au prix d’un risque de defaut nettement plus eleve.
Investissement manuel : pour les plus pointilleux
Tu selectionnes toi-meme, une par une, les Notes dans lesquelles investir parmi plusieurs milliers disponibles a un instant donne, en filtrant par societe de pret, pays, duree ou taux propose. Cela demande du temps et une vraie comprehension du risque de chaque emetteur (voir la section sur la crise Nera Capital plus bas) — reserve aux investisseurs deja a l’aise avec le fonctionnement de la plateforme.
Dans quoi investir sur Mintos ? Les produits disponibles
Au-dela des prets P2P et des trois methodes ci-dessus, Mintos a beaucoup elargi son offre depuis 2023. Voici les autres produits accessibles sur la plateforme, independamment de la methode Core/Custom/Manuel (qui ne concerne que les prets P2P).
| Produit | De quoi il s’agit | Lance en | Rendement indicatif |
|---|---|---|---|
| Fractional Bonds | Obligations a haut rendement fractionnees, a partir de 50e | Octobre 2023 | Variable selon l’emission |
| ETF | Plus de 1000 ETF actions et obligations | Fin 2023 | Selon marches (5-8%/an en moyenne long terme) |
| Smart Cash | Fonds monetaire gere par BlackRock, pour ne pas laisser dormir tes liquidites | Juin 2024 | ~2% brut |
| Crypto ETP | Trackers reglementes sur BTC, ETH, XRP, SOL, TRX, AVAX, LTC | Mars 2026 | Tres volatil |
Pour un debutant, Core Loans reste ce qui attire le plus de monde, et c’est aussi ce sur quoi porte l’essentiel de cet article, puisque c’est la que se concentre le risque reel de credit P2P.
Le rendement réel : brut, net, net d’impôt
C’est ici que la plupart des articles sur Mintos s’arrêtent trop tôt : ils affichent le rendement brut annoncé (souvent 10 à 12%) sans jamais calculer ce qu’il te reste vraiment dans la poche.
| Étape | Rendement | Explication |
|---|---|---|
| Rendement brut affiché | 8 à 12% | Le taux d’intérêt promis sur les Notes avant tout incident |
| Rendement net réel | 9 à 10% | Après prise en compte des défauts de paiement d’émetteurs (historiquement observés sur la plateforme) |
| Rendement net après impôt français | ~6,2 à 6,9% | Après le PFU (flat tax) de 31,4% en 2026 (12,8% d’impôt + 18,6% de prélèvements sociaux) |
Concrètement : sur 1000€ investis à 9,5% net réel, tu touches environ 95€ d’intérêts sur l’année — mais après le PFU de 31,4%, il ne t’en reste que 65€ environ. C’est un tiers de ton gain qui part en impots, ce qu’aucune publicité Mintos ne te montrera jamais.
Les frais Mintos
| Frais | Montant |
|---|---|
| Achat de Notes (marché primaire) | Gratuit |
| Gestion annuelle (Mintos Core) | 0,39%/an |
| Vente sur le marché secondaire | 0,85% du montant |
| Change de devise | à partir de 0,50% |
| Inactivité du compte | 2,90€/mois (au-delà de 6 mois sans mouvement) |
| Retrait par carte | 2% |
Le frais le plus souvent oublié est celui d’inactivité : si tu ouvres un compte, investis une fois puis laisses tout tourner en pilote automatique sans jamais revenir, ce sont bien 2,90€ qui partent chaque mois dès le 7e mois sans activité.
Sécurité et régulation : Mintos est-il fiable en 2026 ?
Mintos est régulée par la FCMC lettonne sous licence MiFID II, avec un statut d’entreprise d’investissement (pas juste de simple intermédiaire). Un mécanisme de protection des investisseurs couvre jusqu’à 20 000€ — mais attention, ce fonds ne te protège que si Mintos elle-même fait faillite, pas si un émetteur de prêts sur lequel tu as investi ne rembourse pas.
La crise Nera Capital en cours (2026)
C’est le point le plus important à connaître avant d’investir en 2026, et pourtant très peu d’articles en parlent. Depuis fin mars 2026, Nera Capital, un prêteur irlandais qui finance des cabinets d’avocats britanniques (litiges de consommation), n’a plus versé aucun paiement d’intérêt ni de capital aux investisseurs Mintos. En cause : environ 80 cabinets d’avocats emprunteurs ont volontairement suspendu leurs remboursements pendant qu’une revue de solvabilité sectorielle est menée par le régulateur britannique des avocats (la Solicitors Regulation Authority).
Plus de 61 millions d’euros de capital investisseur sont exposés — si Mintos classe formellement Nera en défaut, ce serait le plus gros incident de l’histoire de la plateforme. À ce jour, Mintos n’a pas encore prononcé ce défaut officiellement, mais le marché secondaire a déjà tranché : les investisseurs qui essaient de revendre leurs Notes Nera ne trouvent pas preneur, même avec une décote de 30%. Le fonds de garantie de 20 000€ évoqué plus haut ne s’applique pas à ce genre de situation.
Ce n’est pas le premier incident de ce type sur Mintos (Aforti en 2020, Finko en 2022 notamment), mais c’est le plus important en montant. Ça ne veut pas dire que Mintos est à fuir — ça veut dire que le risque de défaut n’est pas théorique, il se matérialise régulièrement, et diversifier entre beaucoup d’émetteurs différents n’est pas une option, c’est une nécessité.
🎁 Offre en cours : jusqu’à 500€ de bonus avec le code INVEST26 à l’inscription sur Mintos (offre soumise à conditions et limitée dans le temps)
Fiscalité française : comment déclarer ses gains Mintos
Contrairement à un PEA ou une assurance-vie française, Mintos ne t’envoie pas d’IFU pré-rempli. C’est à toi de faire la démarche, et beaucoup d’investisseurs découvrent cette contrainte trop tard.
- Formulaire 3916 : déclaration obligatoire de tout compte détenu à l’étranger (Mintos est un compte letton). Amende de 1500€ par compte non déclaré en cas d’oubli.
- Formulaire 2047 : revenus encaissés à l’étranger, à remplir avant le formulaire principal.
- Formulaire 2042, case 2TT : report des intérêts perçus, qui seront alors soumis au PFU de 31,4%.
Mintos applique par ailleurs une retenue à la source (autour de 5%) selon ton pays de résidence fiscale et le produit concerné — vérifie sur ton tableau de bord Mintos le détail exact appliqué à ta situation avant de remplir ta déclaration.
Avantages et inconvénients
Avantages
- Diversification facile sur des centaines d’émetteurs et de pays dès 10€ par Note
- Offre élargie en 2026 (ETF, immobilier, crypto, Smart Cash) au-delà du seul crédit P2P
- Régulée MiFID II, marché secondaire pour revendre avant échéance
- Historique de 10 ans, plusieurs milliards d’euros financés
Inconvénients
- Risque réel de défaut d’émetteur (Nera Capital en cours en 2026, 61M€)
- Fiscalité lourde et à gérer soi-même (31,4% PFU, pas d’IFU)
- Liquidité limitée en période de tension (décotes de 30 à 50% sur le marché secondaire observées)
- Frais d’inactivité si tu laisses ton compte dormant
- Pas de support en français
Mintos est fait pour toi si…
| Fait pour toi si… | Pas fait pour toi si… |
|---|---|
| Tu as déjà une épargne de précaution solide | Tu n’as pas encore 3-6 mois de charges de côté |
| Tu peux accepter de perdre une partie du capital investi | Tu as besoin de cet argent à court terme |
| Tu es prêt à diversifier sur des dizaines d’émetteurs | Tu comptes tout miser sur un seul émetteur ou une seule stratégie |
| Tu veux un complément à ton PEA/assurance-vie, pas un remplacement | Tu cherches un placement sûr et garanti comme un livret |
Les erreurs à éviter
- Tout miser sur un seul émetteur — la crise Nera Capital montre pourquoi la diversification n’est pas un conseil théorique
- Confondre rendement brut et rendement net — toujours raisonner après défauts et après impots
- Oublier de déclarer le compte (formulaire 3916) — 1500€ d’amende par compte oublié
- Investir de l’argent dont tu as besoin à court terme — le marché secondaire peut se geler en période de tension
- Négliger l’épargne de précaution avant d’investir ici — Mintos vient toujours après, pas avant
FAQ
Mintos est-il accessible aux résidents français en 2026 ?
Oui, pleinement, depuis 2023. Elle avait été temporairement fermée aux Français entre 2021 et 2023 le temps d’obtenir sa licence européenne.
Quel est le montant minimum pour commencer sur Mintos ?
10€ par Note individuelle sur le marché primaire, ce qui permet de diversifier très rapidement même avec un petit capital de départ.
Mintos verse-t-il un IFU pour ma déclaration d'impôts ?
Non. Contrairement aux courtiers français, Mintos ne fournit pas d’Imprimé Fiscal Unique pré-rempli. Tu dois déclarer toi-même via les formulaires 2047, 2042 (case 2TT) et 3916.
Qu'est-ce que la crise Nera Capital sur Mintos ?
Depuis fin mars 2026, un prêteur irlandais (Nera Capital) a cessé de verser les paiements dus aux investisseurs Mintos, pour un montant exposé de plus de 61 millions d’euros — le plus gros incident de l’histoire de la plateforme à ce jour.
Le fonds de garantie de 20 000€ couvre-t-il les défauts d'émetteurs ?
Non. Ce mécanisme ne joue que si Mintos elle-même fait faillite, jamais si un émetteur de prêts sur lequel tu as investi ne rembourse pas.
Peut-on investir sur Mintos via un PEA ou une assurance-vie ?
Non, Mintos fonctionne uniquement via un compte propre à la plateforme, en compte-titres étranger. Ce n’est pas éligible au PEA ni logé dans une assurance-vie française.
Quel est le rendement net réel après impots sur Mintos ?
En partant d’un rendement net de défauts d’environ 9-10%, il reste environ 6,2 à 6,9% une fois le PFU de 31,4% (2026) appliqué.
🎁 Offre en cours : jusqu’à 500€ de bonus avec le code INVEST26 à l’inscription sur Mintos (offre soumise à conditions et limitée dans le temps)
En résumé
Mintos n’est ni un mirage ni un placement magique : c’est une plateforme sérieuse et régulée, avec un historique de 10 ans, mais qui porte un vrai risque de perte en capital — la crise Nera Capital en cours en 2026 le rappelle avec 61 millions d’euros à la clé. Si tu décides de t’y lancer, fais-le seulement une fois ton épargne de précaution constituée, en diversifiant sur de nombreux émetteurs, et en gardant en tête que le rendement qui compte vraiment est celui qu’il te reste après défauts et après impots — pas celui affiché en gros sur la page d’accueil.
Envie d’aller plus loin sur les bases de l’investissement ? Retrouve nos guides sur l’investissement et abonne-toi à notre newsletter pour recevoir le guide gratuit du Cochon Futé.
Sources utiles
- Centre d’aide officiel Mintos
- FCMC — régulateur financier letton
- impots.gouv.fr — déclaration des comptes à l’étranger (formulaire 3916)
- service-public.fr — prelèvement forfaitaire unique (PFU)
Cet article a une vocation pédagogique et ne constitue pas un conseil en investissement personnalisé. Investir sur Mintos comporte un risque réel de perte en capital.
